Foram encontradas 92.768 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. Caixa compreende numerário em espécie e depósitos bancários disponíveis.
II. Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
III. Atividades operacionais são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento.
IV. Atividades de investimento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
Assinale a alternativa CORRETA:
Coluna I
1. Plano de contas
2. Lançamento contábil
3. Método das partidas dobradas
4. Resultado do exercício
Coluna II
( ) Sistema que exige igualdade entre débitos e créditos.
( ) Diferença entre receitas e despesas.
( ) Registro dos fatos contábeis nos livros.
( ) Conjunto estruturado de contas.
Assinale a alternativa CORRETA:
I. Fato permutativo altera apenas a composição do patrimônio.
II. Fato modificativo provoca alteração no Patrimônio Líquido.
III. Fato misto combina características de fato permutativo e modificativo.
IV. O pagamento de uma dívida em dinheiro é um fato modificativo.
Assinale a alternativa CORRETA:
I. O Ativo representa a aplicação de recursos.
II. O Passivo representa as origens de recursos provenientes de terceiros.
III. O Patrimônio Líquido corresponde à diferença entre Ativo e Passivo.
IV. O aumento do Passivo sempre provoca aumento do Patrimônio Líquido.
Assinale a alternativa que apresenta a sequência CORRETA
Uma empresa de capital aberto passou a divulgar, além das demonstrações contábeis tradicionais, informações sobre investimentos em redução de emissões de carbono, programas de inclusão social e geração de valor econômico aos diversos stakeholders, parte delas incorporadas às notas explicativas e parte divulgadas em relatório integrado.
Considerando o papel da Contabilidade na evidenciação do desempenho econômico, social e ambiental, assinale a alternativa INCORRETA.
Uma empresa multiprodutora fabrica os produtos X e Y, utilizando o custeio variável e a margem de contribuição como principais instrumentos de apoio à decisão. A empresa enfrenta restrição de capacidade produtiva, limitada a 4.800 horas-máquina mensais, sendo esse o fator limitante relevante.
As informações unitárias são apresentadas a seguir:
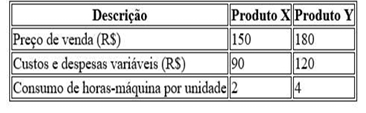
Considerando exclusivamente critérios econômicos e o objetivo de maximizar o resultado, a decisão correta quanto ao mix de produção e venda é:
Gastos → Custos → Produtos em Elaboração → Produtos Acabados → Custo dos Produtos Vendidos → Resultado
Considerando esse fluxo e os conceitos associados, assinale a alternativa CORRETA.
Leia os textos de apoio a seguir:
TEXTO I
“Embora a sustentabilidade tenha se tornado uma preocupação central para muitos gerentes, investidores e consumidores, o movimento ESG ainda tem um ponto de atrito importante: Ainda não há padrões universalmente adotados sobre como as empresas podem medir e relatar seu desempenho em sustentabilidade. Em vez disso, temos um grande número de ONGs trabalhando de forma independente para desenvolver padrões para relatórios de sustentabilidade, o que está criando complexidade e confusão para empresas e investidores. Mas isso pode estar prestes a mudar, graças a uma revolução silenciosa na comunidade contábil.”
BARKER, Richard; ECCLES, Robert G.; SERAFEIM, George. The Future of ESG Is… Accounting? Harvard Business Review. Versão traduzida pelo website. 2020. Disponível em: https://hbr.org/2020/12/the-future-of-esg-isaccounting. Acesso em: 05 fev. 2026.
TEXTO II
“A agenda ESG (ambiental, social e governança) consolidou-se como referência para orientar decisões corporativas e investimentos responsáveis, mas enfrenta um entrave relevante: a ausência de padrões universalmente adotados para mensuração e reporte. Esse cenário contribuiu para a fragmentação do campo, com metodologias e métricas inconsistentes, dificultando a comparabilidade entre empresas, aumentando custos de conformidade e enfraquecendo a confiabilidade dos relatórios. Além disso, a complexidade de medir impactos em cadeias produtivas extensas, somada à diversidade de modelos e agências, favorece distorções e amplia o risco de práticas como o greenwashing, tornando as informações ambientais frequentemente difíceis de interpretar. Como resposta a essa lacuna, a contabilidade de impacto (impact accounting) surge como uma alternativa baseada em padronização, auditabilidade e escalabilidade. A proposta defende a incorporação de externalidades aos sistemas tradicionais de contabilidade de custos, permitindo mensurar custos indiretos impostos à sociedade (como emissões e poluição) por meio de métricas universais e auditorias consistentes. Ao integrar esses custos ao reporte financeiro e, potencialmente, à formação de preços, a contabilidade de impacto tende a reduzir a confusão do ESG, fortalecer a transparência e criar incentivos para que empresas e setores avancem na redução efetiva de impactos ambientais.”
Texto elaborado com base em Giancarlo (2024). GIANCARLO, Charles. Impact Accounting: Raising ESG Reporting Standards. Harvard Business Review, 2024. Disponível em: https://hbr.org/sponsored/2024/04/impactaccounting-raising-esg-reporting-standards. Acesso em: 05 fev. 2026
Com base nos textos e no papel da contabilidade na evidenciação de informações ESG, analise as assertivas a seguir e assinale a alternativa CORRETA:
I. A ausência de padrões universalmente aceitos para mensuração e relato de sustentabilidade contribui para a fragmentação informacional, dificultando a comparabilidade dos relatórios ESG entre empresas.
II. A atuação de múltiplas organizações independentes na criação de padrões e métricas de sustentabilidade tende a aumentar a complexidade e pode gerar insegurança para empresas e investidores quanto à consistência das informações divulgadas.
III. A contabilidade pode contribuir para o fortalecimento do ESG ao fornecer critérios técnicos de mensuração, evidenciação e asseguração, aumentando a comparabilidade e a confiabilidade dos relatórios.
IV. A “revolução silenciosa na comunidade contábil” mencionada no texto indica que a contabilidade não possui relação com a padronização e a confiabilidade das divulgações ESG, permanecendo esse tipo de relatório sob responsabilidade exclusiva de ONGs.
Assinale a alternativa CORRETA:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 2025), compõem o conjunto das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP):
Com base nos conceitos de receitas e despesas públicas, bem como nos estágios da receita e da despesa, julgue as assertivas a seguir:
( ) A receita orçamentária, em regra, percorre os estágios de previsão, lançamento, arrecadação e recolhimento, sendo que o lançamento é etapa típica das receitas tributárias.
( ) A arrecadação corresponde ao recebimento do valor devido pelo contribuinte ou devedor, efetuado pelos agentes arrecadadores, no momento em que ocorre o ingresso do recurso.
( ) O recolhimento consiste na transferência dos valores arrecadados pelos agentes arrecadadores para a Conta Única/Tesouro, permitindo sua disponibilidade financeira.
( ) A despesa orçamentária executa-se por meio dos estágios de empenho, liquidação e pagamento, sendo a liquidação a fase em que se verifica o direito adquirido pelo credor, com base em documentos comprobatórios do fornecimento do bem ou da prestação do serviço.
( ) Receitas extraorçamentárias correspondem a ingressos de caráter temporário, que não integram a receita orçamentária, pois representam valores de terceiros sob guarda do ente público.
Assinale a alternativa que apresenta a sequência CORRETA:
Com base nos fundamentos da CASP, julgue as assertivas a seguir:
( ) O objeto da Contabilidade Aplicada ao Setor Público é o orçamento público, pois, no setor público, a contabilidade se destina prioritariamente ao controle da execução orçamentária.
( ) Os objetivos da elaboração e divulgação da informação contábil no setor público estão relacionados ao fornecimento de informações úteis aos usuários dos Relatórios Contábeis de Propósito Geral (RCPG), especialmente para a prestação de contas e responsabilização (accountability) e para a tomada de decisão.
( ) Considerando a função social das entidades públicas, o desempenho no setor público pode ser avaliado integralmente por medidas financeiras e orçamentárias, sendo desnecessária a consideração de aspectos ligados à prestação de serviços à sociedade.
( ) O alcance obrigatório das NBC TSP e da estrutura conceitual da CASP abrange as entidades do setor público, incluindo governos e seus poderes, órgãos e entidades da administração direta e indireta, bem como empresas estatais dependentes.
Assinale a alternativa que apresenta a sequência CORRETA:
Coluna I: Responsabilidades do Controller
1. Planejamento
2. Controle
3. Informação
4. Contabilidade
Coluna II: Atividades
( ) Desenvolver e revisar constantemente os padrões de avaliação de desempenho, assegurando que os resultados reais estejam em conformidade com os padrões estabelecidos.
( ) Preparar, analisar e interpretar resultados financeiros para serem utilizados pelos gestores na tomada de decisão, bem como preparar informações para uso externo.
( ) Delinear, estabelecer e manter o sistema de contabilidade geral e de custos, mantendo registros das transações e preparando demonstrações financeiras externas conforme exigências legais.
( ) Estabelecer e manter um plano integrado para as operações, coerente com objetivos e metas de curto e longo prazo, revisando-o continuamente e comunicando-o aos níveis gerenciais.
Assinale a alternativa que apresenta a sequência CORRETA:
Uma indústria de equipamentos domésticos está projetando o preço de venda unitário de um novo modelo de liquidificador premium, utilizando a metodologia do markup sobre o custo. Foram estimados os seguintes parâmetros para o produto:
Custo unitário do produto (custeio por absorção): R$ 39,00; Despesas operacionais (administração e vendas): 14% sobre a receita bruta; Comissões sobre vendas: 6% sobre o preço de venda; Tributos incidentes sobre vendas: 22% sobre o preço de venda; Margem de lucro desejada: 10% sobre a receita bruta.
Com base exclusivamente nas informações acima e considerando o método do markup, assinale a alternativa em que consta o preço de venda unitário, em reais:
A Empresa PiauíTech comercializa apenas um modelo de bebedouro industrial refrigerado. Para um mês típico, estimou-se:
Preço de venda unitário: R$ 3.200,00; Custos e despesas variáveis unitários totais: R$ 1.600,00 por unidade; Gastos fixos operacionais mensais: R$ 360.000,00, sendo que, dentro desse total, a depreciação corresponde a R$ 56.000,00/mês; Capital próprio investido pelos sócios: R$ 2.000.000,00; Retorno mínimo exigido: 2% ao mês sobre o capital próprio.
Assinale a alternativa que apresenta CORRETAMENTE, respectivamente, o Ponto de Equilíbrio Contábil (PEC), o Ponto de Equilíbrio Econômico (PEE) e o Ponto de Equilíbrio Financeiro (PEF), em unidades e em valor (R$):
Uma empresa de produção e venda de refeições congeladas está avaliando a lucratividade de um novo kit alimentar. As seguintes informações foram estimadas para um mês típico:
Preço de venda unitário: R$ 48,00; Custo variável unitário (insumos e embalagem): R$ 28,00; Despesas variáveis: R$ 4,00 por unidade; Gastos fixos totais mensais: R$ 96.000,00.
Com base nos dados fornecidos, analise as assertivas a seguir:
I. A margem de contribuição unitária do produto é de R$ 16,00.
II. O ponto de equilíbrio contábil em quantidade é de 6.000 unidades.
III. O ponto de equilíbrio contábil em valor (R$) é de R$ 168.000,00.
IV. Se a empresa vender 7.000 unidades no mês, o lucro será de R$ 240.000,00.
Está CORRETO o que se afirma em:
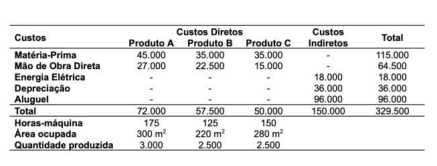
Considere os dados do período:
Com base no Método de Custeio por Absorção, calcule o custo unitário dos produtos A, B e C, adotando os seguintes critérios de rateio:
• os custos indiretos de energia elétrica e depreciação devem ser rateados com base nas horas-máquina;
• o custo indireto de aluguel deve ser rateado com base na área ocupada (m²) pela produção.
Assinale a alternativa CORRETA:

 Conheça nossos planos