Os Custos Indiretos de Fabricação (CIF), por sua própria na...
Próximas questões
Com base no mesmo assunto
Q4010950
Contabilidade de Custos
Os Custos Indiretos de Fabricação (CIF),
por sua própria natureza, não podem ser atribuídos
diretamente aos produtos, sendo necessários
critérios de rateio baseados em estimativas e
medidas de consumo. Esse processo envolve,
em maior ou menor grau, subjetividade e
arbitrariedade, motivo pelo qual a escolha da base
de rateio deve buscar a alternativa mais coerente
e tecnicamente justificável, de acordo com as
informações disponíveis. A Empresa Piauí fabrica
três produtos: A, B e C. A empresa consegue
mensurar diretamente os custos de matéria-prima
e mão de obra direta para cada produto. Contudo,
os custos com energia elétrica, depreciação das
máquinas e aluguel do galpão industrial são
considerados custos indiretos de fabricação, devendo ser apropriados aos produtos por meio
de rateios.
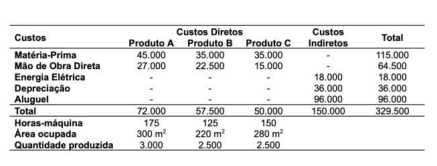
Considere os dados do período:
Com base no Método de Custeio por Absorção, calcule o custo unitário dos produtos A, B e C, adotando os seguintes critérios de rateio:
• os custos indiretos de energia elétrica e depreciação devem ser rateados com base nas horas-máquina;
• o custo indireto de aluguel deve ser rateado com base na área ocupada (m²) pela produção.
Assinale a alternativa CORRETA:
Considere os dados do período:
Com base no Método de Custeio por Absorção, calcule o custo unitário dos produtos A, B e C, adotando os seguintes critérios de rateio:
• os custos indiretos de energia elétrica e depreciação devem ser rateados com base nas horas-máquina;
• o custo indireto de aluguel deve ser rateado com base na área ocupada (m²) pela produção.
Assinale a alternativa CORRETA:
 Conheça nossos planos