Foram encontradas 92.711 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q4064306 Contabilidade Pública
Conforme a Lei 4.320/1964, na categoria econômica, NÃO se classifica(m) como despesa orçamentária corrente o(s):
Alternativas
Q4064305 Contabilidade Pública
Conforme a Lei 4.320/1964, no contexto dos estágios da receita orçamentária, o que define o estágio de RECOLHIMENTO da receita orçamentária é o(a):
Alternativas
Q4064303 Contabilidade Pública
A Lei nº 4.320/1964 classificou a receita pública orçamentária em duas categorias econômicas: Receitas Correntes (RCO) e Receitas de Capital (RCA). Nesse contexto, avalie os itens a seguir, classificando-os como RCO ou RCA:

( ) Receita Patrimonial.
( ) Receita Agropecuária.
( ) Amortização de Empréstimos.
( ) Receita Industrial.

As classificações dos itens avaliados são, respectivamente,
Alternativas
Q4064302 Contabilidade Pública
Conforme a Lei nº 4.320/1964, na categoria econômica, NÃO se classifica(m) como receita orçamentária de capital:
Alternativas
Q4063843 Contabilidade Geral
De acordo com o Código de Ética Profissional do Contador (CEPC), a transgressão do CEPC constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades:
Alternativas
Q4063842 Contabilidade Pública
O relatório resumido da execução orçamentária abrange todos os poderes e o Ministério Público, e é publicado até trinta dias após o encerramento de cada:
Alternativas
Q4063841 Contabilidade Pública
Indicadores fiscais na administração pública são métricas essenciais para avaliar a saúde financeira, eficiência e conformidade dos entes federativos. Eles monitoram o equilíbrio entre receitas e despesas, o nível de endividamento e a capacidade de investimento, fundamentais para a responsabilidade fiscal e transparência.

O indicador, que é calculado pela diferença entre as receitas e despesas do governo em um determinado período, excluindo os custos com juros e amortização da dívida pública, é chamado de resultado:
Alternativas
Q4063837 Contabilidade Geral
De acordo com a Lei nº 6.404/1976, os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens, devem ser classificados:
Alternativas
Q4063835 Contabilidade Pública
A respeito dos conhecimentos sobre empenho, liquidação e pagamento da despesa pública, previstos na Lei nº 4.320/1964, é correto afirmar que:
Alternativas
Q4063834 Contabilidade Pública
De acordo com a Lei nº 4.320/1964, se não receber a proposta orçamentária no prazo fixado nas Constituições ou nas Leis Orgânicas dos Municípios, o Poder Legislativo considerará como proposta:
Alternativas
Q4063833 Contabilidade Pública

Considere o seguinte extrato da lei abaixo


Lei nº 11.254, de 14 de junho de 2024.


Art. 1º Fica instituída a Estratégia Brasil Amigo da Pessoa Idosa no município de Florianópolis, com objetivo de promover o envelhecimento ativo, saudável, sustentável e cidadão da população idosa, principalmente das pessoas idosas mais vulneráveis.


(…)


Art. 12. As despesas decorrentes com a execução desta Lei correrão por conta das dotações orçamentárias vigentes, afetas a cada Secretaria Municipal ou órgãos envolvidos em cada uma das ações previstas no Plano.


§1º Os entes federativos poderão participar da execução das ações da Estratégia Brasil Amigo da Pessoa Idosa como financiadores e cooperadores técnicos das ações a serem executadas.


§2º Poderão ser firmadas parcerias com órgãos e entidades públicas ou privadas, para a implementação de ações embasadas em uma cidade amigável às pessoas idosas.


Como exemplo de estratégia para o cumprimento da lei acima, o Poder Executivo de Florianópolis transfere, mensalmente, recursos públicos previstos em seu orçamento para uma instituição de longa permanência para idosos (asilo). A instituição é uma entidade privada de caráter assistencial, sem finalidade lucrativa, estabelecida em Florianópolis, e os recursos públicos transferidos são utilizados para o custeio de despesas com energia elétrica e pagamento de pessoal da entidade.


Nesse caso, de acordo com a na Lei nº 4.320/1964, essas transferências são classificadas, orçamentariamente, pelo município de Florianópolis como: 

Alternativas
Q4063832 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), são instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público:

1. Os planos, orçamentos e leis de diretrizes orçamentárias.
2. A receita, o custo e as despesas, por segmento de mercado e clientes, das empresas privadas que recebam incentivo fiscal.
3. As prestações de contas e o respectivo parecer prévio.
4. O balancete de verificação e conciliação mensal.
5. O relatório resumido da execução orçamentária e o relatório de gestão fiscal.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4063831 Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), o demonstrativo da estimativa e compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado é parte do:
Alternativas
Q4063828 Contabilidade Pública
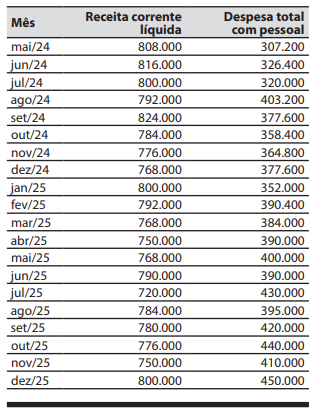
Para responder à questão, considere o demonstrativo abaixo, que apresenta a relação mensal da despesa total com pessoal e da receita corrente líquida do poder executivo de um município.


O comparativo com os limites da despesa total com pessoal em relação à receita corrente líquida, distinguindo a despesa com inativos e pensionistas, previstos na Lei de Responsabilidade Fiscal, é parte integrante do:
Alternativas
Q4063827 Contabilidade Pública
Para responder à questão, considere o demonstrativo abaixo, que apresenta a relação mensal da despesa total com pessoal e da receita corrente líquida do poder executivo de um município.


Com base no demonstrativo e de acordo com os conhecimentos previsto na Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), é correto afirmar que, em dezembro de 2025, o percentual da despesa total com pessoal em relação à receita corrente líquida, foi de:
Alternativas
Q4063825 Contabilidade Pública
Considere a seguinte relação de eventos relativos ao IPTU (Imposto Predial e Territorial Urbano) ocorridos em um município:

1. Em outubro de 2024, a Secretaria Municipal da Fazenda elaborou a estimativa de arrecadação de IPTU para 2025, considerando o crescimento do número de imóveis, a atualização dos valores venais e a inadimplência histórica, estabelecendo o valor previsto em R$ 10.000.000 na proposta da LOA (Lei Orçamentária Anual).

2. Em janeiro de 2025, após a aprovação da LOA, o departamento de tributação municipal procedeu ao cálculo individual do imposto devido por cada contribuinte, emitindo os carnês de pagamento com base no valor venal atualizado e nas alíquotas vigentes.

3. Durante o ano de 2025, os contribuintes efetuaram o pagamento do IPTU nos agentes financeiros credenciados, sendo R$ 10.500.000 recebidos em conta corrente da prefeitura até 31/12/2025.

4. Os valores recebidos pelos agentes financeiros credenciados foram imediatamente transferidos para a conta única do Tesouro Municipal, permitindo sua utilização nas despesas orçamentárias autorizadas.

Com base nos eventos acima e nos conhecimentos sobre os estágios da receita pública, é correto afirmar que, no evento:
Alternativas
Q4063821 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público estabelece definições referentes à avaliação e mensuração de ativos e passivos do setor público.
O valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado, é a definição de valor:
Alternativas
Q4063820 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público considera como válidas as seguintes bases de mensuração dos passivos:

1. Custo de liberação. 2. Valor em uso. 3. Sacrifício de substituição. 4. Preço presumido.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4063819 Contabilidade Pública
Na estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), há a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa estrutura permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.
A natureza da informação contábil que registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, é a:
Alternativas
Q4063817 Contabilidade Pública
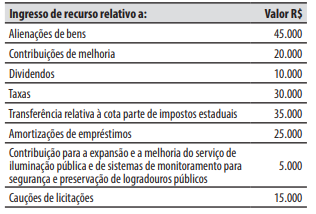
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.

Imagem associada para resolução da questão


O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:

Alternativas
Respostas
3641: B
3642: E
3643: C
3644: E
3645: A
3646: B
3647: A
3648: D
3649: D
3650: A
3651: B
3652: C
3653: A
3654: D
3655: B
3656: B
3657: A
3658: B
3659: E
3660: C