Foram encontradas 92.703 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Com base nessa situação hipotética e na Lei nº 4.320/1964, assinale a opção que apresenta a correta denominação desse estágio da despesa pública.
No que se refere à gestão de ativos de TIC e ao acompanhamento de processos de implantação e migração de sistemas, julgue o item seguinte.
De acordo com as boas práticas de gestão financeira e patrimonial de ativos de TIC em órgãos da Administração Pública, os softwares desenvolvidos internamente pela própria equipe de TI (in‑house) devem ser catalogados exclusivamente como despesas operacionais de consumo imediato (OPEX), sendo vedada a sua incorporação ao balanço patrimonial como ativos intangíveis de capital (CAPEX).
Em relação às políticas, às normas e às auditorias, julgue o item a seguir.
No planejamento de auditoria com base em riscos, o auditor deve avaliar o risco de detecção, que corresponde à probabilidade de os procedimentos substantivos aplicados pelo próprio auditor não identificarem uma falha, um erro ou uma fraude material existente nos processos de TIC.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, ao elaborar o fechamento contábil mensal, uma sociedade empresária tenha reconhecido apenas os salários vencidos no período, deixando de registrar a parcela proporcional de férias e de 13º salário dos empregados, sob o argumento de que esses valores somente seriam exigíveis em momento futuro. Nesse caso, é correto afirmar que o procedimento é adequado, pois as provisões trabalhistas devem ser reconhecidas apenas quando ocorrer o pagamento ou quando houver a rescisão contratual.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, ao elaborar a conciliação bancária mensal, um analista contábil tenha identificado três divergências entre o extrato bancário e a escrituração contábil: rendimentos de aplicação financeira creditados pelo banco na conta‑corrente e ainda não contabilizados pela entidade; encargos financeiros debitados no extrato e não registrados na contabilidade; e tarifa de manutenção de conta debitada pelo banco e não reconhecida contabilmente. Nesse caso, é correto afirmar que o relatório de conciliação deverá indicar ajuste contábil para as três divergências identificadas.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
A escrituração fiscal digital de retenção e outras informações fiscais (EFD‑Reinf) são o instrumento adequado para a declaração das contribuições previdenciárias descontadas dos empregados e das contribuições patronais incidentes sobre a folha de pagamento da entidade, por ser um módulo integrante do Sistema Público de Escrituração Digital (SPED) destinado à prestação de informações previdenciárias.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, durante o planejamento de um trabalho de auditoria, o auditor tenha identificado deficiências relevantes nos controles internos relacionados à autorização de compras e ao registro de fornecedores, avaliando como elevado o risco de controle nessa área. Nesse caso, é correto afirmar que, em razão dessa avaliação, decidiu‑se aumentar o tamanho da amostra e ampliar os testes substantivos aplicados às transações e aos saldos correspondentes, sob o entendimento de que essa ampliação reduziria o risco de controle identificado.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha respondido a um processo judicial decorrente de evento passado. Assim sendo, os assessores jurídicos classificaram a probabilidade de perda como possível e estimaram o valor da obrigação com confiabilidade. Nesse caso, é correto afirmar que a entidade deverá reconhecer provisão no passivo, pois há a obrigação presente decorrente de evento passado, e o valor da obrigação admite estimativa confiável.
Considerem‑se as tabelas a seguir.
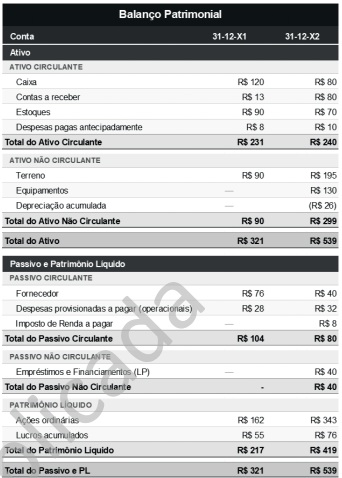
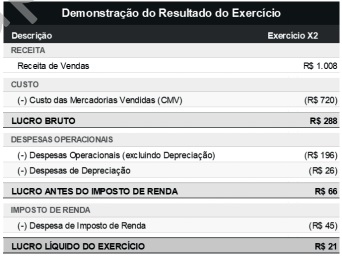
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
No que diz respeito às demonstrações contábeis apresentadas, o aumento da liquidez corrente entre X1 e X2 não permite, isoladamente, concluir pela melhora global da situação econômico‑financeira da entidade, pois um relatório voltado à tomada de decisão deve considerar, de forma integrada, outros elementos relevantes, como o fluxo de caixa operacional, a composição do endividamento e a estrutura dos ativos no período.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em 31‑12‑X2, dois terços do capital de terceiros da sociedade empresária estão concentrados no passivo circulante. Assim, é correto afirmar que essa estrutura de endividamento é considerada menos arriscada do que uma configuração cuja maior parte das obrigações está no passivo não circulante, pois ela indica que a entidade quita as suas dívidas mais rapidamente.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
De acordo com o balanço patrimonial apresentado, a análise vertical permite concluir que a entidade alterou a composição de seus ativos de X1 para X2, isto é, embora o ativo circulante tenha aumentado em valor absoluto, a sua representatividade no total do ativo diminuiu, enquanto o ativo não circulante passou a concentrar a maior parcela dos recursos aplicados pela entidade.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em relação aos saldos de 31‑12‑X2, o capital circulante líquido da sociedade empresária é positivo e corresponde a R$ 160, evidenciando‑se, assim, que os ativos circulantes superam as obrigações de curto prazo.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Considerando os saldos de 31‑12‑X2, o índice de liquidez corrente da sociedade empresária é igual a 3, indicando que, para cada R$ 1 de obrigação de curto prazo, a entidade dispõe de R$ 3 em ativos circulantes.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
A partir das informações apresentadas, em relação à demonstração dos fluxos de caixa (DFC) dessa empresa, que foi apurada em 31‑12‑20X2, o fluxo de caixa líquido das atividades operacionais, apurado pelo método indireto, corresponde ao caixa consumido de R$ 46.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao elaborar o balanço patrimonial, uma companhia que tenha readquirido ações de sua própria emissão para posterior alienação classificou essas ações em tesouraria no ativo circulante, sob o argumento de que havia intenção de revendê‑las no curto prazo e que, por representarem recurso econômico controlado pela entidade capaz de gerar entrada futura de caixa, atendiam à definição de ativo. Nesse caso, é correto afirmar que o referido procedimento foi adequado.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha iniciado o mês de julho com 18 unidades de determinada mercadoria em estoque, ao custo unitário de R$ 150. Nesse ínterim: em 4/7, vendeu 8 unidades por R$ 2.000; em 12/7, adquiriu mais 10 unidades ao custo total de R$ 1.800; e em 22/7, realizou uma nova venda de 12 unidades por R$ 3.300. Nesse caso, é correto afirmar que, considerando‑se que a entidade utilizava o método PEPS para o controle de estoques, o custo das mercadorias vendidas no mês corresponderia a R$ 3.060; e o saldo final do estoque, a R$ 1.440.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O estorno de um lançamento contábil equivocado é realizado mediante a repetição do lançamento original, com os mesmos débitos e créditos, a fim de anular os efeitos do registro incorreto e de restabelecer a situação patrimonial anterior.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
A utilidade da informação contábil depende da combinação entre a relevância e a representação fidedigna, de modo que a representação fidedigna de fenômeno irrelevante não é útil para a tomada de decisão, assim como a representação não fidedigna de fenômeno relevante também compromete a utilidade da informação.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao revisar o plano de contas de uma entidade, a equipe contábil tenha decidido excluir as contas de receitas, custos e despesas do elenco de contas, sob o argumento de que tais contas eram transitórias, encerradas ao final do exercício, e serviam apenas para a elaboração da demonstração do resultado do exercício. Nesse caso, é correto afirmar que o procedimento foi adequado, pois o plano de contas deveria conter somente contas patrimoniais, cujos saldos seriam transferidos para o exercício seguinte.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma entidade tenha realizado a venda de mercadorias a prazo em dezembro e, no mesmo mês, tenha incorrido em despesa de energia elétrica cujo pagamento ocorrerá apenas em janeiro do exercício seguinte. Nesse caso, é correto afirmar que tanto a receita da venda quanto a despesa de energia devem ser reconhecidas em dezembro, quando tiver ocorrido o fato gerador, independentemente do recebimento ou do pagamento em caixa.

 Conheça nossos planos