Questões de Concurso
Para ciências contábeis
Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Créditos adicionais são formas de retificação e complementação das dotações orçamentárias. Para que sejam utilizados, devem obedecer aos preceitos legais para cada uma das modalidades previstas na legislação. Os créditos adicionais que tem como finalidade incluir uma nova dotação orçamentária que não constava na Lei do Orçamento Anual aprovada pelo Poder Legislativo são chamados de __________________. ________________________________________ são exemplos de recursos que, caso estejam disponíveis, podem ser utilizados para abertura de créditos adicionais suplementares. Os créditos adicionais suplementares ___________________ no Balanço Orçamentário, para fins de apuração da Dotação Atualizada.
( ) Para cada empenho realizado deverá ser emitida Nota de Empenho, salvo as hipóteses previstas na legislação. Na Nota de Empenho deverá constar, dentre outras informações, o saldo da dotação orçamentária.
( ) O empenho poderá ser realizado por estimativa quando não se puder definir com precisão o valor da despesa.
( ) A liquidação da despesa é etapa obrigatória para toda despesa orçamentária, inclusive para as despesas orçamentárias sem Nota de Empenho.
( ) A liquidação da despesa será registrada no mesmo momento da variação patrimonial diminutiva, nos casos de despesa com pessoal e amortização do principal da dívida pública.
Os estoques de um Ente Público demonstram os produtos adquiridos e utilizados nas suas atividades, preservando o Princípio da Competência para o registro dos custos e despesas de forma a evidenciar as informações fidedignas para os tomadores de decisão e demais usuários das informações contábeis. Considere o seguinte saldo inicial de estoque de um Ente Público:
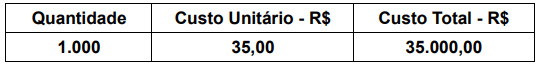
Ao longo do mês, foram realizadas as seguintes operações:
- Compra de 500 unidades, à vista, pelo valor total de R$ 10.000,00.
- Utilização (baixa de estoque) de 800 unidades, considerando o custo médio.
Assinale a alternativa que apresenta a variação no valor total do Ativo Circulante do Ente, após os registros das operações mencionadas (compra e baixa de estoque):
- Receita tributária: R$ 8.500.000,00. - Receita com alienação de bens: R$ 1.000.000,00. - Receita com juros pela remuneração de depósitos bancários (financeira): R$ 500.000,00. - Despesa com pessoal: R$ 4.000.000,00. - Despesa com serviços de terceiros: R$ 3.500.000,00. - Despesas com juros sobre a dívida pública (financeira): R$ 800.000,00.
Com base na legislação vigente, o Resultado Primário apurado pelo Ente Público corresponde a:
- Concessão de adiantamento da primeira parcela do décimo terceiro salário para os servidores públicos: R$ 400.000,00.
- Empenho da despesa e pagamento referente seis meses de seguro dos veículos da frota do Ente, sendo que vigência do seguro terá início no mês seguinte: R$ 180.000,00.
- Valor da provisão (apropriação mensal) do valor devido a título de férias para os servidores públicos: R$ 210.000,00.
- Concessão de adiantamento de recursos para servidor a título de suprimento de caixa: R$ 40.000,00.
Com base nas informações apresentadas, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária e patrimonial (variação patrimonial diminutiva) do Ente Público:
- Recebimento receita tributária referente abril de 2026: R$ 1.200.000,00.
- Registro da receita tributária do mês de maio de 2026, com previsão de recebimento em junho de 2026: R$ 900.000,00.
- Recebimento de receita tributária (principal) inscrita em dívida ativa tributária no ano de 2025: R$ 300.000,00.
- Apropriação (registro contábil) dos encargos moratórios (juros e multa) sobre valores inscritos em dívida ativa tributária: R$ 50.000,00.
- Utilização de recursos da conta corrente para aplicação financeira com disponibilidade (liquidez) imediata: R$ 150.000,00.
Após os registros contábeis apresentados acima, é CORRETO afirmar que, ao final do mês de maio de 2026:
- Valor do bem: R$ 900.000,00. - Pagamento de 50% do valor à vista e o restante a prazo.
- Total dos juros sobre o valor financiado: R$ 300.000,00.
- Vida útil estimada do bem: 05 (cinco) anos.
- Valor residual do bem: R$ 600.000,00.
Com base nos dados acima, assinale o valor da depreciação mensal do bem adquirido:
- Dotação autorizada: R$ 2.200.000,00.
- Empenhos realizados no exercício: R$ 1.700.000,00.
- Empenhos do exercício liquidados: R$ 1.500.000,00.
- Crédito adicional suplementar aberto: R$ 300.000,00.
- Empenhos do exercício cancelados: R$ 100.000,00.
Com base nas informações apresentadas, o saldo da dotação orçamentária após todos os registros contábeis será de:
- Apropriação (registro contábil) de nota fiscal de fornecedor (prestador de serviço), para pagamento no mês seguinte: R$ 90.000,00.
- Apropriação (registro contábil) da folha de pagamento mensal, sendo que o valor da remuneração bruta foi de R$ 1.400.000,00 para pagamento no primeiro dia útil do mês seguinte e retenção dos valores descontados a título de previdência social foi de R$ 200.000,00, a serem recolhidos dia 10 (dez) do mês seguinte.
- Recolhimento em atraso dos tributos retidos sobre folha de pagamento e serviços de terceiros, sendo R$ 80.000,00 de valor original e R$ 20.000,00 de encargos de mora (juros e multa). Deve-se considerar o registro dos encargos de mora no momento do recolhimento (não foram lançados anteriormente).
- Apropriação (registro contábil) dos encargos do mês sobre a parcela da operação de crédito realizada anteriormente. Valor mensal dos encargos R$ 70.000,00.
- Pagamento da parcela mensal de operação de crédito, sendo R$ 300.000,00 de valor principal e R$ 30.000,00 de encargos financeiros (já apropriados/registrados) no mês anterior.
Considerando as informações acima, é possível afirmar que:
- Recebimento de receita tributária relativa ao ano de 2025, mas que não estava inscrita em Dívida Ativa, no valor de R$ 100.000,00.
- Recebimento de recursos de outro Ente público para a realização de uma obra pública, no valor de R$ 300.000,00.
- Recebimento de recursos provenientes de uma operação de crédito por antecipação da receita orçamentária, no valor de R$ 200.000,00.
- Recebimento de recursos referente a valores inscritos em dívida ativa tributária no exercício de 2025, sendo R$ 100.000,00 de valor principal e R$ 50.000,00 de encargos de mora (multa e juros).
- Recebimento de recursos provenientes da receita tributária do exercício de 2026, sendo R$ 400.000,00 de valor principal e R$ 50.000,00 de encargos de mora (multa e juros).
Com base nos dados apresentados, assinale o valor da Receita Orçamentária do Ente Público no mês de maio de 2026:
Após a realização de trabalhos individuais de auditoria em processos de arrecadação, atendimento ao contribuinte, cobrança administrativa e controle de créditos tributários, a unidade de auditoria interna pretende emitir opinião geral sobre os processos de governança, gerenciamento de riscos e controles internos da unidade auditada. Parte dos trabalhos avaliados foi realizada pela própria unidade de auditoria, e outra parte foi produzida por outros provedores de avaliação. Antes da divulgação da comunicação final, a equipe também identificou a possibilidade de existência de informação sigilosa em determinados trechos do relatório.
A partir da situação hipotética precedente, assinale a opção correta acerca da comunicação dos resultados da auditoria e da emissão de opinião geral, conforme a Instrução Normativa CGU n.º 3/2017.
Durante auditoria em sistema de controle de créditos tributários, a equipe apresentou à unidade auditada o objetivo, a natureza e a forma de comunicação dos resultados. No curso dos exames, o gestor da área impôs aos auditores internos limitações de acesso a dados relevantes, e a equipe identificou achados que indicavam falhas significativas de controle.
Nesse caso, conforme a Instrução Normativa CGU n.º 3/2017, a unidade de auditoria interna governamental deve
Ao elaborar seu plano de auditoria interna, determinada unidade de auditoria verificou que a unidade auditada ainda não possuía processo formalizado de gerenciamento de riscos. Apesar disso, foram identificados processos relevantes para a arrecadação municipal, com expressivo volume financeiro, histórico de falhas operacionais e impacto direto no atendimento ao contribuinte.
Considerando a situação hipotética apresentada e o planejamento das ações de controle interno consoante a Instrução Normativa CGU n.º 3/2017, assinale a opção correta.
Em certa unidade fazendária municipal, os gestores responsáveis pelo cadastro tributário instituíram conferências periódicas para reduzir riscos de lançamento incorreto. Uma assessoria vinculada à gestão passou a monitorar a conformidade dessas conferências e a orientar os servidores envolvidos. Posteriormente, a unidade de auditoria interna avaliou a eficácia desses controles e emitiu recomendações para seu aperfeiçoamento.
Considerando a situação hipotética apresentada e a estrutura de controles internos prevista na Instrução Normativa CGU n.º 3/2017, assinale a opção correta.

 Conheça nossos planos