Questões de Concurso
Para auditor público interno
Foram encontradas 850 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450099
Contabilidade Pública
Texto associado
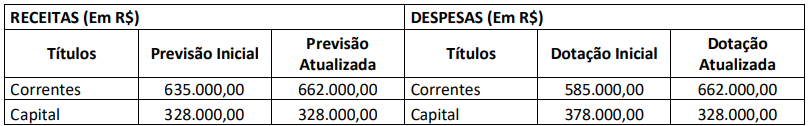
Com base nos dados a seguir, responda à questão.
Determinada Prefeitura apresentou as seguintes informações relativas ao ano de 2022:
Outras ocorrências:
• Lançamento de tributos na data da ocorrência do fato gerador no valor de R$ 480.000,00, sendo arrecadados no exercício
financeiro corrente o valor de R$ 460.000,00;
• Arrecadação de taxas concomitante com o fato gerador no valor de R$ 75.000,00;
• Ingressos financeiros provenientes de operações de crédito no valor de R$ 100.000,00;
• Arrecadação de tributos lançados no exercício financeiro anterior no valor de R$ 70.000,00;
• Ingressos financeiros de R$ 125.000,00 provenientes da alienação de bens imóveis, cujo valor de aquisição foi R$ 250.000,00
e cuja depreciação acumulada foi de R$ 120.000,00;
• Bens móveis recebidos em doação no valor de R$ 45.000,00;
• Ingressos financeiros de R$ 90.000,00 provenientes de transferência intergovernamental recebida para construção de uma
unidade de saúde;
• Empenho com Material de Consumo no valor de R$ 180.000,00, dos quais R$ 150.000,00 foram liquidados, R$ 100.000,00
foram pagos e R$ 120.000,00 consumidos;
• Empenho com despesa de Pessoal e Encargos Sociais no valor de R$ 300.000,00, dos quais R$ 295.000,00 foram liquidados e
R$ 270.000,00 foram pagos;
• Empenho, liquidação e pagamento da despesa com aquisição de terreno no valor de R$ 120.000,00;
• Empenho de despesa com serviços de construção de uma unidade de saúde no valor de R$ 200.000,00, dos quais R$ 120.000,00
foram liquidados e R$ 90.000,00 foram pagos;
• Empenho e liquidação de despesa com serviços de consultoria no valor de R$ 170.000,00, dos quais R$ 120.000,00 foram
pagos.
É correto afirmar que o Resultado da Execução Orçamentária no ano de 2022 foi:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450098
Administração Financeira e Orçamentária
Texto associado
Com base nos dados a seguir, responda à questão.
Determinada Prefeitura apresentou as seguintes informações relativas ao ano de 2022:
Outras ocorrências:
• Lançamento de tributos na data da ocorrência do fato gerador no valor de R$ 480.000,00, sendo arrecadados no exercício
financeiro corrente o valor de R$ 460.000,00;
• Arrecadação de taxas concomitante com o fato gerador no valor de R$ 75.000,00;
• Ingressos financeiros provenientes de operações de crédito no valor de R$ 100.000,00;
• Arrecadação de tributos lançados no exercício financeiro anterior no valor de R$ 70.000,00;
• Ingressos financeiros de R$ 125.000,00 provenientes da alienação de bens imóveis, cujo valor de aquisição foi R$ 250.000,00
e cuja depreciação acumulada foi de R$ 120.000,00;
• Bens móveis recebidos em doação no valor de R$ 45.000,00;
• Ingressos financeiros de R$ 90.000,00 provenientes de transferência intergovernamental recebida para construção de uma
unidade de saúde;
• Empenho com Material de Consumo no valor de R$ 180.000,00, dos quais R$ 150.000,00 foram liquidados, R$ 100.000,00
foram pagos e R$ 120.000,00 consumidos;
• Empenho com despesa de Pessoal e Encargos Sociais no valor de R$ 300.000,00, dos quais R$ 295.000,00 foram liquidados e
R$ 270.000,00 foram pagos;
• Empenho, liquidação e pagamento da despesa com aquisição de terreno no valor de R$ 120.000,00;
• Empenho de despesa com serviços de construção de uma unidade de saúde no valor de R$ 200.000,00, dos quais R$ 120.000,00
foram liquidados e R$ 90.000,00 foram pagos;
• Empenho e liquidação de despesa com serviços de consultoria no valor de R$ 170.000,00, dos quais R$ 120.000,00 foram
pagos.
Considerando as informações apresentadas, as despesas orçamentárias correntes e de capital executadas no ano de 2022
totalizam, respectivamente:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450097
Auditoria
O auditor de controle interno, João do Espírito Santo, realizou o relatório da Auditoria Interna abordando os seguintes aspectos:
• o objetivo e a extensão dos trabalhos;
• a metodologia adotada;
• eventuais limitações ao alcance dos procedimentos de auditoria;
• a descrição dos fatos constatados e as evidências encontradas;
• os riscos associados aos fatos constatados; e,
• as conclusões e as recomendações resultantes dos fatos constatados.
Considerando as normas relativas ao Relatório da Auditoria Interna estabelecidas no item 12.3 da NBC TI 01, o relatório da Auditoria Interna apresentado pelo auditor de controle interno
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450096
Auditoria
O julgamento profissional deve ser exercido ao considerar a materialidade, o risco do trabalho, bem como a quantidade e a
qualidade das evidências disponíveis ao planejar e realizar o trabalho, especialmente, ao determinar a natureza, a época e a
extensão dos procedimentos. Sobre a temática, analise as afirmativas a seguir.
I. A materialidade é considerada no contexto dos fatores qualitativos e, quando aplicável, a fatores quantitativos. Ao considerar a materialidade em trabalho específico, a importância relativa de fatores quantitativos e qualitativos é assunto de julgamento profissional.
II. O risco do trabalho não se refere nem inclui os riscos de negócio do auditor independente, tais como perdas em litígios, publicidade adversa, ou outros eventos que surjam em conexão com a informação específica do objeto.
III. A quantidade ou a qualidade das evidências disponíveis são influenciadas por características do objeto ou da informação.
Sobre o tema estrutura conceitual para trabalhos de asseguração, à luz da NBC TA Estrutura Conceitual que dispõe sobre a estrutura conceitual para trabalhos de asseguração, está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450095
Auditoria
A Auditoria Interna deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, obrigando-se a
informá-la, sempre por escrito, de maneira reservada, sobre quaisquer indícios ou confirmações de irregularidades detectadas no
decorrer de seu trabalho. Acerca do tema fraude e erro, à luz da NBC TI 01, que trata da Auditoria Interna, assinale a afirmativa
correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450094
Direito Constitucional
A ordem econômica na Constituição de 1988 consagra um regime de mercado organizado, entendido como tal aquele afetado
pelos preceitos da ordem pública clássica; portanto, a intervenção do Estado na economia deve sempre ser pautada pela
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450093
Administração Pública
Maria, servidora pública lotada em determinada entidade estadual, foi cedida para outra entidade da Administração Pública.
Considerando as disposições que norteiam o tema, analise as afirmativas a seguir.
I. A cessão somente poderá ocorrer para o exercício de cargo em comissão ou função de confiança, exceto se houver disposição legal em contrário.
II. As cessões que impliquem reembolso pela Administração Pública federal, direta e indireta, somente ocorrerão para o exercício de cargo em comissão ou função de confiança com graduação mínima igual ou equivalente ao nível 4 dos cargos em comissão do Grupo-DAS.
III. A cessão será concedida por prazo indeterminado.
IV. A cessão poderá ser encerrada, a qualquer momento, por ato unilateral do cedente, do cessionário ou do agente público cedido.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450092
Contabilidade Pública
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios
capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas
e a obediência a limites e condições no que tange à renúncia de receita, geração de despesas com pessoal, da seguridade
social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de
garantia e inscrição em Restos a Pagar. Ao final de cada quadrimestre será emitido pelos titulares dos Poderes e órgãos o
Relatório de Gestão Fiscal que conterá, EXCETO:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450091
Direito Tributário
“Taxa é correspondência entre o valor exigido e o custo da atividade estatal. A taxa, enquanto contraprestação a uma atividade do
poder público, não pode superar ____________________________ , que deve existir entre o custo real da atuação estatal referida
ao contribuinte e o valor que o Estado pode exigir de cada contribuinte, considerados, para esse efeito, os elementos pertinentes às
alíquotas e à base de cálculo fixadas em lei. Se o valor da taxa, no entanto, ultrapassar o custo do serviço prestado ou posto à
disposição do contribuinte, dando causa, assim, a uma situação de onerosidade excessiva, que descaracterize essa relação de equivalência entre os fatores referidos, o custo real do serviço, de um lado, e o valor exigido do contribuinte, de outro, configurar-se-á, então, quanto a essa modalidade de tributo, hipótese de ofensa à cláusula vedatória inscrita no Art. 150, IV, da CF.”
Assinale a alternativa que completa corretamente a afirmativa anterior.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Ciências Contábeis |
Q2450090
Auditoria Governamental
Tomada de Contas Especial (TCE) é um processo administrativo devidamente formalizado, com rito próprio, para apurar
responsabilidade por ocorrência de dano à Administração Pública federal, com apuração de fatos, quantificação do dano,
identificação dos responsáveis e obter o respectivo ressarcimento. Sobre o tema em comento, marque V para as afirmativas
verdadeiras e F para as falsas.
( ) O Conselho Federal e os Conselhos Seccionais da Ordem dos Advogados do Brasil não estão obrigados a prestar contas ao Tribunal de Contas da União nem a qualquer outra entidade externa.
( ) Prestará contas qualquer pessoa física ou jurídica, pública ou privada, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores públicos ou pelos quais a União responda, ou que, em nome desta, assuma obrigações de natureza pecuniária.
( ) A Controladoria-Geral da União (CGU) pode fiscalizar a aplicação de verbas federais onde quer que elas estejam sendo aplicadas, mesmo que em outro ente federado às quais foram destinadas. A fiscalização exercida pela CGU é interna, pois é feita exclusivamente sobre verbas provenientes do orçamento do Executivo.
( ) A Constituição do Brasil, em seu Art. 70, estabelece que compete ao Tribunal de Contas auxiliar o Legislativo na função de fiscalização a ele designada. Não cabe ao Poder Legislativo apreciar recursos interpostos contra decisões tomadas em processos administrativos nos quais se discuta questão tributária.
A sequência está correta em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449974
Auditoria
Considerando exclusivamente as informações apresentadas, bem como a definição do escopo, da natureza, da época e da
extensão dos riscos e procedimentos atinentes aos trabalhos de auditoria, analise as informativas a seguir.
I. O risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não identifiquem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções.
II. O risco de controle é aquele que uma organização está exposta sem considerar quaisquer ações gerenciais que possam reduzir a probabilidade de sua ocorrência ou seu impacto.
III. O risco de auditoria consiste na possibilidade de emitir relatório de auditoria incorreto por não ter detectado erros ou irregularidades significativas que modificariam a opinião expressa no relatório.
IV. O risco inerente é o risco de que um erro ou classificação indevida materiais que possam constar de uma afirmação não sejam evitados ou detectados tempestivamente pelos controles internos da entidade.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449973
Auditoria
As seguintes informações foram obtidas no relatório de auditoria sobre a utilização de controles internos nas atividades de
contratações públicas em um município brasileiro; analise-as.
I. O município identifica as demandas por bens e serviços para limpeza das vias públicas utilizando um documento padrão de oficialização das necessidades do município. Esse documento é utilizado para garantir que as demandas sejam justificadas e fundamentadas, e tem contribuído, continuamente, para a economia e boa gestão do gasto público.
II. Algumas licitações para aquisição de equipamentos e serviços de informática foram realizadas sem existência de setor específico com atribuições definidas, levando a aquisições de bens e serviços desvantajosas para o município, tais como compras de componentes mal especificados e aquisição de serviços que não permitem adequada gestão contratual.
III. Para garantir a disponibilidade dos bens e serviços, previamente selecionados, nas quantidades adequadas e no tempo oportuno, o município implantou um método para quantificação de bens e serviços a serem adquiridos para utilização em reformas de praças e parques, o que tem levado a estimativas de quantidades e padrões adequados e contribuído para a boa gestão dos recursos e economia dos gastos públicos do município.
Considerando exclusivamente as informações apresentadas, bem como que o controle interno deve promover a eficiência operacional, garantindo que os recursos públicos sejam empregados eficientemente nas operações cotidianas do município, verifica-se que a gestão pública do município necessitaria implementar controles adequados e efetivos de acordo com o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449972
Legislação dos Municípios do Estado do Espírito Santo
Considerando exclusivamente a Lei Municipal nº 1.464, de 10 de maio de 2012, que consolida o Sistema de Controle Interno do
município de Santa Maria de Jetibá como órgão integrante da administração no âmbito do executivo e do legislativo municipal,
analise as afirmativas a seguir.
I. O Sistema de Controle Interno terá por objetivo planejar e executar as receitas e despesas orçamentárias aprovadas para o município.
II. O Sistema de Controle Interno terá por objetivo avaliar tempestivamente o atendimento das metas e resultados previstos nos respectivos planos plurianuais, leis de diretrizes orçamentárias, bem como a execução dos programas de governo e orçamentos.
III. O Sistema de Controle Interno terá por objetivo acompanhar se as receitas e despesas previdenciárias estão sendo apresentadas em demonstrativos financeiro e orçamentário próprios.
IV. O Sistema de Controle Interno terá por objetivo verificar o cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de obras e prestação de serviços.
Está correto o que se afirma em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449971
Auditoria
Considerando exclusivamente a ISSAI 400, que trata dos Princípios Fundamentais de Auditoria de Conformidade, é INCORRETO
afirmar que, na auditoria de conformidade, o auditor designado para o trabalho de auditoria deverá
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449970
Auditoria
As seguintes informações foram obtidas ao decorrer da auditoria interna realizada no setor de obras de um município:
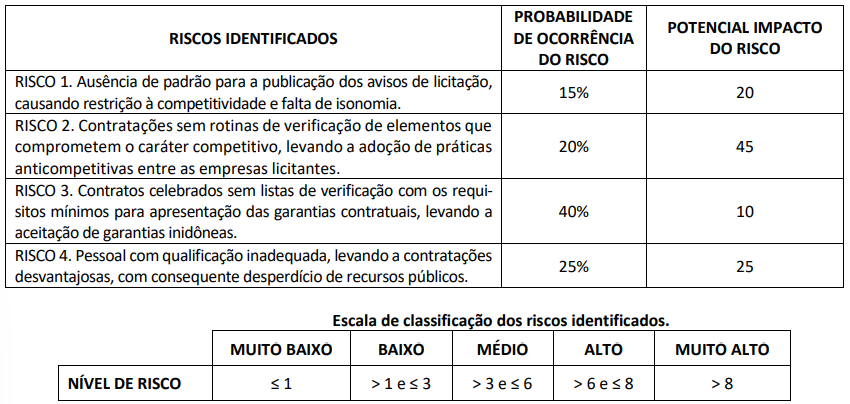
Considerando exclusivamente as informações apresentadas, bem como que cada risco identificado deve ser avaliado em termos de seu potencial impacto e sua probabilidade de ocorrência, assinale a afirmativa correta.
Considerando exclusivamente as informações apresentadas, bem como que cada risco identificado deve ser avaliado em termos de seu potencial impacto e sua probabilidade de ocorrência, assinale a afirmativa correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449969
Direito Administrativo
Nos termos da Lei nº 14.133/2021, o valor previamente estimado da contratação deverá ser compatível com os valores praticados
pelo mercado, considerados os preços constantes de bancos de dados públicos e as quantidades a serem contratadas, observadas
a potencial economia de escala e as peculiaridades do local de execução do objeto. No processo licitatório para aquisição de bens e
contratação de serviços em geral, conforme regulamento, o valor estimado será definido com base no melhor preço aferido por
meio da utilização dos seguintes parâmetros, adotados de forma combinada ou não:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449968
Direito Tributário
O CTN estabelece as regras para o pagamento do crédito tributário, incluindo formas de extinção da obrigação, como a compensação, a transação, a remissão, a prescrição, dentre outras. O crédito tributário, portanto, é o cerne do sistema tributário brasileiro, sendo sua correta constituição e exigibilidade essenciais para o funcionamento do Estado e para a arrecadação dos recursos
necessários à realização de suas funções. Em relação ao crédito tributário, analise as afirmativas a seguir.
I. Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível.
II. Aplica-se ao lançamento a legislação que, posteriormente à ocorrência do fato gerador da obrigação, tenha instituído novos critérios de apuração ou processos de fiscalização, ampliado os poderes de investigação das autoridades administrativas, ou outorgado ao crédito maiores garantias ou privilégios, exceto, neste último caso, para o efeito de atribuir responsabilidade tributária a terceiros.
III. A concessão da moratória em caráter individual gera direito adquirido e será revogado de ofício, sempre que se apure que o beneficiado não satisfazia ou deixou de satisfazer as condições ou não cumprira ou deixou de cumprir os requisitos para a concessão do favor, cobrando-se o crédito acrescido de juros de mora com imposição da penalidade cabível, nos casos de dolo ou simulação do beneficiado, ou de terceiro em benefício daquele.
IV. Se a lei não fixar prazo a homologação, será ele de dois anos, a contar da ocorrência do fato gerador; expirado esse prazo sem que a Fazenda Pública se tenha pronunciado, considera-se homologado o lançamento e definitivamente extinto o crédito, salvo se comprovada a ocorrência de dolo, fraude ou simulação.
Está correto o que se afirma apenas em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449967
Legislação Federal
A dívida ativa da Fazenda Pública é o conjunto de créditos de natureza tributária e não tributária, constituídos contra devedores que, por diversas razões, não cumpriram com suas obrigações perante o Estado. A Lei nº 6.830/1980, conhecida como
Lei de Execução Fiscal, regulamenta o processo de cobrança dessas dívidas ativas no âmbito federal. Sobre à referida Lei,
assinale a afirmativa correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449966
Direito Constitucional
A ordem econômica e financeira é um dos pilares da Constituição Federal do Brasil de 1988. Ela estabelece os princípios e
diretrizes que devem orientar a organização da economia e das finanças públicas do país, visando à promoção do desenvolvimento econômico com justiça social. A ordem econômica e financeira brasileira é pautada por princípios como a soberania
nacional, a propriedade privada, a função social da propriedade, a livre concorrência, a defesa do consumidor, a defesa do
meio ambiente, a redução das desigualdades regionais e sociais, a busca do pleno emprego, dentre outros. Sobre a ordem
econômica e financeira de acordo com a Constituição Federal, analise as afirmativas a seguir.
I. As empresas públicas e as sociedades de economia mista poderão gozar de privilégios fiscais não extensivos às do setor privado.
II. O Estado favorecerá a organização da atividade garimpeira em cooperativas, tendo em vista a proteção do meio ambiente e a promoção econômico-social dos garimpeiros.
III. As jazidas, em lavra ou não, e demais recursos minerais e os potenciais de energia hidráulica constituem propriedade distinta da do solo, para efeito de exploração ou aproveitamento, e pertencem à União, garantida ao concessionário a propriedade do produto da lavra.
IV. A lei, sem prejuízo da responsabilidade individual dos dirigentes da pessoa jurídica, poderá estabelecer a responsabilidade desta, sujeitando-a às punições compatíveis com sua natureza, nos atos praticados contra a ordem econômica e financeira e contra a economia popular.
Está correto o que se afirma apenas em
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Santa Maria de Jetibá - ES
Prova:
Instituto Consulplan - 2024 - Prefeitura de Santa Maria de Jetibá - ES - Auditor Público Interno - Especialidade: Direito |
Q2449965
Direito Civil
No contexto do direito sucessório, a colação refere-se a um princípio que busca equalizar as quotas hereditárias dos herdeiros,
considerando as doações feitas em vida pelo autor da herança. Esse princípio está presente em alguns sistemas jurídicos, como o
brasileiro, com base no Código Civil. Tendo em vista que a colação tem como objetivo garantir que, ao calcular a parte da herança
de cada herdeiro, seja levado em consideração o valor dos bens que foram doados pelo de cujus ainda em vida, marque V para as
afirmativas verdadeiras e F para as falsas.
( ) São dispensadas da colação as doações que o doador determinar saiam da parte disponível, contanto que não a excedam, computado o seu valor ao tempo da doação.
( ) A dispensa da colação só pode ser outorgada pelo doador em testamento.
( ) O valor de colação dos bens doados será aquele, certo ou estimativo, que lhes atribuir o ato de liberalidade.
( ) Quando os netos, representando os seus pais, sucederem aos avós, serão obrigados a trazer à colação, ainda que não o hajam herdado, o que os pais teriam de conferir.
A sequência está correta em

 Conheça nossos planos