Questões de Concurso
Para técnico
Foram encontradas 14.339 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3078010
Contabilidade de Custos
Uma empresa fabricante de móveis para bebês se especializou na produção
de três produtos: guarda-roupa, berço e cômoda.
Aos três produtos foram alocados os seguintes custos diretos:
Guarda-roupa R$ 82.000 Berço R$ 50.000 Cômoda R$ 68.000 TOTAL R$ 200.000
Os seguintes custos indiretos precisam ser alocados:
Depreciação de equipamentos R$ 36.000 Manutenção de equipamentos R$ 63.000 Outros custos indiretos R$ 18.000 TOTAL R$ 117.000
Os custos indiretos são alocados levando-se em consideração o tempo de uso de horas-máquina (hm) para produção dos produtos. Essa informação pode ser observada a seguir:
Guarda-roupa 400 horas-máquina Berço 250 horas-máquina Cômoda 350 horas-máquina TOTAL 1.000 horas-máquina
Considerando-se somente essas informações, o custo total por produto, do guarda-roupa, do berço e da cômoda, respectivamente, é de
Q3078009
Contabilidade de Custos
Texto associado
Uma pequena fábrica de sabonetes contratou um contador para criar um sistema
simples de controle de custos, haja vista que estavam crescendo e as vendas
aumentavam. Para isso, o contador levantou algumas informações do último mês
sobre o processo produtivo, administrativo e de vendas do negócio. Os custos de
produção e outras informações sobre a entidade são os seguintes:
• Unidades produzidas: 10.000
• Unidades vendidas: 9.800
• Preço de venda unitário: R$ 10
• Custos fixos totais de produção: R$ 15.000
• Despesas fixas totais de administração e vendas: R$ 3.000
• Custos variáveis de produção: R$ 4,50 por unidade
• Despesas variáveis de administração e venda: R$ 0,70 por unidade
Não havia estoques iniciais de matéria-prima, produtos em processo ou produtos
acabados para comercialização, e toda a produção iniciada no mês foi concluída no
próprio mês.
A margem de segurança da empresa, em percentual, foi de
Q3078008
Contabilidade de Custos
Texto associado
Uma pequena fábrica de sabonetes contratou um contador para criar um sistema
simples de controle de custos, haja vista que estavam crescendo e as vendas
aumentavam. Para isso, o contador levantou algumas informações do último mês
sobre o processo produtivo, administrativo e de vendas do negócio. Os custos de
produção e outras informações sobre a entidade são os seguintes:
• Unidades produzidas: 10.000
• Unidades vendidas: 9.800
• Preço de venda unitário: R$ 10
• Custos fixos totais de produção: R$ 15.000
• Despesas fixas totais de administração e vendas: R$ 3.000
• Custos variáveis de produção: R$ 4,50 por unidade
• Despesas variáveis de administração e venda: R$ 0,70 por unidade
Não havia estoques iniciais de matéria-prima, produtos em processo ou produtos
acabados para comercialização, e toda a produção iniciada no mês foi concluída no
próprio mês.
O valor do ponto de equilíbrio contábil, em unidades de sabonetes, é igual a
Q3078007
Contabilidade de Custos
Texto associado
Uma pequena fábrica de sabonetes contratou um contador para criar um sistema
simples de controle de custos, haja vista que estavam crescendo e as vendas
aumentavam. Para isso, o contador levantou algumas informações do último mês
sobre o processo produtivo, administrativo e de vendas do negócio. Os custos de
produção e outras informações sobre a entidade são os seguintes:
• Unidades produzidas: 10.000
• Unidades vendidas: 9.800
• Preço de venda unitário: R$ 10
• Custos fixos totais de produção: R$ 15.000
• Despesas fixas totais de administração e vendas: R$ 3.000
• Custos variáveis de produção: R$ 4,50 por unidade
• Despesas variáveis de administração e venda: R$ 0,70 por unidade
Não havia estoques iniciais de matéria-prima, produtos em processo ou produtos
acabados para comercialização, e toda a produção iniciada no mês foi concluída no
próprio mês.
Os valores do resultado do exercício, considerando o custeio por absorção
e o custeio variável, respectivamente, são
Q3078006
Contabilidade Geral
No dia 1º de janeiro de 2024, uma empresa adquiriu um automóvel no valor
de R$ 100.000 que será utilizado para entrega de mercadorias. Foram estimados uma vida
útil de 8 anos de uso e um valor residual de 20%. Com base nessas informações e
considerando a NBC TG 27 (R4) – Ativo imobilizado, o valor da depreciação anual, em 2024
será de:
Q3078005
Contabilidade Pública
Conforme a Lei nº 4.320, de 17 de março de 1964, os resultados gerais dos
exercícios serão demonstrados em uma série de balanços e demonstrativos.
NÃO são exigidas da entidade pública a elaboração e a divulgação do/a:
NÃO são exigidas da entidade pública a elaboração e a divulgação do/a:
Q3078004
Contabilidade Geral
Considerando a NBC TG Estrutura Conceitual – Estrutura Conceitual para
Elaboração e Divulgação de Relatório Contábil-Financeiro, analise as afirmativas a seguir:
I. Um ativo deve ser reconhecido no balanço patrimonial quando for provável que benefícios econômicos futuros dele provenientes fluirão para a entidade, mesmo que seu custo ou valor não possa ser mensurado com confiabilidade.
II. Um ativo não deve ser reconhecido no balanço patrimonial quando os gastos incorridos não proporcionarem a expectativa provável de geração de benefícios econômicos para a entidade além do período contábil corrente. Ao invés disso, tal transação deve ser reconhecida como receita na demonstração do resultado.
III. A despesa deve ser reconhecida imediatamente na demonstração do resultado quando o gasto não produzir benefícios econômicos futuros ou quando, e na extensão em que, os benefícios econômicos futuros não se qualificarem, ou deixarem de se qualificar, para reconhecimento no balanço patrimonial como ativo.
É CORRETO o que se afirma em
Q3078003
Contabilidade Pública
Analise a tabela a seguir, na qual são apresentados os valores contábeis de um município.
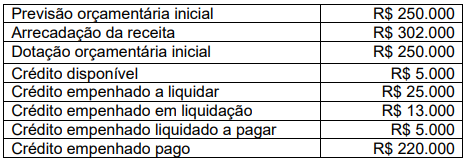
Considerando-se essas informações, o resultado orçamentário do município é de:
Q3078002
Contabilidade Geral
Considerando a NBC TG 07 (R2) – Subvenção e Assistência
Governamentais, analise as afirmativas a seguir:
I. A forma como a subvenção é recebida influencia no método de contabilização a ser adotado. Assim, a contabilização não deve ser a mesma quando a subvenção é recebida em dinheiro ou recebida como redução de passivo.
II. Uma vez que a subvenção governamental é recebida de uma fonte que não os acionistas, mas deriva de ato de gestão em benefício da entidade, deve ser creditada diretamente no patrimônio líquido da entidade.
III. A subvenção e a assistência governamental não devem ser reconhecidas até que exista a razoável segurança de que a entidade cumprirá todas as condições estabelecidas e relacionadas à subvenção, e que a subvenção será recebida.
IV. O simples recebimento da subvenção não é prova conclusiva de que as condições a ela vinculadas tenham sido ou serão cumpridas.
É CORRETO o que se afirma em
Q3077981
Algoritmos e Estrutura de Dados
Em um sistema de gerenciamento de arquivos de um sistema operacional,
é necessário implementar uma estrutura de dados que permita a organização hierárquica de
diretórios e arquivos. Essa estrutura deve suportar operações eficientes de inserção, busca e
navegação entre diferentes níveis de diretórios, além de garantir que a estrutura permaneça
balanceada para otimizar seu desempenho. A estrutura de dados adequada para atender a
essas necessidades é a:
Q3077980
Redes de Computadores
Uma universidade brasileira está expandindo sua infraestrutura de telefonia
VoIP utilizando o servidor Asterisk. O técnico de tecnologia da informação (TI) foi designado
para configurar o Asterisk, integrando-o com a rede existente, configurando as rotas de
chamadas, gerenciando as extensões dos usuários e implementando políticas de segurança
para proteger as comunicações. Nesse cenário, a função desempenhada pelo Asterisk é:
Q3077979
Governança de TI
Durante a execução de um contrato de outsourcing de impressão, um órgão
público deve assegurar a conformidade e a qualidade dos serviços prestados. De acordo com
a Instrução Normativa SGD/ME nº 94, de 23 de dezembro de 2022, e a Portaria SGD/MGI nº
370, de 8 de março de 2023, o procedimento a ser obrigatoriamente implementado para a
fiscalização eficaz desse contrato é:
Q3077978
Redes de Computadores
Em um ambiente corporativo, um técnico de tecnologia da informação (TI)
está configurando um novo servidor LDAP e precisa garantir que os objetos de diretório sejam
corretamente identificados e localizados dentro da hierarquia do diretório. O técnico encontra
o termo "Distinguished Name (DN)" na documentação e deve confirmar seu entendimento. A
definição CORRETA desse termo em um diretório LDAP é:
Q3077977
Redes de Computadores
Um usuário está tentando acessar um diretório compartilhado em um
servidor de arquivos que utiliza Samba para gerenciar os compartilhamentos em um ambiente
misto com estações de trabalho Windows e Linux. O usuário reporta que, ao tentar acessar o
compartilhamento, recebe a mensagem de erro "Access Denied" (Acesso Negado). O técnico
de tecnologia da informação (TI) verifica que o servidor Samba está funcionando
corretamente, e outros usuários conseguem acessar seus respectivos compartilhamentos.
Após confirmar que o usuário consta na lista de usuários permitidos, a ação subsequente que
o técnico deve realizar para diagnosticar o problema é:
Q3077976
Sistemas Operacionais
Uma universidade com múltiplos campi está configurando um domínio
Active Directory e deseja otimizar a replicação entre controladores de domínio distribuídos
geograficamente. O técnico de tecnologia da informação (TI) responsável deve configurar
corretamente os sites e links de sites para garantir que a replicação ocorra de forma eficiente,
levando em conta o uso de largura de banda e os tempos de replicação. Com base nessas
necessidades, a descrição CORRETA de uma característica essencial da configuração de
sites no Active Directory é:
Q3077975
Redes de Computadores
Em uma rede de computadores, a comunicação entre um cliente e um
servidor web envolve vários protocolos e conceitos. Considerando o protocolo HTTP e o seu
funcionamento sobre TCP/IP, a descrição CORRETA do papel do protocolo HTTP na
comunicação e a relação entre HTTP e TCP/IP é:
Q3077974
Redes de Computadores
Um administrador de rede recebe um relatório de que um grupo de usuários
não consegue acessar um servidor web interno, apesar de estar conectado à rede corporativa.
Após investigar, o administrador observa que o problema está relacionado à resolução de
nomes, pois os usuários não conseguem resolver o nome do servidor web para seu endereço
IP. Considerando que o servidor DNS interno está configurado corretamente e os registros
DNS estão presentes, o procedimento adequado para identificar e solucionar o problema de
resolução de nomes é:
Q3077973
Redes de Computadores
Um usuário relata que não consegue acessar um site, apesar de estar
conectado à rede. O técnico de tecnologia da informação, ao realizar o diagnóstico, utiliza o
comando ping para verificar a conectividade entre o computador do usuário e o servidor do
site. O comando não retorna resposta do servidor. Em seguida, o técnico utiliza o comando
nslookup para verificar o endereço IP do domínio do site e obtém uma resposta positiva. Com
base nessas informações, a ação que o técnico deve realizar para investigar o problema é:
Q3077972
Redes de Computadores
Uma universidade está planejando a implementação de uma nova rede local
(LAN) que conectará várias unidades espalhadas pelo campus. A rede precisa garantir alta
confiabilidade e continuidade do serviço, mesmo em caso de falha de um dos cabos. A
topologia indicada para atender a esses requisitos é a topologia em
Q3077971
Sistemas Operacionais
Em um ambiente corporativo com Windows Server, uma política de diretiva
de grupo (GPO) é configurada para gerenciar o acesso a uma pasta compartilhada. Para
garantir que apenas o grupo de usuários "Financeiro" tenha acesso de leitura e gravação a
essa pasta, a configuração que deve ser feita na GPO é:

 Conheça nossos planos