Foram encontradas 3.576 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Os fluxos de caixa líquidos gerados pelo projeto são estimados da seguinte forma:
- Ano 1: R$ 100.000
- Ano 2: R$ 120.000
- Ano 3: R$ 140.000
Com base nos conhecimentos sobre análise econômico-financeira de projetos, é correto afirmar que o payback simples (tempo de retorno do investimento) do projeto é de:
A Companhia Gaspar S.A., sociedade anônima de capital aberto, apurou, no exercício social encerrado em 31/12/2025, um lucro líquido de R$ 500.000, que foi formado por:
- R$ 100.000, que correspondem ao resultado líquido positivo da equivalência patrimonial.
- R$ 150.000, que se referem a ganhos líquidos decorrentes da contabilização de ativos pelo valor de mercado, cujo prazo de realização financeira ocorrerá após o término do exercício social seguinte.
- R$ 250.000, que são decorrentes das operações da companhia, que foram integralmente realizados (convertidos em caixa) durante o exercício social de 2025.
O estatuto social da companhia estabelece que o dividendo obrigatório corresponde a 60% do lucro líquido do exercício. Em 30/12/2025, o saldo da conta contábil reserva legal era de R$ 180.000 e o capital social da Companhia Gaspar era de R$ 1.000.000.
Diante dessa situação, e de acordo com a Lei nº 6.404/1976, os órgãos de administração podem apresentar proposta à assembleia geral para a constituição de reserva de lucros a realizar no valor de:
Caso 2
Para responder à questão, considere a relação de contas contábeis e seus saldos da companhia Maravilha em 30/12/2025.
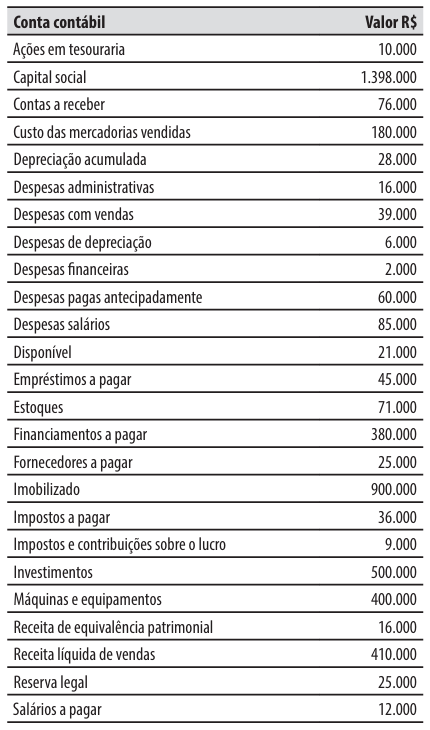
No dia 31/12/2025, data de encerramento do exercício social, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Salários a pagar”, no valor de R$ 12.000;
2. Apuração do resultado do exercício, sendo que o estatuto da companhia determina a distribuição de 60% do lucro líquido ajustado de acordo com a legislação, como dividendos obrigatórios (que são pagos no exercício social seguinte). A reserva legal foi constituída nos termos também previstos na legislação. O saldo remanescente do lucro líquido foi retido como reserva de lucros para atender a projeto de investimento.
Caso 2
Para responder à questão, considere a relação de contas contábeis e seus saldos da companhia Maravilha em 30/12/2025.
No dia 31/12/2025, data de encerramento do exercício social, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Salários a pagar”, no valor de R$ 12.000;
2. Apuração do resultado do exercício, sendo que o estatuto da companhia determina a distribuição de 60% do lucro líquido ajustado de acordo com a legislação, como dividendos obrigatórios (que são pagos no exercício social seguinte). A reserva legal foi constituída nos termos também previstos na legislação. O saldo remanescente do lucro líquido foi retido como reserva de lucros para atender a projeto de investimento.
Caso 1
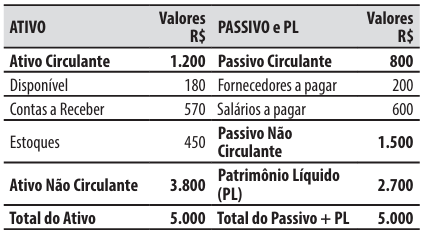
Para responder à questão, considere que ao final do exercício social encerrado em 31/12/2025, a companhia Palmeira apresentou o seguinte balanço patrimonial.
Balanço Patrimonial – Companhia Palmeira – 31/12/2025
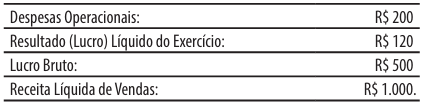
Os dados abaixo foram extraídos da Demonstração do Resultado do Exercício (DRE) em 31/12/2025:
Caso 1
Para responder à questão, considere que ao final do exercício social encerrado em 31/12/2025, a companhia Palmeira apresentou o seguinte balanço patrimonial.
Balanço Patrimonial – Companhia Palmeira – 31/12/2025
Os dados abaixo foram extraídos da Demonstração do Resultado do Exercício (DRE) em 31/12/2025:
1. Aumento do capital social, com a subscrição e a integralização por meio da incorporação de um imóvel, no valor de R$ 400.000;
2. Alienação (venda) de ações da própria companhia, que estavam em tesouraria, no valor de R$ 70.000;
3. Aumento do capital social pela incorporação de reservas de capital, no valor de R$ 50.000;
4. Destinação do resultado líquido do exercício (lucro) de 2025, no valor de R$ 500.000, que foi assim distribuído:
- Dividendos: R$ 300.000. - Reserva legal: R$ 25.000. - Reserva para contingências: R$ 120.000. - Reserva de incentivos fiscais: R$ 55.000.
Ao final do exercício social encerrado em 31/12/2025, foi evidenciado na Demonstração das Mutações do Patrimônio Líquido da companhia Xaxim que o valor do patrimônio líquido aumentou em:
A companhia Içara tem como atividade principal o comércio de materiais elétricos. A relação abaixo apresenta algumas de suas contas contábeis e seus saldos ao final do exercício social de 2025.
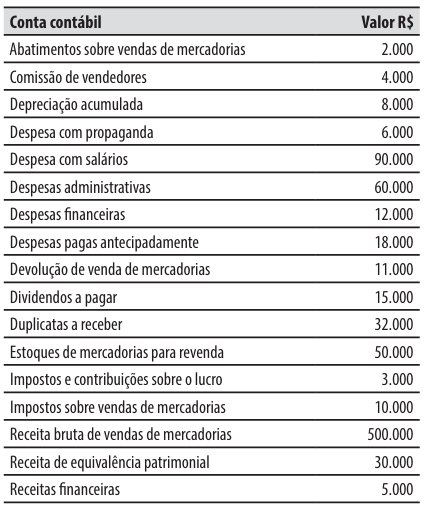
No início do exercício social de 2025, a companhia Içara tinha um saldo de R$ 10.000 na conta contábil “Estoques de mercadorias para revenda”. Durante o exercício social de 2025, houve compras no valor de R$ 280.000, das quais R$ 12.000 foram devolvidas aos fornecedores por imperfeições.
Ao final do exercício social encerrado em 31/12/2025, na Demonstração do Resultado do Exercício, foi evidenciado um lucro bruto no valor de:
- Reconheceu receita de vendas no valor de R$ 800.000, correspondente a mercadorias faturadas e entregues em novembro de 2025, embora o recebimento tenha ocorrido apenas em janeiro de 2026;
- Incorreu em despesa de serviços prestados por terceiros, no valor de R$ 250.000, com a prestação ocorrida em dezembro de 2025, porém o pagamento foi efetuado em fevereiro de 2026;
- Recebeu antecipadamente, em outubro de 2025, o valor de R$ 120.000 referente a serviços que serão prestados somente em março de 2026. Em 2025, não houve o reconhecimento de receita em relação a esta operação.
A diretoria da companhia, ao elaborar as demonstrações financeiras, registrou todas as operações acima de acordo com o regime de competência.
Diante dessa situação, e de acordo com a Lei nº 6.404/1976, é correto afirmar que:
- 60 possuem projetos de inovação; - 50 possuem experiência em exportação; e - 45 recebem incentivos fiscais.
Sabe-se que todas as empresas analisadas possuem ao menos uma dessas características. Além disso:
- 30 empresas possuem projetos de inovação e experiência em exportação; - 25 possuem inovação e incentivos fiscais; e - 20 possuem experiência em exportação e incentivos fiscais.
O número de empresas que apresentam, simultaneamente, as três características citadas é:
Considere os indicadores de rentabilidade mensal de três carteiras de ativos de uma empresa no último semestre:
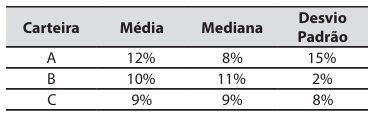
Com base na interpretação técnica desses indicadores, é correto afirmar que:
Com base no critério do Valor Presente Líquido (VPL) e na relação com a Taxa Interna de Retorno (TIR), conclui-se que o projeto é:
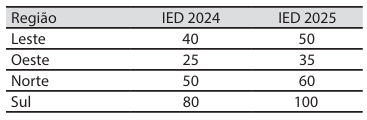
Com base nos dados apresentados, a região que registrou o maior crescimento percentual em investimentos no período foi:
Se o analista selecionar, ao acaso e sem reposição, 3 processos desse lote, a probabilidade de que, pelo menos, 2 dos processos selecionados possuam erros de preenchimento é de:
- P: “O relatório foi enviado” e
- Q: “O prazo foi cumprido”.
Sabendo que o valor lógico da proposição composta P → Q é Falso, assinale a alternativa que apresenta, respectivamente, os valores lógicos das proposições (P ∧ Q) e ¬(P ↔ Q).
Sabe-se que:
- 30 servidores atuam em P e C;
- 25 atuam em P e F;
- 20 atuam em C e F; e
- 10 atuam nas três áreas simultaneamente.
Considerando que todos os servidores atuam em, ao menos, uma dessas três áreas, o número de servidores que atuam exclusivamente na área de Fiscalização é:
Em uma secretaria municipal, 12 analistas conseguem tabular 4.800 dados de uma pesquisa em 10 dias, com uma jornada de 6 horas diárias.
Devido a um novo prazo, a secretaria precisa tabular 6.400 dados em apenas 5 dias.
Para cumprir essa meta, mantendo a mesma produtividade, quantas horas diárias deverão trabalhar 16 analistas?

 Conheça nossos planos