Questões de Concurso
Para analista judiciário - contabilidade
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44713
Direito Administrativo
Assinale a opção correta acerca das normas gerais sobre licitações e contratos administrativos pertinentes a obras, serviços, incluindo publicidade, compras, alienações e locações no âmbito dos poderes da União, dos estados, do Distrito Federal e dos municípios.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44712
Administração Financeira e Orçamentária
A respeito da Lei Complementar n.º 101/2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dá outras providências, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44711
Administração Financeira e Orçamentária
Assinale a opção correta acerca da reavaliação e depreciação dos bens do ativo permanente de entes públicos, segundo a Lei 4.320/1964 e legislações posteriores.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44710
Direito Constitucional
Os princípios orçamentários básicos para elaboração, execução e controle do orçamento público, válidos para todos os poderes e para os três níveis de governo, estão definidos pela doutrina, pela Constituição Federal e pela Lei n.º 4.320/1964. Acerca desses princípios, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44709
Contabilidade de Custos
O custeio por absorção é permitido pela atual legislação brasileira. A respeito desse assunto, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44708
Contabilidade de Custos
O custeio que tem como base atividades (ABC) utiliza técnica específica para minimizar os problemas de alocação dos custos indiretos. Acerca desse assunto, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44707
Contabilidade de Custos
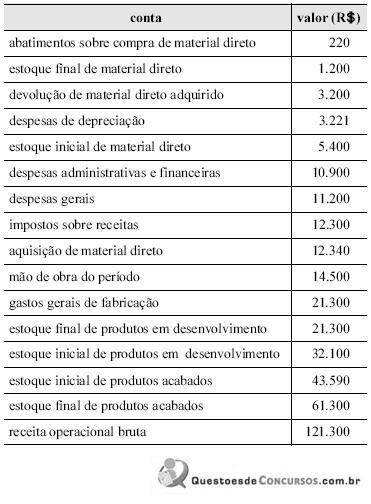
Com base na tabela acima é correto afirmar que nos conceitos vinculados aos sistemas de alocação de custos, o custo dos produtos vendidos está entre
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44706
Contabilidade Geral
Texto associado
A análise custo-volume-lucro permite a simulação de situações para os gestores das organizações.
A tabela abaixo abrange informações acerca desse assunto.

A tabela abaixo abrange informações acerca desse assunto.
Caso a organização produza 1.800 unidades e venda apenas 1.600 delas, seu lucro operacional ficará entre
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44705
Contabilidade de Custos
Texto associado
A análise custo-volume-lucro permite a simulação de situações para os gestores das organizações.
A tabela abaixo abrange informações acerca desse assunto.
A tabela abaixo abrange informações acerca desse assunto.
Considere uma variação de custo de mão de obra favorável em 20%. Nesse caso, o lucro operacional da organização, ao produzir e vender em sua capacidade máxima, é um valor que se situa entre
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44704
Contabilidade de Custos
Texto associado
A análise custo-volume-lucro permite a simulação de situações para os gestores das organizações.
A tabela abaixo abrange informações acerca desse assunto.
A tabela abaixo abrange informações acerca desse assunto.
O ponto de equilíbrio contábil, em unidades, situa-se entre
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44703
Contabilidade de Custos
Texto associado
A análise custo-volume-lucro permite a simulação de situações para os gestores das organizações.
A tabela abaixo abrange informações acerca desse assunto.
A tabela abaixo abrange informações acerca desse assunto.
Na situação apresentada, o percentual da margem bruta para uma venda de 1.000 unidades situa-se entre
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44702
Administração Financeira e Orçamentária
Considerando características, métodos, técnicas e instrumentos do orçamento público, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44701
Contabilidade Pública
A respeito de despesa pública, suas características, sua contabilização e evidenciação, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44700
Contabilidade Pública
Com relação à receita pública, suas características, sua contabilização e evidenciação, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44699
Contabilidade Pública
Acerca da elaboração, interpretação e análise das demonstrações contábeis no âmbito do setor público, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44698
Contabilidade Geral
Considerando que, de acordo com a Lei n.º 6.404/1976, a DRE deve ser apresentada na forma dedutiva com os detalhes necessários das receitas, despesas, ganhos e perdas, definindo claramente o lucro ou prejuízo do exercício, e por ação, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44697
Contabilidade Geral
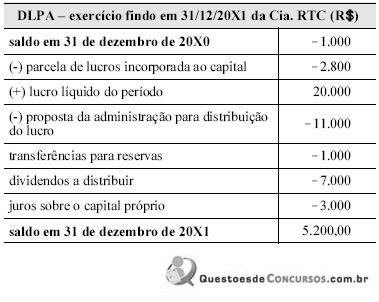
A Lei n.º 6.404/1976 tornou obrigatória a elaboração da demonstração dos lucros e prejuízos acumulados (DPLA) pelas sociedades por ações. Essa é uma demonstração de preparação rápida e simples, pois representa uma mera transcrição, de forma ordenada e racional, da conta razão lucros ou prejuízos acumulados da companhia. Com base nas disposições da referida lei, assinale a opção correta a respeito da DLPA elaborada pela Cia. RTC em 31/12/20X1, descrita na tabela acima.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44695
Contabilidade Geral
Quanto às disposições da Lei n.º 6.404/1976 acerca do modo de classificação das contas no ativo das sociedades por ações, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44694
Análise de Balanços
Texto associado
Balanço patrimonial e DRE para as questões 30 e 31


Com base na DRE da Cia. Comercial YY e considerando a análise vertical, assinale a opção correta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44693
Análise de Balanços
Texto associado
Balanço patrimonial e DRE para as questões 30 e 31
Utilizando-se da análise vertical, que é um dos principais instrumentos de análise da estrutura patrimonial e financeira, e com base nos balanços da Cia. Comercial YY, assinale a opção correta.

 Conheça nossos planos