Questões de Concurso
Para analista de controle interno
Foram encontradas 3.352 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


(Maximiano e Nohara, 2021.)
Em relação à accountability pública, relacione adequadamente as colunas a seguir.
1. Accountability horizontal. 2. Accountability vertical. 3. Accountability social.
( ) Relaciona-se com os cidadãos, mas não se limita ao exercício do voto; depende da participação de entidades representativas da sociedade civil, como associações, sindicatos, imprensa e organizações não governamentais. Essa dimensão está vinculada à governabilidade e ao corporativismo.
( ) Envolve a fiscalização e controle recíprocos dos Três Poderes, por meio de órgãos legalmente instituídos para essas funções – sistema de checks and balances(freios e contrapesos) estabelecido na Constituição, Tribunais de Contas, Ministério Público, controladorias e agências fiscalizadoras.
( ) Constitui-se das ações realizadas, individual ou coletivamente, direcionadas pela sociedade àqueles que ocupam posições em instituições do Estado, eleitos ou não. Os cidadãos são as partes interessadas; os políticos e governos são seus agentes. Esses agentes têm a responsabilidade de agir com transparência e são responsabilizados (accountable) por seus atos perante os representados.
A sequência está correta em
1. Aprimoramento. 2. Propósito comum. 3. Similaridade.
( ) A informação apresentada em determinado lugar se baseia na informação evidenciada em outro local nos RPG’s e ela não foi ajustada ou teve ajustes pequenos, como a inclusão do custo dos serviços na informação de desempenho dos serviços.
( ) A informação evidenciada em determinado lugar no RPG pode melhorar por meio de informações fornecidas em outro lugar, como o orçamento, a informação prevista e o desempenho de serviços que aperfeiçoam a informação das demonstrações contábeis.
( ) A informação relatada em locais diferentes contribui para os mesmos fins, como aquelas sobre custo orçado e real sobre diferentes serviços ou recursos financeiros e não financeiros utilizados na prestação de diferentes serviços.
A sequência está correta em
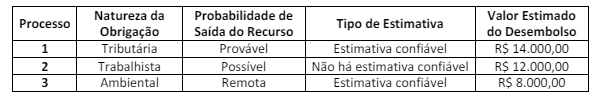
Outras informações:
• O processo de natureza tributária, no valor de R$ 14.000,00, refere-se à cobrança a maior do Imposto Predial Territorial Urbano – IPTU; é uma obrigação presente decorrente de evento passado, tem provável desembolso estimado de forma confiável;
• O processo de natureza trabalhista, no valor de R$ 12.000,00, ajuizada por terceirizado que prestou serviços ao município por um ano, é uma obrigação que resulta de evento passado, tem possível desembolso cujo valor não pode ser estimado de forma confiável; e,
• O processo de natureza ambiental, no valor de R$ 8.000,00, é uma obrigação que resulta de evento passado, a possiblidade de desembolso é remota apesar do valor ser estimado de forma confiável.
Considerando somente as informações apresentadas e a NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, deve ser reconhecida uma provisão e contabilizada no Passivo com valor de
(CFC, NBC TI 01 – Da Auditoria Interna.)
Para minimizar os riscos dessa ordem, devem ser considerados, principalmente, alguns aspectos relativos a eventuais limitações ao alcance dos procedimentos de Auditoria Interna a serem aplicados, considerando o volume e a complexidade das transações e das operações; assinale o correto.
De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
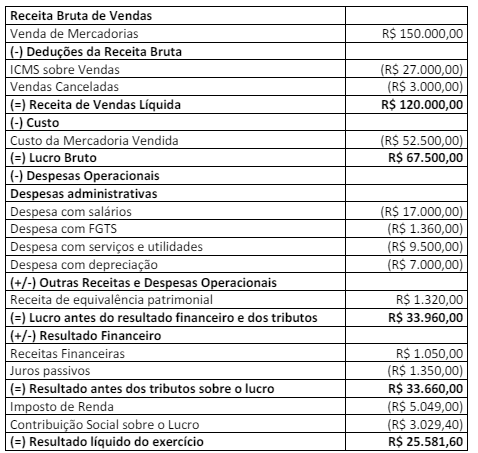
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a segunda parte da DVA, analise as afirmativas a seguir.
I. A Remuneração de Pessoal evidenciará um valor de R$ 24.310,00, sendo R$ 17.000,00 de Remuneração Direta, R$ 5.950,00 de INSS e R$ 1.360,00 de FGTS.
II. A Remuneração ao Governo evidenciará um valor de R$ 29.504,01, sendo R$ 23.554,01 de impostos e R$ 5.950,00 de contribuição ao INSS.
III. A Remuneração do Capital de Terceiros evidenciará um valor de R$ 10.850,00, sendo R$ 1.350,00 de juros passivos e R$ 9.500,00 de despesa com utilidades e serviços.
IV. A Remuneração do Capital Próprio evidenciará um valor de R$ 25.581,60, sendo R$ 15.348,96 de dividendos e R$ 10.232,64 de lucros retidos.
Está correto o que se afirma apenas em
De acordo com a Resolução CFC nº 1.138/2008 – NBC TG 09 – Demonstração do Valor Adicionado, a DVA deve proporcionar aos
usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como
tais riquezas foram distribuídas. Uma sociedade comercial apresentou a Demonstração do Resultado referente ao exercício de 2023:
Outras informações:
• Adquiriu Mercadorias para Revenda à vista no valor de R$ 100.000,00, com incidência de ICMS calculado à alíquota de 18%;
• Vendeu 80% das mercadorias adquiridas, destacando-se o ICMS calculado à alíquota de 18%;
• A contribuição devida ao INSS corresponde a 35% das Despesas com Salários;
• As Despesas com Utilidades e Serviços referem-se a energia, água e internet, isentas de tributos;
• Não havia estoques iniciais e o PIS e COFINS são enquadrados no regime cumulativo;
• O Lucro foi distribuído da seguinte forma: 60% com dividendos e 40% com lucros retidos.
(CFC, NBC TG 09 – Demonstração do Valor Adicionado.)
Considerando somente a primeira parte da DVA, analise as afirmativas a seguir.
I. A Venda de Mercadorias e o Valor Adicionado Bruto evidenciarão, respectivamente, os valores de R$ 150.000,00 e R$ 76.475,61.
II. O Custo das Mercadorias Vendidas e o total dos Insumos adquiridos de Terceiros evidenciarão, respectivamente, os valores de R$ 64.024,39 e R$ 73.524,39.
III. As Retenções e o Valor Adicionado Líquido produzido pela entidade evidenciarão, respectivamente, os valores de R$ 7.000,00 e R$ 66.475,61.
IV. O Valor Adicionado recebido em Transferência e o Valor Adicionado a Distribuir evidenciarão, respectivamente, os valores de R$ 2.370,00 e R$ 68.845,61.
Está correto o que se afirma em
Uma sociedade comercial adquiriu em março/2023 a prazo mercadorias para revenda e adicionalmente pagou à vista gastos com transporte. As informações sobre a operação estão a seguir:
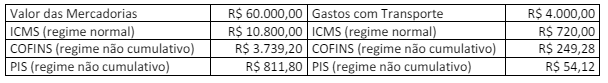
Considerando somente as informações apresentadas, o lançamento contábil que registra essa operação é:
Em relação ao controle interno e externo da Administração Pública, analise as afirmativas a seguir.
I. Controle exercido pelo Congresso Nacional com o auxílio do Tribunal de Contas da União destinado à fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União e das entidades da administração direta e indireta, quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas. Aplicar-se, no que couber, à fiscalização exercida pelas casas legislativas e tribunais.
II. Controle institucional interno é aquele feito pela própria administração, no acompanhamento e na revisão de seus atos e práticas administrativas.
III. A Controladoria Geral da União é um exemplo de órgão que exerce a função de controle externo.
Está correto o que se afirma em
I. É um dos objetivos do sistema de custos: mensurar e evidenciar os custos dos bens e serviços entregues à sociedade, bem como dos demais objetos de custos.
II. Os métodos de custeio diferem entre si em função dos recursos utilizados ou consumidos que devem ou não ser atribuídos aos objetos de custos. Em estágios iniciais, com menor grau de maturidade de modelos de gerenciamento de custos, recomenda-se utilizar o método de custeio indireto, por serem atribuídos apenas os custos diretos.
III. Os objetos de custos são determinados com base nas necessidades dos diferentes níveis gerenciais e definidos no modelo de gerenciamento de custos. Todo objeto de custo que não corresponda a bens e serviços entregues à sociedade é considerado intermediário, por exemplo: bens e serviços consumidos internamente, oferecidos e prestados entre centros de responsabilidade ou entidades.
Está correto o que se afirma em

 Conheça nossos planos