Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.061 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197354
Administração Financeira e Orçamentária
A Lei de Responsabilidade Fiscal dispõe sobre
os limites da dívida pública. Analise as
afirmativas abaixo e dê valores Verdadeiro (V)
ou Falso (F).
( ) Compete ao Presidente da República submeter ao Senado Federal proposta de limites globais para o montante da dívida consolidada da União, Estados e Municípios.
( ) O Presidente da República deve submeter Congresso Nacional projeto de lei que estabeleça limites para o montante da dívida mobiliária federal.
( ) Os limites de endividamento são fixados em percentual da receita corrente bruta para cada esfera de governo.
( ) A apuração do montante da dívida consolidada, para fins de verificação do atendimento do limite, será efetuada ao final de cada trimestre.
( ) Para fins de aplicação dos limites do endividamento, os precatórios judiciais não pagos durante a execução do orçamento em que houverem sido incluídos, devem integrar a dívida consolidada. Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) Compete ao Presidente da República submeter ao Senado Federal proposta de limites globais para o montante da dívida consolidada da União, Estados e Municípios.
( ) O Presidente da República deve submeter Congresso Nacional projeto de lei que estabeleça limites para o montante da dívida mobiliária federal.
( ) Os limites de endividamento são fixados em percentual da receita corrente bruta para cada esfera de governo.
( ) A apuração do montante da dívida consolidada, para fins de verificação do atendimento do limite, será efetuada ao final de cada trimestre.
( ) Para fins de aplicação dos limites do endividamento, os precatórios judiciais não pagos durante a execução do orçamento em que houverem sido incluídos, devem integrar a dívida consolidada. Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197353
Direito Financeiro
A Lei Complementar nº 101/2000, também
chamada de Lei de Responsabilidade Fiscal, é
o pilar da gestão pública brasileira, pois
estabelece normas para o equilíbrio das contas
da União, estados e municípios. Dentre outros
aspectos, a lei impõe tetos máximos para
gastos com os servidores públicos. Diante do
exposto, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197352
Contabilidade Pública
A respeito do plano de contas aplicado ao setor
público (PCASP), assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197351
Contabilidade Pública
Plano de contas aplicado ao setor público
(PCASP) é a estrutura básica da escrituração
contábil. Ele permite o registro contábil dos
atos e fatos praticados pela entidade, bem
como a elaboração de relatórios gerenciais e
demonstrações contábeis de acordo com as
necessidades de informações dos usuários.
Analise as afirmativas abaixo em relação aos
objetivos do plano de contas.
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Promover a integração da contabilidade aplicada ao setor público com a contabilidade das empresas privadas.
IV. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, dos demonstrativos do Relatório Resumido de Execução Orçamentária do Relatório de Gestão Fiscal.
V. Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
VI. Contribuir para a transparência da gestão fiscal.
Estão corretas as afirmativas:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Promover a integração da contabilidade aplicada ao setor público com a contabilidade das empresas privadas.
IV. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, dos demonstrativos do Relatório Resumido de Execução Orçamentária do Relatório de Gestão Fiscal.
V. Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
VI. Contribuir para a transparência da gestão fiscal.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197350
Contabilidade Pública
As variações patrimoniais são transações que
resultam em alterações nos elementos
patrimoniais da entidade pública, afetando ou
não seu patrimônio líquido. Diante do exposto,
assinale a alternativa incorreta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197349
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público
registra atos e fatos da administração pública
nos aspectos patrimoniais, orçamentários e
financeiros para fornecer informações que
suportam a tomada de decisão e a prestação de
contas. Diante do exposto, analise as
afirmativas abaixo.
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197348
Contabilidade Pública
A Norma Brasileira de Contabilidade NBC TSP
04 estabelece o tratamento contábil para o
estoque das empresas do setor público. Diante
do exposto, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197347
Contabilidade Pública
A Norma Brasileira de Contabilidade, referente à
estrutura conceitual para elaboração e divulgação
de informações contábeis de propósito geral
pelas entidades do setor público, estabelece os
conceitos que devem ser aplicados na elaboração
e divulgação formal dos RCPGs (relatórios
contábeis de propósito geral das entidades do
setor público). Diante do exposto, assinale a
alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197346
Contabilidade Geral
A respeito dos marcos legais que instituem a
obrigatoriedade da escrituração contábil no
país, analise as afirmativas abaixo e dê valores
Verdadeiro (V) ou Falso (F).
( ) De acordo com a Lei nº 10.406 de 2002, todos as empresas e empresários são obrigadas a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o balanço de resultado econômico.
( ) Empresas optantes pelo sistema de tributação do Simples podem solicitar à Receita Federal do Brasil a extinção da obrigação de elaborar os demonstrativos contábeis.
( ) A Lei nº 6.404 de 1976 foi um grande avanço para a contabilidade no Brasil, ao definir regras para as sociedades anônimas.
( ) A Lei nº 6.385/76 disciplinou o mercado de capitais e criou a CVM (Comissão de Valores Mobiliários).
( ) Pela Lei nº 11.638/2007 foram alterados e revogados dispositivos da Lei nº 6.404/76 e da Lei nº 6.385/76, além de ter sido estendida às sociedades de grande porte a aplicação das normas referentes à elaboração e divulgação de demonstrações financeiras, tornando obrigatória a auditoria independente para essas entidades.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) De acordo com a Lei nº 10.406 de 2002, todos as empresas e empresários são obrigadas a seguir um sistema de contabilidade, mecanizado ou não, com base na escrituração uniforme de seus livros, em correspondência com a documentação respectiva, e a levantar anualmente o balanço patrimonial e o balanço de resultado econômico.
( ) Empresas optantes pelo sistema de tributação do Simples podem solicitar à Receita Federal do Brasil a extinção da obrigação de elaborar os demonstrativos contábeis.
( ) A Lei nº 6.404 de 1976 foi um grande avanço para a contabilidade no Brasil, ao definir regras para as sociedades anônimas.
( ) A Lei nº 6.385/76 disciplinou o mercado de capitais e criou a CVM (Comissão de Valores Mobiliários).
( ) Pela Lei nº 11.638/2007 foram alterados e revogados dispositivos da Lei nº 6.404/76 e da Lei nº 6.385/76, além de ter sido estendida às sociedades de grande porte a aplicação das normas referentes à elaboração e divulgação de demonstrações financeiras, tornando obrigatória a auditoria independente para essas entidades.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197345
Contabilidade Geral
A respeito das Provisões, que são
normatizadas nas Normas Brasileiras de
Contabilidade NBT TG 25 (R2), assinale a
alternativa incorreta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197344
Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG
25 (R2) estabelece critérios de reconhecimento
e bases de mensuração apropriados a
provisões e a passivos e ativos contingentes.
Analise as afirmativas abaixo e dê valores
Verdadeiro (V) ou Falso (F).
( ) Provisão é um passivo de prazo ou de valor incertos.
( ) As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente. Se não houver mais probabilidade de saída de recursos, que incorporam benefícios econômicos futuros para liquidar a obrigação, a provisão deve ser revertida.
( ) Segundo esse normativo, passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
( ) Ativo contingente é um ativo possível que resulta de eventos futuros e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos passados incertos, mas totalmente sob controle da entidade.
( ) As empresas devem sempre reconhecer nos balanços seus ativos e passivos contingentes.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) Provisão é um passivo de prazo ou de valor incertos.
( ) As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente. Se não houver mais probabilidade de saída de recursos, que incorporam benefícios econômicos futuros para liquidar a obrigação, a provisão deve ser revertida.
( ) Segundo esse normativo, passivo contingente é uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
( ) Ativo contingente é um ativo possível que resulta de eventos futuros e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos passados incertos, mas totalmente sob controle da entidade.
( ) As empresas devem sempre reconhecer nos balanços seus ativos e passivos contingentes.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197343
Análise de Balanços
A empresa XYZ Ltda apresentou em determinada data, os dados contábeis a seguir.
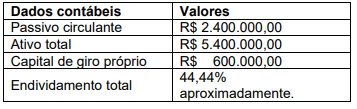
Considerando que a empresa não possui Realizável nem Exigível a longo prazo, e com base apenas nas informações apresentadas, analise as afirmativas abaixo.
I. O valor do patrimônio líquido da empresa é R$ 3.000.000,00.
II. O índice de liquidez corrente da empresa é 1,25.
III. O índice de imobilização do capital próprio é 1,25.
IV. O indicador de participação de capitais de terceiros é 1,0.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197342
Análise de Balanços
Com relação aos indicadores econômico-financeiros, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197341
Análise de Balanços
Os indicadores econômico-financeiros são
métricas quantitativas muito importantes para
monitorar a saúde financeira e operacional de
uma empresa, avaliar seu desempenho e
auxiliar a tomada de decisão dos gestores.
Analise as afirmativas abaixo e dê valores
Verdadeiro (V) ou Falso (F).
( ) A principal finalidade da análise vertical é verificar tendências e identificar aspectos qualitativos das empresas em análise.
( ) Ao se proceder a análise das demonstrações contábeis por meio de indicadores, é necessário levar em consideração a importância que a empresa analisada possui na economia global.
( ) O índice de liquidez seca indica a saúde financeira da empresa no curto, médio e longo prazo.
( ) O indicador de participação de capitais de terceiros indica a predominância de dívidas a curto prazo da empresa em análise.
( ) Para a avaliação do grau de endividamento de uma empresa, é necessário conhecer primeiramente seu grau de alavancagem operacional.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) A principal finalidade da análise vertical é verificar tendências e identificar aspectos qualitativos das empresas em análise.
( ) Ao se proceder a análise das demonstrações contábeis por meio de indicadores, é necessário levar em consideração a importância que a empresa analisada possui na economia global.
( ) O índice de liquidez seca indica a saúde financeira da empresa no curto, médio e longo prazo.
( ) O indicador de participação de capitais de terceiros indica a predominância de dívidas a curto prazo da empresa em análise.
( ) Para a avaliação do grau de endividamento de uma empresa, é necessário conhecer primeiramente seu grau de alavancagem operacional.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197340
Análise de Balanços
Considere os seguintes dados, extraídos do
balanço patrimonial de uma empresa que não
apresenta passivo exigível a longo prazo:
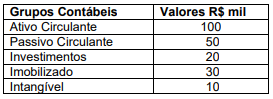
Com base apenas nas informações apresentadas acima, analise as seguintes afirmativas abaixo.
I. O ativo total cobre três vezes o valor do patrimônio líquido.
II. A dívida com terceiros representa metade do patrimônio líquido.
III. O ativo não circulante representa um terço do patrimônio líquido.
IV. O valor do ativo circulante é igual ao valor do patrimônio líquido.
Estão corretas as afirmativas:
Com base apenas nas informações apresentadas acima, analise as seguintes afirmativas abaixo.
I. O ativo total cobre três vezes o valor do patrimônio líquido.
II. A dívida com terceiros representa metade do patrimônio líquido.
III. O ativo não circulante representa um terço do patrimônio líquido.
IV. O valor do ativo circulante é igual ao valor do patrimônio líquido.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197339
Contabilidade Geral
O balanço patrimonial é um relatório contábil
estratégico que apresenta a posição
patrimonial e financeira da entidade em um
determinado momento. Analise as afirmativas
abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) O lado esquerdo do balanço patrimonial evidencia as aplicações de recursos, os ativos da empresa, seus bens e direitos.
( ) A Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual define ativo como uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
( ) O ativo é composto por ativos circulantes e não circulantes. Clientes, estoque, ações de empresas ligadas, conta corrente bancária são exemplos de contas que fazem parte do ativo circulante no balanço patrimonial.
( ) O lado direito do balanço patrimonial apresenta as obrigações decorrentes dos recursos tomados pela companhia, ou seja, o passivo. Fornecedores, adiantamento a fornecedores, tributos a recolher são exemplos de contas contábeis que fazem parte do passivo.
( ) Do lado direito do balanço patrimonial também se encontra o patrimônio líquido da empresa. Segundo definição da Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual, patrimônio líquido é participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) O lado esquerdo do balanço patrimonial evidencia as aplicações de recursos, os ativos da empresa, seus bens e direitos.
( ) A Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual define ativo como uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
( ) O ativo é composto por ativos circulantes e não circulantes. Clientes, estoque, ações de empresas ligadas, conta corrente bancária são exemplos de contas que fazem parte do ativo circulante no balanço patrimonial.
( ) O lado direito do balanço patrimonial apresenta as obrigações decorrentes dos recursos tomados pela companhia, ou seja, o passivo. Fornecedores, adiantamento a fornecedores, tributos a recolher são exemplos de contas contábeis que fazem parte do passivo.
( ) Do lado direito do balanço patrimonial também se encontra o patrimônio líquido da empresa. Segundo definição da Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual, patrimônio líquido é participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197338
Análise de Balanços
Em certa data, a QRS Ltda divulgou no balanço
patrimonial suas contas contábeis, conforme
quadro a seguir.
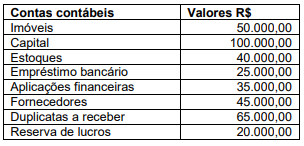
Com base apenas nas informações apresentadas acima, assinale a alternativa correta.
Com base apenas nas informações apresentadas acima, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197337
Contabilidade Geral
A reclassificação de uma conta do passivo
exigível a longo prazo para uma conta do
passivo circulante, de mesmo valor, altera a
substância patrimonial no aspecto ______.
Assinale a alternativa que preencha
corretamente a lacuna.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197336
Contabilidade Geral
Com relação aos atos a fatos contábeis,
assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197335
Contabilidade Geral
Os acontecimentos que ocorrem no dia a dia
das empresas podem ser divididos em dois
grupos: atos administrativos e fatos
administrativos ou contábeis. Diante do
exposto, analise as afirmativas abaixo.
I. Atos administrativos não alteram o patrimônio das empresas, no entanto, os atos administrativos transformam-se mais tarde em fatos administrativos ou contábeis.
II. Os fatos contábeis provocam variações nos valores patrimoniais, mas nem sempre alteram o valor do patrimônio líquido das empresas.
III. Conhecer os atos e fatos administrativos permite aos gestores monitorar o impacto das operações da companhia, facilitando a tomada de decisões.
IV. Os fatos contábeis podem ser classificados em fatos permutativos, modificativos, mistos e nulos.
V. Os fatos permutativos são assim chamados porque provocam permutações entre os elementos componentes do ativo e ou do passivo, sem modificar o valor do patrimônio líquido. São também chamados de fatos quantitativos.
Estão corretas as afirmativas:
I. Atos administrativos não alteram o patrimônio das empresas, no entanto, os atos administrativos transformam-se mais tarde em fatos administrativos ou contábeis.
II. Os fatos contábeis provocam variações nos valores patrimoniais, mas nem sempre alteram o valor do patrimônio líquido das empresas.
III. Conhecer os atos e fatos administrativos permite aos gestores monitorar o impacto das operações da companhia, facilitando a tomada de decisões.
IV. Os fatos contábeis podem ser classificados em fatos permutativos, modificativos, mistos e nulos.
V. Os fatos permutativos são assim chamados porque provocam permutações entre os elementos componentes do ativo e ou do passivo, sem modificar o valor do patrimônio líquido. São também chamados de fatos quantitativos.
Estão corretas as afirmativas:

 Conheça nossos planos