Questões de Concurso
Para fiscal de tributos - médio
Foram encontradas 7.256 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092973
Administração Financeira e Orçamentária
O prazo para entrega do plano plurianual pelo poder
executivo é de
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092972
Contabilidade Geral
Leia o texto a seguir.
A prefeitura do município X adquiriu em 2021 um terreno pelo valor de R$ 1.200.000,00. Os valores recuperáveis do terreno em 31/12/2022 e em 31/12/2023 eram, respectivamente, de R$ 1.000.000,00 e R$ 1.290.000,00. considerando as Normas Brasileiras de Contabilidade, e que não há reavaliação de ativos.
Qual é o valor que a empresa deverá creditar em 31/12/2023?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092971
Contabilidade Pública
Texto associado
Considere a Tabela 1 com as informações da prefeitura do município X relativas ao ano de 2023, para a resolução da questão.
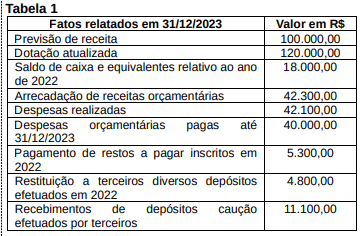
Com base nas informações da questão anterior, o saldo de
caixa e equivalentes de caixa em 2023 é
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092970
Contabilidade Pública
Texto associado
Considere a Tabela 1 com as informações da prefeitura do município X relativas ao ano de 2023, para a resolução da questão.
Qual é o resultado financeiro do exercício?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092969
Contabilidade Geral
Leia o caso a seguir.
O município X tem uma dúvida com o Banco Y no valor de R$ 1.000.000,00, contraído em janeiro de 2024. Em setembro de 2024, a prefeitura realiza o pagamento da dívida.
O lançamento que o contador da prefeitura deverá fazer relativo à fase de liquidação na natureza orçamentária é
O município X tem uma dúvida com o Banco Y no valor de R$ 1.000.000,00, contraído em janeiro de 2024. Em setembro de 2024, a prefeitura realiza o pagamento da dívida.
O lançamento que o contador da prefeitura deverá fazer relativo à fase de liquidação na natureza orçamentária é
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092968
Contabilidade Geral
Sobre a estrutura do código da conta contábil, qual é o nível
que representa o subtítulo?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092967
Contabilidade Pública
Quais são os usuários primários do relatório contábil de
propósito geral das entidades do setor público?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092966
Contabilidade Geral
Sobre definição de ativo, passivo, patrimônio líquido,
receitas e despesas, pode-se afirmar que
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092965
Contabilidade Geral
Leia o caso a seguir.
O patrimônio líquido da empresa B. S.A. é constituído pelo capital social e por contas de reservas. O capital social da empresa B. S.A. equivale a 50% do ativo circulante. O ativo circulante da empresa B. S.A. é o triplo do ativo não circulante. O ativo não circulante é equivalente à média aritmética simples do passivo exigível. O passivo circulante é cinco vezes maior que o passivo não circulante. O valor do passivo não circulante é de R$ 10.000,00.
O valor das reservas é de
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092964
Contabilidade Geral
O objeto de estudo da contabilidade e a finalidade da
contabilidade são respectivamente
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092963
Direito Tributário
Leia o caso a seguir.
Uma fábrica de refrigerantes, situada no estado X, vende seus produtos para um distribuidor local. O distribuidor, por sua vez, revende esses refrigerantes para diversos supermercados da região. A legislação do estado X determina que o ICMS dos refrigerantes deve ser recolhido antecipadamente pelo distribuidor, antes que os produtos sejam revendidos para os supermercados.
O regime de substituição tributária que está sendo aplicado nesse caso é
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092962
Direito Tributário
Sobre a responsabilidade tributária
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092961
Contabilidade Pública
Observe as informações a seguir.
Determinada Prefeitura apresentou as seguintes informações relativas ao ano de 2023:
• Empenho e liquidação de despesa com serviços de consultoria no valor de R$ 70.000,00, dos quais R$ 50.000,00 foram pagos.
• Arrecadação de tributos oriundos de período exercício financeiro anterior no valor de R$ 17.000,00;
• Recebimento de doação de bens móveis no valor de R$ 4.000,00;
• Empenho com Material de Consumo no valor de R$ 80.000,00, dos quais R$ 60.000,00 foram liquidados, R$ 10.000,00 foram pagos e R$ 50.000,00 consumidos;
• Empenho, liquidação e pagamento da despesa com aquisição de terreno no valor de R$ 80.000,00;
• Entrada financeira em decorrência de operações de crédito no valor de R$ 10.000,00;
• Ingressos financeiros de alienação de bens imóveis no valor de R$ 25.000,00, cujo valor de aquisição foi R$ 50.000,00 e depreciação acumulada de R$ 30.000,00;
• Empenho de despesa com serviços para construção de uma escola no valor de R$ 100.000,00, dos quais R$ 80.000,00 foram liquidados, e R$ 60.000,00 foram pagos;
• Lançamento de tributos no período de ocorrência do fato gerador no valor de R$ 120.000,00, sendo arrecadados no referido exercício financeiro o valor de R$ 160.000,00;
• Empenho com despesa de Pessoal e Encargos Sociais no valor de R$ 130.000,00, dos quais R$ 95.000,00 foram liquidados, e R$ 70.000,00 foram pagos;
• Transferência intergovernamental recebida para construção de uma escola no valor de R$ 9.000,00.
O valor a ser inscrito em Restos a Pagar Não Processados e Restos a Pagar Processados são de respectivamente
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092960
Direito Constitucional
Em regra, o prazo da licença maternidade, conforme
Constituição Federal, é de
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092959
Direito Constitucional
A Constituição Federal prevê, como direitos sociais,
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092958
Direito Tributário
Qual item é caracterizado como taxa?
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092957
Direito Constitucional
Os princípios básicos individuais e coletivos previstos na
Constituição Federal de 1988 estão ligados
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092956
Direito Administrativo
Como fundamento da República, a cidadania encontra
suporte nos princípios regentes da Administração Pública
para sua concretização, motivo pelo qual
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092955
Direito Administrativo
Leia o texto a seguir.
Serviço público, assim, na noção que dele podemos enunciar, é a atividade explícita ou supostamente definida pela Constituição como indispensável, em determinado momento histórico, à realização e ao desenvolvimento da coesão e da interdependência social (Duguit) – ou, em outros termos, atividade explícita ou supostamente definida pela Constituição como serviço existencial relativamente à sociedade em um determinado momento histórico (Cirne Lima). Não há qualquer demasia em relembrarmos, aqui, que a interpretação da Constituição, indispensável ao desvendamento do quanto por ela definido a esse respeito, explícita ou supostamente, envolve também a interpretação dos fatos, tal como se manifestam em um determinado momento.
GRAU, Eros Roberto. A ordem econômica na Constituição de 1988. 18ª ed. São Paulo: Malheiros, 2017, p. 130.
Com relação à importância dos fatos na decisão administrativa, a legislação prevê que
Ano: 2024
Banca:
IV - UFG
Órgão:
Prefeitura de Carmo do Rio Verde - GO
Prova:
IV - UFG - 2024 - Prefeitura de Carmo do Rio Verde - GO - Fiscal de Tributos |
Q3092954
Legislação Federal
Leia o caso a seguir.
O gestor do Sistema Eletrônico de Informações (SEI) de uma empresa pública da área de tecnologia e segurança expediu ofício aos funcionários informando a determinação de que todas as informações e documentos do sistema deveriam ser classificados como restritos ou sigilosos, em virtude da necessidade de compartimentar informações sensíveis e para evitar publicidade de informações lançadas de modo equivocado.
Referida decisão é juridicamente

 Conheça nossos planos