Questões de Concurso
Para mpu
Foram encontradas 8.907 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466204
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
O imposto de renda das pessoas físicas é o exemplo típico de tributo caracterizado pela ocorrência do fato gerador continuado, pois se trata de situação duradoura, que pode manter-se estável ao longo do tempo.
O imposto de renda das pessoas físicas é o exemplo típico de tributo caracterizado pela ocorrência do fato gerador continuado, pois se trata de situação duradoura, que pode manter-se estável ao longo do tempo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466203
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
Somente a União tem competência para instituir impostos que não os expressamente discriminados na Constituição Federal, desde que não sejam impostos extraordinários, no caso de guerra externa ou de sua iminência. Terá de instituí-los, entretanto, entre outras condições, mediante lei complementar e será obrigada a repartir o seu produto, entregando 20% aos estados e ao Distrito Federal.
Somente a União tem competência para instituir impostos que não os expressamente discriminados na Constituição Federal, desde que não sejam impostos extraordinários, no caso de guerra externa ou de sua iminência. Terá de instituí-los, entretanto, entre outras condições, mediante lei complementar e será obrigada a repartir o seu produto, entregando 20% aos estados e ao Distrito Federal.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466202
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
Com a Constituição de 1988, o entendimento referendado pelo STF é o de que são consideradas tributos tanto as contribuições de melhoria quanto as contribuições propriamente ditas, entre as quais se incluem as destinadas à seguridade social.
Com a Constituição de 1988, o entendimento referendado pelo STF é o de que são consideradas tributos tanto as contribuições de melhoria quanto as contribuições propriamente ditas, entre as quais se incluem as destinadas à seguridade social.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466201
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
Estaria violando o princípio da não discriminação tributária um município que, na instituição do ISS em seu território, estabelecesse alíquotas diferenciadas dependendo do município onde estivesse localizado o estabelecimento do prestador.
Estaria violando o princípio da não discriminação tributária um município que, na instituição do ISS em seu território, estabelecesse alíquotas diferenciadas dependendo do município onde estivesse localizado o estabelecimento do prestador.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466200
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
De acordo com o princípio da irretroatividade tributária, as contribuições para a seguridade social não poderão ser exigidas antes do decurso de noventa dias, contados a partir da data da publicação da lei que as houver instituído ou majorado, em respeito ao axioma da segurança jurídica.
De acordo com o princípio da irretroatividade tributária, as contribuições para a seguridade social não poderão ser exigidas antes do decurso de noventa dias, contados a partir da data da publicação da lei que as houver instituído ou majorado, em respeito ao axioma da segurança jurídica.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466199
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
Quando o contribuinte é obrigado a efetuar o pagamento do imposto sem que haja o prévio exame da autoridade administrativa, a fazenda pública homologa esse pagamento tacitamente. Decorrido o prazo de cinco anos, entretanto, a Fazenda é obrigada a fazer a homologação expressa.
Quando o contribuinte é obrigado a efetuar o pagamento do imposto sem que haja o prévio exame da autoridade administrativa, a fazenda pública homologa esse pagamento tacitamente. Decorrido o prazo de cinco anos, entretanto, a Fazenda é obrigada a fazer a homologação expressa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466198
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
No caso de o contribuinte não escolher seu domicílio tributário — em se tratando de pessoa natural cuja residência habitual seja desconhecida —, o CTN determina que seja considerado o centro habitual de sua atividade.
No caso de o contribuinte não escolher seu domicílio tributário — em se tratando de pessoa natural cuja residência habitual seja desconhecida —, o CTN determina que seja considerado o centro habitual de sua atividade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466197
Administração Financeira e Orçamentária
A respeito do SIAFI e da nota fiscal de serviços eletrônica, julgue o item seguinte.
O pré-empenho é um documento utilizado pelo SIAFI por ocasião da assinatura de contratos ou convênios pela administração, sendo substituído pela nota de empenho quando se inicia a sua execução.
O pré-empenho é um documento utilizado pelo SIAFI por ocasião da assinatura de contratos ou convênios pela administração, sendo substituído pela nota de empenho quando se inicia a sua execução.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466196
Administração Financeira e Orçamentária
A respeito do SIAFI e da nota fiscal de serviços eletrônica, julgue o item seguinte.
O uso da nota fiscal eletrônica conjugada, no caso de contribuintes que vendam mercadorias e prestem serviços, depende de prévio convênio ou protocolo de cooperação entre cada secretaria de fazenda estadual e a Secretaria da Receita Federal do Brasil.
O uso da nota fiscal eletrônica conjugada, no caso de contribuintes que vendam mercadorias e prestem serviços, depende de prévio convênio ou protocolo de cooperação entre cada secretaria de fazenda estadual e a Secretaria da Receita Federal do Brasil.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466195
Administração Geral
Com relação à administração financeira, julgue o item seguinte.
Em matéria de prazos e condições para concessão de crédito, a prática usual adotada no Brasil tem demonstrado que a empresa vendedora embute altas taxas de juros em seus preços, para forçar o cliente a realizar a operação a vista, mediante a oferta de descontos.
Em matéria de prazos e condições para concessão de crédito, a prática usual adotada no Brasil tem demonstrado que a empresa vendedora embute altas taxas de juros em seus preços, para forçar o cliente a realizar a operação a vista, mediante a oferta de descontos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466194
Matemática Financeira
Com relação à administração financeira, julgue o item seguinte.
Considere que, no cálculo do valor atual líquido de um projeto, chegou-se à seguinte série referente ao fluxo de caixa projetado (em R$ 1.000,00):
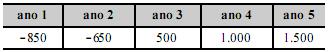
Considere ainda que, no primeiro ano, deu-se a implantação; e, nos seguintes, ocorreu a operação. Nesse caso, é correto afirmar que o tempo de recuperação, quando se considera apenas a fase de operação, é de três anos.
Considere que, no cálculo do valor atual líquido de um projeto, chegou-se à seguinte série referente ao fluxo de caixa projetado (em R$ 1.000,00):
Considere ainda que, no primeiro ano, deu-se a implantação; e, nos seguintes, ocorreu a operação. Nesse caso, é correto afirmar que o tempo de recuperação, quando se considera apenas a fase de operação, é de três anos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466193
Administração Geral
Com relação à administração financeira, julgue o item seguinte.
Considere-se que, em uma determinada série de capitais, deverá ser despendida uma quantia inicial P para a obtenção de rendas futuras — R¹, R² e R³ —, de acordo com o modelo básico de anuidade, a uma taxa mensal de juros de 5%. Nessa situação hipotética, a aplicação inicial necessária e suficiente para a obtenção do referido fluxo de rendas deverá ser calculada da seguinte maneira:
P = R1 /0,05 + R2 /(1,06)² + R3 /(1,05)³.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466192
Contabilidade Geral
Com relação à administração financeira, julgue o item seguinte.
Em uma demonstração dos fluxos de caixa pelo método indireto, a variação positiva do capital de giro classifica-se entre as atividades de financiamento.
Em uma demonstração dos fluxos de caixa pelo método indireto, a variação positiva do capital de giro classifica-se entre as atividades de financiamento.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466191
Análise de Balanços
Com relação à administração financeira, julgue o item seguinte.
Uma empresa que se financie a taxas de juros maiores que o retorno proporcionado pelos investimentos realizados está favoravelmente alavancada uma vez que a diferença assim obtida é incorporada ao patrimônio social dos acionistas ou pode ser a eles devolvida.
Uma empresa que se financie a taxas de juros maiores que o retorno proporcionado pelos investimentos realizados está favoravelmente alavancada uma vez que a diferença assim obtida é incorporada ao patrimônio social dos acionistas ou pode ser a eles devolvida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466190
Análise de Balanços
Com relação à administração financeira, julgue o item seguinte.
A decisão pela execução de um projeto considerado como viável e auspicioso depende de que o seu valor presente líquido tenha remuneração superior ao custo de oportunidade. Nesse sentido, é correto afirmar que, quanto maior a taxa de desconto, menor será o valor presente dos fluxos futuros de caixa.
A decisão pela execução de um projeto considerado como viável e auspicioso depende de que o seu valor presente líquido tenha remuneração superior ao custo de oportunidade. Nesse sentido, é correto afirmar que, quanto maior a taxa de desconto, menor será o valor presente dos fluxos futuros de caixa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466189
Contabilidade Geral
Com relação à administração financeira, julgue o item seguinte.
A demonstração dos fluxos de caixa inclui os equivalentes de caixa, o que pressupõe que o investimento tenha vencimento de até três meses em relação à sua aquisição, seja de alta liquidez e apresente baixo risco de alteração de valor.
A demonstração dos fluxos de caixa inclui os equivalentes de caixa, o que pressupõe que o investimento tenha vencimento de até três meses em relação à sua aquisição, seja de alta liquidez e apresente baixo risco de alteração de valor.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466188
Administração Financeira e Orçamentária
A respeito do plano plurianual (PPA), julgue o item que se segue.
A previsão expressa no PPA consigna regularidade a uma dotação para investimento com duração superior a um exercício financeiro.
A previsão expressa no PPA consigna regularidade a uma dotação para investimento com duração superior a um exercício financeiro.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466187
Administração Financeira e Orçamentária
A respeito do plano plurianual (PPA), julgue o item que se segue.
O PPA não é considerado instrumento impeditivo do aperfeiçoamento de ação governamental que acarrete aumento da despesa, desde que o ordenador da despesa declare que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual.
O PPA não é considerado instrumento impeditivo do aperfeiçoamento de ação governamental que acarrete aumento da despesa, desde que o ordenador da despesa declare que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466186
Administração Pública
Julgue o próximo item, relativo a finanças e políticas públicas.
Uma condição básica para elaboração e execução de políticas públicas é o aparelhamento do estado, com capacidade técnica e governabilidade.
Uma condição básica para elaboração e execução de políticas públicas é o aparelhamento do estado, com capacidade técnica e governabilidade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466185
Administração Financeira e Orçamentária
Julgue o próximo item, relativo a finanças e políticas públicas.
O orçamento é um instrumento que auxilia no desenvolvimento das políticas públicas, uma vez que permite identificar e avaliar o gasto público ao controlar as informações de despesas de custeio e de capital da União, dos estados-membros, do Distrito Federal e dos municípios.
O orçamento é um instrumento que auxilia no desenvolvimento das políticas públicas, uma vez que permite identificar e avaliar o gasto público ao controlar as informações de despesas de custeio e de capital da União, dos estados-membros, do Distrito Federal e dos municípios.

 Conheça nossos planos