Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


• Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
• Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
• Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
• Despesas comerciais incorridas no valor de R$ 15.000,00.
• Despesas administrativas incorridas no valor de R$ 38.000,00.
• Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
• Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
Considerando somente as informações apresentadas e o disposto na NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os valores do Resultado antes dos Tributos sobre o Lucro e do Resultado Líquido a serem evidenciados na Demonstração do Resultado em 31/12/2021 serão, respectivamente:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
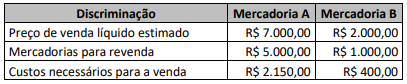
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
• A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
• Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
• A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
• Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
• Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
• O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
Com base exclusivamente nas informações apresentadas e na Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. (Desconsidere qualquer incidência de tributos.)
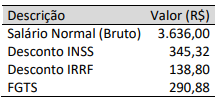
Outras informações:
• A sociedade empresária efetua o pagamento do salário do funcionário X até o 5º dia útil do mês subsequente ao encerramento de cada exercício mensal.
• O funcionário X tem registro na Carteira de Trabalho e Previdência Social (CTPS) junto à sociedade empresária.
• Os descontos de INSS (contribuição previdenciária do funcionário) e IRRF (imposto de renda retido na fonte) são valores que a sociedade empresária recolhe e efetua o pagamento, respectivamente, ao Instituto Nacional de Seguro Social e à Receita Federal.
• O FGTS é o Fundo de Garantia do Tempo de Serviço que a sociedade empresária deposita em conta bancária vinculada ao funcionário X.
Considerando somente as informações apresentadas, assinale a alternativa que evidencia os lançamentos contábeis que a sociedade empresária deverá realizar no encerramento do exercício do mês de março/2022, para registro das obrigações constantes no contracheque do funcionário X.
Captação de empréstimo:
Valor do principal: R$ 100.000,00.
Data de vencimento do empréstimo: 01/04/2023 (pagamento do principal acrescido de juros/encargos financeiros).
Juros/encargos financeiros devidos: R$ 26.824,18.
Desconto de duplicata antes de seu vencimento:
Valor da duplicata no vencimento: R$ 30.000,00.
Data de vencimento da duplicata: 01/10/2022.
Juros/Encargos financeiros devidos em virtude da taxa de desconto simples comercial cobrada pelo banco: R$ 3.600,00.
Outras informações:
• O valor do empréstimo e o valor líquido da operação de desconto de duplicata foram creditados ainda no dia 01/04/2022, na conta corrente da sociedade empresária no Banco A.
• O exercício social da sociedade empresária ocorre de 01/01 a 31/12 a cada ano.
• A sociedade empresária adota o ano comercial de 360 dias em todas as suas transações financeiras.
Considerando exclusivamente as informações apresentadas, assinale a alternativa com os lançamentos contábeis que a sociedade empresária deverá realizar para refletirem, em 01/04/2022, o reconhecimento inicial das transações de captação do empréstimo e de desconto de duplicata. (Desconsidere qualquer incidência de impostos.)
a) Ativos Identificáveis Adquiridos (Ativo Circulante + Ativo Não Circulante) R$ 970.000,00; e,
b) Passivos Assumidos (Passivo Circulante + Passivo Não Circulante) R$ 300.000,00.
Sabe-se que Alfa mensurou os ativos identificáveis adquiridos e os passivos assumidos de Gama pelos respectivos valores justos da data da aquisição e não foram encontradas divergências em relação aos seus valores contábeis. Admitindo que, antes da aquisição, as duas entidades não tinham qualquer tipo de participação/relação uma com a outra e, considerando somente as informações apresentadas, além das disposições da NBC TG 15 (R4) – Combinação de Negócios, na data da aquisição, a Companhia Alfa S.A. deveria reconhecer:
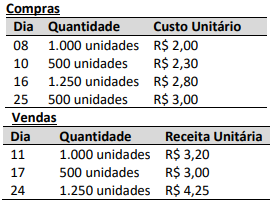
• O valor do saldo inicial em estoque de mercadorias no mês de fevereiro de 2022 corresponde a zero.
• A sociedade empresária utiliza o critério do custo médio ponderado como critério de valoração do estoque da mercadoria A.
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, assinale o valor do custo das mercadorias vendidas apurado no encerramento do mês de fevereiro de 2022.
No mês de janeiro de 2022, a empresa A apresentou as seguintes transações:
• Dia 04: recebimento de R$ 25.000,00, em dinheiro, referente à receita de vendas de mercadorias realizadas no mês anterior.
• Dia 05: pagamento de R$ 15.000,00 para quitar obrigações registradas em Contas a Pagar no Passivo Circulante. Foram utilizados recursos de Caixa e Equivalentes de Caixa.
• Dia 05: compra de mercadorias para venda por R$ 30.000,00, em dinheiro.
• Dia 07: pagamento de R$ 23.000,00, em dinheiro, a fornecedores por compras de mercadorias para venda que foram realizadas no mês de novembro de 2021.
• Dia 12: venda de mercadorias ao valor líquido de R$ 40.000,00. Desse valor, os clientes pagaram 70% à vista e o restante (30%) deveria ser pago no mês de fevereiro de 2022.
• Dia 18: venda de mercadorias ao valor líquido de R$ 25.000,00, a prazo. O acordo estabelecia que o recebimento do valor dessa venda ocorreria em março de 2022.
Outras informações:
• Em janeiro de 2022, as Despesas Gerais e Administrativas reconhecidas foram de R$ 9.000,00. Desse valor, R$ 8.000,00 deveriam ser pagos em fevereiro de 2022 e o restante, R$ 1.000,00, se tratava de despesas de depreciação.
• O estoque inicial de mercadorias para venda no mês de janeiro de 2022 foi de R$ 27.000,00. A empresa encerrou o mês de janeiro de 2022 com R$ 23.000,00 em estoque de mercadorias para venda.
• O saldo inicial em Caixa e Equivalentes de Caixa no mês de janeiro de 2022 foi de R$ 53.000,00.
Considerando exclusivamente as informações apresentadas e de acordo com NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, ao encerrar o exercício do mês de janeiro em 31/01/2022, o Resultado Antes dos Tributos
sobre o Lucro foi de:
I. O objetivo, o alcance e a responsabilidade de cada uma das partes.
II. A referência à forma e ao conteúdo esperado de quaisquer relatórios emitidos pelo auditor e uma declaração de que existem circunstâncias em que o relatório pode ter a forma e o conteúdo diferente do esperado.
III. A identificação da estrutura de relatório financeiro aplicável para a elaboração das demonstrações contábeis.
IV. A possibilidade de mudar para um trabalho de menor alcance para evitar a emissão de relatório modificado com ressalva, quando for o caso.
Estão CORRETOS os itens:
I. O auditor deve formar uma opinião sobre as demonstrações contábeis com base na avaliação das conclusões atingidas pela evidência de auditoria obtida.
II. A opinião do auditor deve ser expressa de forma clara por meio do relatório de auditoria por escrito, sem a obrigação de descrever a base para a referida opinião; suas conclusões e a base para a referida opinião devem estar documentadas tão somente em seus papéis de trabalho.
III. O auditor deve formar uma opinião sobre as demonstrações contábeis com base no seu entendimento das operações da entidade e da forma e época em que os profissionais da empresa preparam as informações financeiras.
IV. A opinião do auditor deve ser expressa de forma clara por meio do relatório de auditoria por escrito, que também descreve a base para a referida opinião.
Estão CORRETOS os itens:
I. Promover indagação à administração e obter evidência de auditoria apropriada e relevante para as respostas obtidas.
II. Aplicar outros procedimentos aos casos em que a Administração não conseguiu fornecer explicações consistentes e coerentes com as outras informações colhidas na auditoria.
III. Examinar a documentação para sustentar os saldos apresentados pela contabilidade.
IV. Refazer as revisões analíticas quantas vezes forem necessárias, até ser verificado onde o auditor errou nos seus testes.
Estão CORRETOS apenas os itens:
I. Prioridade na distribuição de dividendo, fixo ou mínimo.
II. Prioridade no reembolso do capital, com prêmio ou sem ele.
III. Direito de voto para preenchimento de cargos de órgãos administrativos.
IV. Acumulação das vantagens de que tratam os itens I e II.
Estão CORRETOS apenas os itens:
I. O auditor é competente para executar o trabalho e possui habilidades, incluindo tempo e recursos para isso.
II. O auditor consegue cumprir as exigências éticas relevantes.
III. O auditor considerou a integridade do cliente, e não tem informações que o levariam a concluir que o cliente não é íntegro.
IV. O auditor presta serviços para a mesma entidade há 10 (dez) anos e está dispensado de fazer os procedimentos de continuidade do relacionamento.
Estão CORRETOS os itens:
I. Balanço patrimonial condensado.
II. Demonstração condensada do resultado e do resultado abrangente.
III. Demonstração condensada das mutações do patrimônio líquido e dos fluxos de caixa.
IV. Notas explicativas condensadas.
Estão CORRETOS os itens:

 Conheça nossos planos