Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406041
Auditoria
A correta interpretação das disposições contidas na NBC PP 01 (R1) – Perito contábil, considera que a forma de remuneração
do perito-contador em perícia contábil judicial se refere a honorários
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406040
Contabilidade Geral
Considerando as disposições da NBC TP 01 (R1) – Perícia contábil, o procedimento que o perito-contador deverá adotar
quando, em virtude de determinação judicial, e sem realização de audiência, for necessário efetuar esclarecimentos sobre
as conclusões existentes em laudos ou pareceres periciais apresentados no bojo do processo, é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406039
Auditoria
Determinado perito contábil foi nomeado para conduzir trabalhos periciais relacionados à investigação de fraude financeira em
uma grande empresa. Ao investigar as finanças da instituição, o perito obteve evidências sólidas de fraude que incluíam manipulação de números e ocultação de ativos, podendo gerar grandes prejuízos para os acionistas, investidores, credores, funcionários e
comunidade em geral da empresa, bem como deterioração do nicho de mercado local no qual opera. Considerando que “uma
característica da profissão contábil é a aceitação da responsabilidade de agir no interesse público” (NBC PG 100 – R1) e que “a
perícia contábil advém do propósito de consecução da função social da contabilidade” (SÁ, 2002), diante do cenário apresentado, a
ação imediata, tendo em vista a prioridade do perito, deverá ser:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406038
Contabilidade Geral
Considerando as disposições da Resolução CFC nº 1.328/2011, as Normas Brasileiras de Contabilidade (NBCs) são classificáveis em
normas profissionais (NBC PG, NBC PA, NBC PI, NBC PP) e normas técnicas (NBC TG, NBC TSP, NBC TA, NBC TR, NBC TO, NBC TSC,
NBC TI, NBC TP, NBC TASP). Um contador, no exercício da função de perito contábil, está sujeito às seguintes determinações:
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
1. Etapas para realização da perícia: planejamento; termos e atas; execução; laudo pericial contábil e parecer pericial contábil.
2. Conduta no exercício da perícia: impedimentos profissionais; responsabilidade; zelo profissional; plano de trabalho e honorários.
3. Conduta em relação aos colegas de classe: consideração; respeito; apreço; solidariedade; não fazer referências desabonadoras ou prejudiciais sobre colegas.
4. Educação Profissional Continuada (EPC).
5. Exame de Qualificação Técnica para Perito Contábil.
Considerando as disposições contidas na Resolução CFC nº 1.328/2020 e no conteúdo das normas nela citadas, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406037
Auditoria
Excetuando os casos previstos em lei, a perícia contábil é uma atividade privativa do bacharel em ciências contábeis, aprovado no
Exame de Suficiência do Conselho Federal de Contabilidade, com registro ativo no Conselho Regional de Contabilidade, aprovado,
também, no Exame de Qualificação Técnica e registrado no Cadastro Nacional de Peritos Contábeis, que cumpra o Programa de
Educação Continuada, disponha de capacidade técnica, profissional e científica acerca do assunto do objeto destinado, seja independente no exercício da função, realize qualificações constantes para manter-se atualizado perante as normas brasileiras de contabilidade e legislação pertinente. O perito contábil, como profissional da contabilidade, está sujeito, também, aos princípios fundamentais de ética previstos na NBC PG 100 – Cumprimento do Código, dos princípios fundamentais e da estrutura conceitual. Com base
na referida norma e sob a ótica da necessidade de o perito contador atender ao princípio da competência profissional e devido zelo,
analise as afirmativas a seguir.
I. É requerido que o profissional tenha conhecimento na área do objeto da perícia, a fim de se obter bom desempenho e um trabalho pericial de qualidade.
II. O profissional de contabilidade deve desconsiderar a tomada de decisões assertivas e rápidas como uma capacidade necessária no desenvolvimento de suas atividades.
III. O profissional de contabilidade precisa ter conhecimento e habilidades necessários para desempenhar suas funções com competência.
IV. É importante estar preparado para lidar com questões técnicas complexas, mas, mesmo sem a devida capacidade, não deve buscar orientação e consulta a especialistas.
Está correto o que se afirma em
I. É requerido que o profissional tenha conhecimento na área do objeto da perícia, a fim de se obter bom desempenho e um trabalho pericial de qualidade.
II. O profissional de contabilidade deve desconsiderar a tomada de decisões assertivas e rápidas como uma capacidade necessária no desenvolvimento de suas atividades.
III. O profissional de contabilidade precisa ter conhecimento e habilidades necessários para desempenhar suas funções com competência.
IV. É importante estar preparado para lidar com questões técnicas complexas, mas, mesmo sem a devida capacidade, não deve buscar orientação e consulta a especialistas.
Está correto o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406036
Contabilidade Geral
Analise as assertivas a seguir e a relação proposta entre elas.
I. “Um contador pode estar inscrito no Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade e no Cadastro Nacional de Peritos Contábeis (CNPC) do Conselho Federal de Contabilidade e exercer as duas atividades.”
PARA TANTO
II. “Deve cumprir a pontuação exigida para cada categoria/habilitação ao cumprimento da educação continuada, a qual está obrigado.”
De acordo com o disposto na NBC PG 12 (R3) – Educação profissional continuada, assinale a alternativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406035
Contabilidade Geral
O contador deverá atender a um conjunto de normas e regras que orientam sua conduta ética no exercício de sua atividade, nos
assuntos relacionados à profissão e à classe contábil, estabelecidas no Código de Ética Profissional do Contador e em legislação
pertinente. Considerando a temática, analise os cenários a seguir.
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
I. A confidencialidade das informações obtidas durante a execução dos trabalhos periciais em uma ação de partilha de bens por divórcio foi mantida pelo perito do juízo de forma rigorosa durante todo o processo e, mesmo após o encerramento da lide, nenhum dado foi compartilhado com partes não autorizadas ou não previstas em lei.
II. O contador, nomeado como perito do juízo em uma ação de determinação do valor patrimonial de uma empresa, após falecimento de um dos sócios, se reuniu com os assistentes técnicos, mas não apresentou o plano de trabalho e, ao abordar um tópico complexo sobre o processo, não oportunizou que referidos profissionais expusessem seus pontos de vista, desconsiderando as opiniões dos colegas.
III. O contador, nomeado como perito do juízo em um processo de cobrança judicial, tem seu irmão postulando como advogado do requerente; por isso, manifestando existência de impedimento para assumir o encargo e realizar os trabalhos periciais do referido processo.
IV. O perito do juízo, nomeado em uma ação de execução fiscal, seguindo as práticas da perícia contábil, realizou uma investigação minuciosa e independente, inclusive tendo rastreado e obtido dados de registros que estavam incompletos.
V. O perito do juízo, nomeado em processo trabalhista, na emissão de laudo pericial, incluiu interpretações e argumentos a favor do requerente de acordo com sua tendência ideológica pessoal sobre a justiça em relação ao objeto do trabalho.
Considerando o disposto na NBC PG 01 – Código de Ética Profissional do Contador e na Lei nº 13.105/2016 – Código de Processo Civil, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406034
Contabilidade Geral
Tendo por base as disposições da Resolução CFC nº 1.590/2020, que regulamenta a obrigatoriedade do contrato de prestação
de serviços contábeis e dá outras providências, no que tange especificamente ao contrato em comento, assinale a afirmativa
correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405943
Auditoria
Analise as afirmativas a seguir, fundamentadas na Norma Brasileira de Contabilidade CTA CFC nº 8:
I. Quando os valores correspondentes ao exercício anterior, apresentados para fins de comparação, tiverem sido auditados por outros auditores independentes, o auditor atual poderá adicionar um parágrafo de outros assuntos.
II. A omissão do parágrafo levaria o usuário das demonstrações contábeis a entender que as informações correspondentes foram auditadas pelo auditor atual.
Assinale a alternativa correta.
I. Quando os valores correspondentes ao exercício anterior, apresentados para fins de comparação, tiverem sido auditados por outros auditores independentes, o auditor atual poderá adicionar um parágrafo de outros assuntos.
II. A omissão do parágrafo levaria o usuário das demonstrações contábeis a entender que as informações correspondentes foram auditadas pelo auditor atual.
Assinale a alternativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405942
Contabilidade Geral
Tendo em vista que as Entidades Fechadas de Previdência Complementar (EFPC) atuam sob regulação e supervisão de outras
entidades, marque V para as afirmativas verdadeiras e F para as falsas.
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em
( ) São reguladas pela Superintendência Nacional de Previdência Complementar (PREVIC).
( ) Suas práticas contábeis requerem adoção plena das Normas Brasileiras de Contabilidade.
( ) Cabe ao Conselho Federal de Contabilidade (CFC) estabelecer forma e periodicidade das demonstrações contábeis a serem divulgadas pelas EFPCs.
( ) Devem apresentar as demonstrações contábeis consolidadas e individuais por planos de benefícios e o relatório dos auditores independentes.
( ) São supervisionadas pelo Conselho Nacional de Previdência Complementar (CNPC).
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405941
Contabilidade Geral
A Norma Brasileira de Contabilidade CTA CFC nº 8 estabelece que no planejamento e execução dos procedimentos de auditoria
sobre as demonstrações contábeis das Entidades Fechadas de Previdência Complementar (EFPC), que incluem mais de um plano de
benefícios, o auditor deverá considerar o ambiente de controles internos; as principais características dos planos de benefício; os
níveis de materialidade planejada por plano de benefício; dentre outros aspectos, de forma a ter segurança razoável que as demonstrações contábeis consolidadas e individuais estão livres de erros materiais causados por erros ou fraude. Considerando requerimento da Resolução CNPC nº 8, acerca dos planos de benefícios administrados pela EFPC, a que se refere o objetivo de tal procedimento?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405940
Auditoria
O julgamento do auditor sobre a natureza do assunto, que dá origem à modificação e à disseminação de forma generalizada
dos seus efeitos ou possíveis efeitos sobre as demonstrações contábeis, afeta o tipo de opinião a ser expressa. Na situação
em que demonstrações contábeis apresentam distorções relevantes e generalizadas, considerando a NBC CTA CFC nº 8/2013,
Resolução CNPC nº 9/2012 e Resolução CGPC nº 18/2006, como deverá ser expressa a opinião do auditor?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405939
Contabilidade Geral
O auditor independente verificou que a entidade Futuro Garantido, Entidade Fechada de Previdência Complementar (EFPC)
que está sendo auditada, reduziu, gradualmente, a partir de 2013, a taxa de desconto para apuração do valor presente dos
fluxos de contribuições e benefícios em 0,18% a cada ano, até 2018. Nos termos da Norma Brasileira de Contabilidade CTA
CFC nº 8/2013 e da Resolução CNPC nº 9/2012, qual deveria ser a redução mínima percentual da taxa máxima de juros
permitida nas projeções atuariais no lapso em tela?
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405938
Auditoria Governamental
No Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, se encontra a recomendação da realização de
avaliações periódicas sobre a governança, gerenciamento de riscos e dos controles internos, conforme a aplicação do COSO
(Committee of Sponsoring Organizations of the Treadway Commission) e do IIA (The Institute of Internal Auditors), conforme
a imagem a seguir, que detalha o modelo das três linhas de defesa:
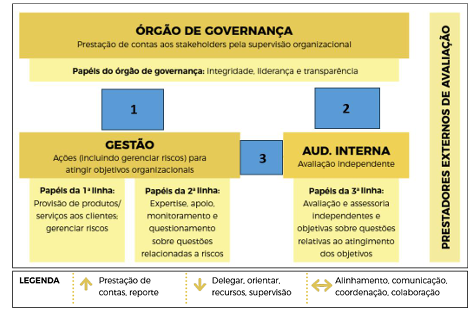
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.)
Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente,
(Disponível em: https://www.gov.br/previc/pt-br/publicacoes/guias-de-melhores-praticas/guia-previc-melhores-praticas-contabeis-2021-1-1.pdf. Adaptada. Acesso em: 29/09/2023.)
Utilizando a legenda apresentada na parte inferior da figura, para uma correta representação das relações entre o órgão de governança, a gestão e a auditoria interna, as caixas 1, 2 e 3 deverão conter as seguintes relações, respectivamente,
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405937
Auditoria
O Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, apresenta as melhores práticas contábeis e de
auditoria para Entidades Fechadas de Previdência Complementar (EFPC). Sobre a auditoria independente das EFPC, analise
as afirmativas a seguir.
I. As EFPC devem contratar auditor independente a cada encerramento trimestral da contabilidade.
II. O auditor independente contratado pela EFPC deve produzir os seguintes relatórios: (a) relatório do auditor independente sobre as demonstrações contábeis; (b) relatório circunstanciado sobre as deficiências de controles internos; e (c) relatório para propósito específico, no qual deve ser avaliada a adequação dos controles internos aos riscos suportados, bem como a governança da EFPC.
III. O relatório para propósito específico é exigido para as EFPC classificadas como Entidades Relativamente Importantes (ERI), definidas pela Previc.
IV. Os órgãos de governança das EFPC não devem conhecer o planejamento da auditoria, pois, nessa fase, usualmente, é o momento em que o auditor independente elege quais serão os principais assuntos de auditoria os quais devem ser objetos de discursão com a diretoria executiva, evitando, assim, que a entidade auditada produza documentos que impeçam a identificação de vícios ou desvios.
De acordo com o Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, está correto apenas o que se afirma em
I. As EFPC devem contratar auditor independente a cada encerramento trimestral da contabilidade.
II. O auditor independente contratado pela EFPC deve produzir os seguintes relatórios: (a) relatório do auditor independente sobre as demonstrações contábeis; (b) relatório circunstanciado sobre as deficiências de controles internos; e (c) relatório para propósito específico, no qual deve ser avaliada a adequação dos controles internos aos riscos suportados, bem como a governança da EFPC.
III. O relatório para propósito específico é exigido para as EFPC classificadas como Entidades Relativamente Importantes (ERI), definidas pela Previc.
IV. Os órgãos de governança das EFPC não devem conhecer o planejamento da auditoria, pois, nessa fase, usualmente, é o momento em que o auditor independente elege quais serão os principais assuntos de auditoria os quais devem ser objetos de discursão com a diretoria executiva, evitando, assim, que a entidade auditada produza documentos que impeçam a identificação de vícios ou desvios.
De acordo com o Guia Previc de Melhores Práticas Contábeis e de Auditoria, Edição 2021, está correto apenas o que se afirma em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405936
Contabilidade Geral
Observe a Demonstração da Mutação do Patrimônio Social (DMPS) da Prevsan, referente ao exercício encerrado em 31/12/2021,
em comparação ao exercício anterior.
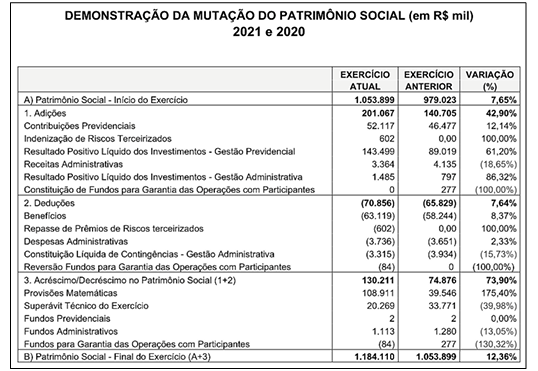
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
As informações estão de acordo com a Instrução Normativa Previc nº 31, de 20 de agosto de 2020, que estabelece normas para os procedimentos contábeis das entidades fechadas de previdência complementar, estrutura o plano contábil padrão, instrui a função e o funcionamento das contas, a forma, o meio e a periodicidade de envio das demonstrações contábeis. Como é comum acontecer, a DMPS apresentada não contém as rubricas de todas as adições, destinações e acréscimos/decréscimos possíveis e previstos no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, pois, como recomenda a Instrução, “as rubricas com saldos nulos em ambos os períodos deverão ser suprimidas”. Segundo o Modelo de DMPS proposto no Anexo III da Instrução Normativa Previc nº 31, de 20 de agosto de 2020, caso tivesse ocorrido alguma desoneração de contribuições de patrocinadores no exercício, o valor desta desoneração
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405935
Direito Previdenciário
A Associação Brasileira das Entidades Fechadas de Previdência Complementar (Abrapp) é uma entidade sem fins lucrativos,
representativa dos interesses comuns das Entidades Fechadas de Previdência Complementar. Em seus levantamentos
estatísticos, a Abrapp evidencia números relevantes da previdência complementar no Brasil, conforme a imagem a seguir:
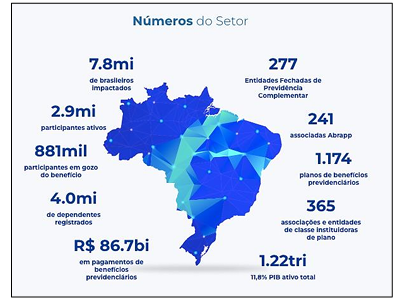
(Disponível em: https://www.abrapp.org.br/. Acesso em: 30/09/2023.)
Como se observa na figura, há 277 entidades fechadas de previdência complementar e 365 associações e entidades de classe instituidoras de plano, movimentando uma cifra de cerca de 12% do PIB, distribuída em 1.174 planos de benefícios. Os planos de benefícios estão sujeitos a processos sucessórios previstos na Resolução CNPC nº 43, de 6 de agosto de 2021, nas seguintes modalidades:
(Disponível em: https://www.abrapp.org.br/. Acesso em: 30/09/2023.)
Como se observa na figura, há 277 entidades fechadas de previdência complementar e 365 associações e entidades de classe instituidoras de plano, movimentando uma cifra de cerca de 12% do PIB, distribuída em 1.174 planos de benefícios. Os planos de benefícios estão sujeitos a processos sucessórios previstos na Resolução CNPC nº 43, de 6 de agosto de 2021, nas seguintes modalidades:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405934
Contabilidade Geral
A Resolução CNPC nº 43, de 6 de agosto de 2021, dispõe sobre os procedimentos contábeis das entidades fechadas de previdência
complementar e sobre o registro e avaliação de títulos e valores mobiliários. O Capítulo I dessa Resolução trata dos procedimentos contábeis aplicáveis às entidades fechadas de previdência complementar. Nesse contexto, analise os procedimentos apresentados a seguir.
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
I. A contabilidade da entidade deve ser elaborada respeitando a interdependência patrimonial dos planos de benefícios de forma a identificar, agrupada ou separadamente, os planos de benefícios previdenciais e assistenciais administrados pela entidade, bem como o Plano de Gestão Administrativa (PGA), para assegurar um conjunto de informações consistentes e transparentes.
II. A contabilização deve ser descentralizada, mas a sede da entidade deve manter cópias atualizadas dos livros obrigatórios (diário e razão), além de livros auxiliares, com observância das disposições previstas na legislação aplicável.
III. O livro diário deve conter a escrituração contábil atualizada, não se permitindo atraso superior a trinta dias, e devem conter, transcritas ou anexadas, as demonstrações contábeis e as notas explicativas da entidade.
IV. A entidade deve providenciar, anualmente, o inventário físico dos bens patrimoniais, compatibilizando os controles individuais com os registros contábeis, e procedendo, se for o caso, aos ajustes necessários.
De acordo com a Resolução CNPC nº 43, de 6 de agosto de 2021, está correto o que se afirma apenas em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405933
Contabilidade Geral
Nos termos da Instrução Normativa PREVIC nº 31/2020, sobre a contabilização de operações das entidades fechadas de previdência
complementar, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
( ) As EFPC devem registrar contabilmente os instrumentos de dívidas de patrocinador relativos aos financiamentos de serviço passado e de deficit técnico equacionado no grupo “operações contratadas”, no “passivo não circulante”, subgrupo “empréstimos e financiamentos”.
( ) Na existência de depósitos judiciais, estes realizáveis, devem ser atualizados por ocasião da emissão do alvará de levantamento expedido pelo judiciário em favor da EFPC em contrapartida a conta de resultado.
( ) As provisões em caráter contingencial devem ser contabilizadas no exigível contingencial, observadas as Normas Brasileiras de Contabilidade, editadas pelo CFC, tendo como contrapartida a conta “constituição/reversão de contingência”.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Entidades Supervisionadas pela Superintendência de Previdência Complementar (Previc) |
Q4405932
Legislação Federal
As Entidades Fechadas de Previdência Complementar (EFPC) devem observar o disposto na Instrução Normativa PREVIC nº 34, de
28/10/2020, para prevenir a utilização de seus produtos para a prática de atos classificados como “lavagem de dinheiro” e “financiamento do terrorismo”. Com fulcro na referida norma, assinale a afirmativa INCORRETA.

 Conheça nossos planos