Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma Indústria fabrica dois produtos, denominados “A” e “B”, e utiliza o Método de Custeio por Absorção para apuração do custo dos seus produtos.
A Indústria apresentou os seguintes dados da sua produção: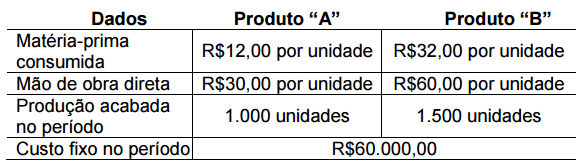
✔Os custos fixos são apropriados aos produtos na proporção do valor total da matéria-prima consumida. ✔Os dados apresentados representam o volume normal de produção.
Considerando-se apenas as informações apresentadas, o custo
unitário de produção do produto “A” é de:
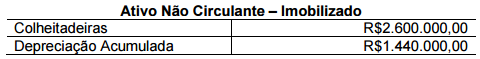
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:

Considerando-se somente as informações apresentadas, e o disposto na NBC TG 02 (R1) – EFEITOS DAS MUDANÇAS NAS TAXAS DE CÂMBIO E CONVERSÃO DE DEMONSTRAÇÕES CONTÁBEIS e NBC TG 27 (R3) – ATIVO IMOBILIZADO, é CORRETO afirmar que:
Com base nos dados informados, o resultado líquido obtido com a venda do imóvel foi:
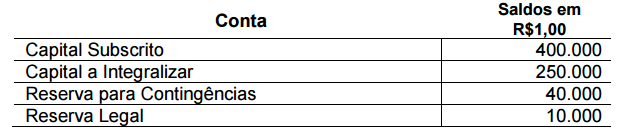
No ano de 2015, os seguintes eventos afetaram os saldos das contas do Patrimônio Líquido:
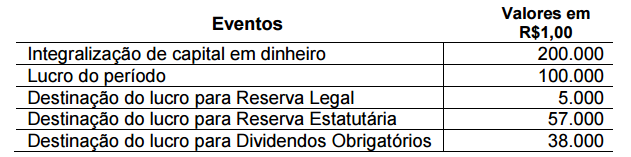
Considerando-se os dados apresentados, assinale a opção CORRETA que apresenta a Demonstração das Mutações do Patrimônio Líquido compatível com os eventos ocorridos entre 1º.1.2015 e 31.12.2015.
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo
com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE
no que tange ao Princípio da Competência, é CORRETO afirmar que
o valor da redução a ser reconhecida no resultado do período
encerrado em 31.12.2015 é:

 Conheça nossos planos