Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Em relação ao Código de Ética Profissional do Contador, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A transgressão aos preceitos do Código de Ética Profissional do Contador será julgada, originariamente, pelo Conselho Federal de Contabilidade.
II. O perito deve mencionar, obrigatoriamente, fatos que conheça e que não repute em condições de exercer efeito sobre os documentos justificativos objeto de seu laudo, ressalvada a exigência de competência profissional.
III. Na aplicação dos diversos tipos de sanções éticas, a ação desenvolvida em defesa de prerrogativa profissional poderá ser considerada com um agravante.
IV. Cumprir os Programas Obrigatórios de Educação Continuada estabelecidos pelo CFC.
Está(ão) CORRETOS(S) apenas o(s) item(ns)
O contador A foi nomeado para o encargo de perito do juízo no processo de apuração de haveres do grupo econômico X, que emprega 500 funcionários no pequeno município Z. O grupo econômico X é responsável por 80% da arrecadação tributária do município. Toda a população do município Z está preocupada com o desdobramento do processo judicial, já que existe uma possibilidade grande de cisão de uma das empresas cujo parque fabril pode ser transferido para a cidade Y. Existe uma grande expectativa sobre a decisão judicial, que será fundamentada nas conclusões do laudo pericial contábil a ser elaborado pelo contador A. Acerca dos deveres do perito contador estabelecidos no Código de Ética Profissional do Contador, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O perito contábil deve manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.
II. O perito contábil deve exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observada toda a legislação vigente, em especial aos Princípios de Contabilidade e as Normas Brasileiras de Contabilidade, e resguardados os interesses de seus clientes e/ou empregadores, com prejuízo da dignidade e independência profissionais.
III. O perito contábil deve zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo.
IV. O perito contábil deve guardar sigilo sobre o que souber em razão do exercício profissional lícito, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Regionais de Contabilidade.
V. O perito contábil deve inteirar-se de todas as circunstâncias, antes de emitir opinião sobre qualquer caso.
Estão CORRETOS apenas os itens
Por que ética? E o que é a ética? Não poderemos nos contentar com uma representação qualquer ou indeterminada. Da mesma forma, pressupondo uma pré-compreensão completamente indeterminada, desde o início podemos nos perguntar: por que afinal devemos nos ocupar com a ética? […] Entre os jovens intelectuais, antigamente havia interesse mais pelas assim chamadas teorias críticas da sociedade. Ao contrário disto, na ética supõe-se uma reflexão sobre valores reduzida ao individual e ao inter-humano. E teme-se que aqui, contudo não seria possível encontrar nada de obrigatório, a não ser remontando-se a tradições cristãs ou de outras religiões. É o ético, ou então, ao contrário, as relações de poder, que são determinantes na vida social? E estas não determinam, por sua vez, as representações éticas de um tempo? E se isto é assim, ao se pretender lidar diretamente com a ética e não a partir de uma perspectiva de crítica da ideologia, não representaria isto um retorno a uma ingenuidade hoje insustentável? (TUGENDHAT, Ernest. Lições sobre ética. Petrópolis: Vozes. 1996, p. 11-13. Adaptado.)
No texto anterior, o autor utiliza como estratégia para a construção de seu texto uma sequência de interrogações. Pode-se afirmar que tal estratégia
Um dos estudantes levantou a mão. Embora compreendesse perfeitamente que não se podia permitir que pessoas de casta inferior desperdiçassem o tempo da Comunidade com livros e que havia sempre o perigo de lerem coisas que provocassem o indesejável descondicionamento de algum dos seus reflexos... enfim, ele não conseguia entender o referente às flores. Por que se dar ao trabalho de tornar psicologicamente impossível aos Deltas o amor às flores? [...] – As flores do campo e as paisagens, advertiu, têm um grave-defeito: são gratuitas. O amor à natureza não estimula a atividade de nenhuma fábrica. Decidiu-se que era preciso aboli-lo, pelo menos nas classes baixas; abolir o amor à natureza [...] (HUXLEY, Aldous. Admirável Mundo Novo, p. 22, 1946.)
Texto II
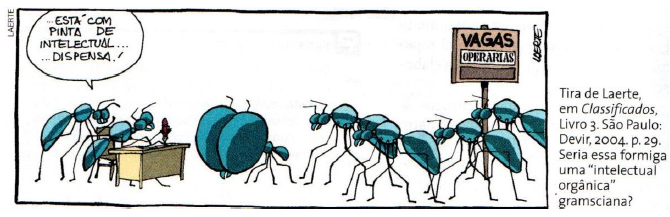
A partir de uma comparação entre os textos I e II, e considerando-se uma possível reflexão advinda do texto I acerca de um comportamento social, depreende-se que o texto II constitui
( ) O perito deve elaborar o laudo e o parecer, utilizando-se do vernáculo, sendo admitidas palavras ou expressões idiomáticas de outras línguas e de uso não comum nos tribunais judiciais ou extrajudiciais. ( ) Tratando-se de termos técnicos atinentes à profissão contábil devem, quando necessário, ser acrescidos de esclarecimentos adicionais e recomendada a utilização daqueles consagrados pela doutrina contábil. ( ) O laudo e o parecer são, respectivamente, orientados e conduzidos pelo perito do juízo, que adotará padrão próprio, respeitada a estrutura prevista na norma (NBC TP 01), devendo ser redigidos de forma circunstanciada, clara, objetiva, sequencial e lógica. ( ) A linguagem adotada pelo perito deve ser clara, concisa, evitando o prolixo e a tergiversação, possibilitando aos julgadores e às partes o devido conhecimento da prova técnica e interpretação dos resultados obtidos. As respostas não devem ser objetivas e nem lacônicas. Os termos técnicos devem ser inseridos no laudo e no parecer, de modo a se obter uma redação que qualifique o trabalho pericial, respeitadas as Normas Brasileiras de Contabilidade.
A sequência está correta em
( ) Informação contábil histórica: informação expressa em termos financeiros em relação a uma entidade específica, derivada principalmente do sistema contábil da entidade, a respeito de eventos econômicos ocorridos em períodos passados ou de condições ou circunstâncias econômicas em determinada data no passado. ( ) Ceticismo profissional: aplicação do treinamento, conhecimento e experiência relevantes, dentro do contexto fornecido pelas normas de auditoria, contábeis e éticas, na tomada de decisões informadas a respeito dos cursos de ação apropriados nas circunstâncias do trabalho de auditoria. ( ) Administração: pessoa ou organização com a responsabilidade de supervisionar de forma geral a direção estratégica da entidade e obrigações relacionadas com a responsabilidade da entidade. Isso inclui a supervisão geral do processo de relatório financeiro. Para algumas entidades, os responsáveis pela governança podem incluir empregados da administração, por exemplo, membros executivos de conselho de governança de uma entidade do setor privado ou público, ou sócio-diretor. ( ) Distorção: diferença entre o valor, a classificação, a apresentação ou a divulgação de uma demonstração contábil relatada e o valor, a classificação, a apresentação ou a divulgação que é exigida para que o item esteja de acordo com a estrutura de relatório financeiro aplicável. As distorções podem originar-se de erro ou fraude. Quando o auditor expressa uma opinião sobre se as demonstrações contábeis foram apresentadas adequadamente, em todos os aspectos relevantes, as distorções também incluem os ajustes de valor, classificação, apresentação ou divulgação que, no julgamento do auditor, são necessários para que as demonstrações contábeis estejam apresentadas, adequadamente, em todos os aspectos relevantes.
A sequência está correta em
• No mês de janeiro 10 unidades de bolas foram vendidas a R$ 80,00. • Em fevereiro, o preço diminuiu para R$ 60,00 e 15 unidades de bolas foram vendidas. • Em março, o preço diminuiu para R$ 40,00 e 30 unidades de bolas foram vendidas. • Em abril, o preço passou para R$ 60,00 e 20 unidades de bolas foram vendidas. •Já em maio e em junho, o preço era de R$ 65,00 e 18 unidades de bolas foram vendidas no total.
Com base nas informações anteriores e na NBC TG 16 (R2) – Estoques, assinale o valor do Lucro Antes do Imposto de Renda e Contribuição Social (LAIRCS) da loja no primeiro semestre de 2018, considerando que não houve outras transações.
Uma empresa apresentava o seguinte Balanço Patrimonial em 31/12/2016:
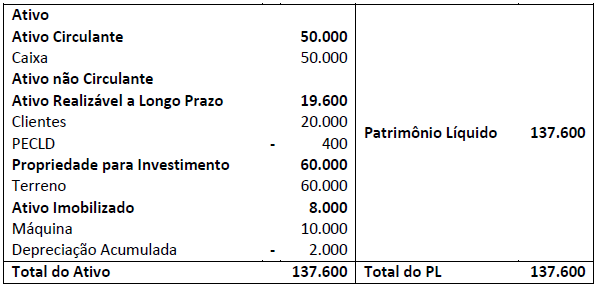
Assinale, a seguir, os valores do ativo total em 31/12/2017 em comparação ao de 31/12/2016, de acordo com o NBC TG 23 (R2) – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro.
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2015:
Caixa 200.000 Capital Social 200.000
No ano de 2016 aconteceram os seguintes eventos:
• Compra de um veículo por R$ 30.000,00 à vista. A empresa espera utilizá-lo por dez anos, enquanto a vida útil fiscal é
de cinco anos;
• Apuração de receita de serviços no valor de R$ 70.000,00 à vista. Os custos eram de R$ 100.000,00 e foram pagos à vista.
No ano de 2017 aconteceram os seguintes eventos:
• Apuração de receita de serviços à vista no valor de R$ 120.000,00. Os custos eram de R$ 100.000,00 e foram pagos à vista.
Assinale o saldo do imposto de renda e contribuição social diferidos, apresentado no balanço patrimonial da empresa
em 31/12/2017, considerando a alíquota de imposto de renda e contribuição social de 34% e que a empresa
apresenta perspectiva de lucros futuros em todos os exercícios.
I. A simples existência da moral já significa uma presença da ética, já que os dois termos são sinônimos e representam a ciência que estuda e problematiza os valores e costumes da sociedade. II. No caso da ética, todos os meios são justificáveis, não só aqueles que estão de acordo com os fins da própria ação. Em outras palavras, fins éticos não exigem meios éticos. III. A ética profissional representa um conjunto de normas e valores morais que direcionam a conduta dos integrantes de determinada profissão e distingue-se do conceito de ética pessoal.
No que tange aos conceitos de ética geral pessoal e profissional, ética e moral, sociedade e ética, contabilidade na sociedade, está correto o que se afirma apenas em
( ) Ênfase ao Usuário da Informação Contábil: a Contabilidade é apresentada como algo útil para a tomada de decisões, evitando-se endeusar demasiadamente a contabilidade; atender os usuários é o grande objetivo. ( ) Ênfase à Contabilidade Aplicada: como herança dos ingleses e transparência para os investidores das sociedades anônimas (e outros usuários) nos relatórios contábeis, a auditoria é muito enfatizada. ( ) Ênfase a uma Contabilidade Teórica: principalmente à Contabilidade Gerencial. Ao contrário dos europeus, não havia uma preocupação com a teoria das contas, ou querer provar que a Contabilidade é uma ciência. ( ) Universidades em busca de qualidade: grandes quantias para as pesquisas no campo contábil, o professor em dedicação exclusiva e o aluno em período integral valorizavam o ensino nos Estados Unidos.
A sequência está correta em

 Conheça nossos planos