Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.804 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955910
Direito Tributário
A legislação do ICMS do Estado de São Paulo disciplina os procedimentos administrativos relacionados à atuação do Auditor
Fiscal da Receita Estadual, estabelecendo regras sobre fiscalização, deveres dos contribuintes, bem como instrumentos
utilizados pela administração tributária para a verificação e a auditoria do cumprimento das obrigações tributárias principais e
acessórias.
Com base nos dispositivos da legislação do ICMS paulista que tratam da fiscalização, considere:
I. Os livros comerciais e contábeis somente podem ser exigidos pela fiscalização quando houver processo judicial ou administrativo previamente instaurado contra o contribuinte, sendo vedada sua requisição em fiscalizações de rotina.
II. A legislação do ICMS paulista autoriza a fiscalização a exigir a exibição de livros comerciais e contábeis, documentos fiscais e arquivos eletrônicos, inclusive programas e arquivos magnéticos, não sendo oponível ao fisco qualquer disposição legal que limite esse direito, desde que observada a competência da autoridade fiscal.
III. O levantamento fiscal limita-se à análise dos estoques inicial e final do contribuinte, não podendo considerar os valores das mercadorias entradas, das mercadorias saídas, despesas, outros encargos, lucro do estabelecimento ou outros elementos informativos.
IV. A constatação pelo auditor fiscal da manutenção, no passivo da entidade, de obrigações já pagas ou inexistentes; bem como a falta de escrituração de pagamentos efetuados; não gera presunção legal de omissão de operações tributáveis, por configurarem meros erros ou fraudes contábeis sem nenhum impacto tributário.
V. A constatação pelo auditor fiscal de saldo credor de caixa, de ativos ocultos ou de suprimentos a caixa não comprovados pela entidade gera presunção legal de omissão de operações tributáveis, transferindo ao contribuinte o ônus de comprovar a inexistência do fato gerador ou o pagamento do imposto.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955904
Auditoria
Durante a auditoria das demonstrações contábeis da sociedade empresária Alfa S.A., o auditor independente identificou riscos relevantes associados às contas de Clientes (Contas a Receber), especialmente quanto à possibilidade de superavaliação
de saldos e reconhecimento indevido de receitas no período. Em razão desses riscos, o auditor precisou definir a natureza, a
época e a extensão dos procedimentos de auditoria, bem como avaliar se as evidências obtidas eram suficientes e apropriadas
para fundamentar sua opinião, com base nas Normas Brasileiras de Contabilidade de Auditoria - NBC TA, e em especial na
NBC TA 500 (R1).
Ao longo do trabalho, o auditor realizou procedimentos analíticos, testes de controles internos e testes substantivos, incluindo confirmações externas, análise de documentos fiscais e confrontação de registros contábeis com informações de terceiros.
Nesse sentido,
Ao longo do trabalho, o auditor realizou procedimentos analíticos, testes de controles internos e testes substantivos, incluindo confirmações externas, análise de documentos fiscais e confrontação de registros contábeis com informações de terceiros.
Nesse sentido,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955900
Contabilidade Geral
A empresa Cacau & Cia. apresentou as seguintes informações, referentes ao ano de 2025, cujos valores estão expressos em reais:
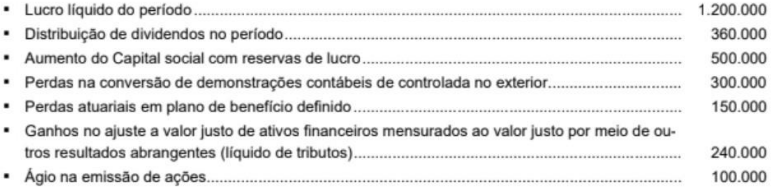
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
O resultado abrangente total apresentado na Demonstração do Resultado Abrangente no exercício de 2025 foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955899
Contabilidade Geral
O Balanço Patrimonial da empresa Touro S.A. apresentava, em 31/12/2024, o valor contábil de um ativo intangível com vida útil
indefinida, coma seguinte composição, em reais:
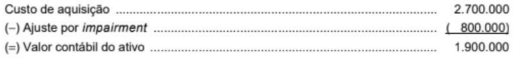
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:
O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955897
Contabilidade Geral
Em relação aos ativos intangíveis, é certo que:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955896
Contabilidade Geral
O Patrimônio Líquido de uma empresa, em 31/12/2024, era composto das contas a seguir, com os valores expressos em reais:
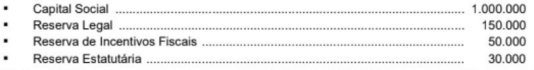
No ano de 2025, esta empresa apurou um lucro líquido de R$ 300.000 e o seu estatuto estabelece a seguinte destinação:
• Reserva Legal: constituída nos termos da Lei nº 6.404/1976.
• Dividendos Mínimos Obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei nº 6.404/1976.
• Retenção de Lucros: saldo remanescente.
Sabe-se que, do lucro líquido apurado, R$ 50.000 foram decorrentes de incentivos fiscais recebidos pela empresa que, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nessas informações,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955892
Contabilidade Geral
Em 01/01/2024, uma empresa de extração mineral adquiriu uma máquina por R$ 40.000.000, à vista, para utilizar em sua
atividade operacional. A empresa estima que utilizará esta máquina por 5 anos e, no final deste prazo, a máquina será descartada, pois não terá qualquer utilidade e nem valor de revenda no mercado. A utilização da máquina ocorre de forma contínua
durante 24 horas por dia, em função da atividade da empresa, e a depreciação é calculada pelo método das quotas constantes.
No final do 5º ano, a empresa deverá desmontar a máquina e restaurar o local onde está instalada, sendo que, para tal, projeta gastos que serão pagos em uma única parcela de R$ 2.800.000 no final do 5º ano. A taxa de juros livre de risco para a empresa, projetada para os próximos 5 anos, é 40%.
Com base nessas informações, o valor contábil da máquina apresentado no Balanço Patrimonial de 31/12/2024 é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955891
Contabilidade Geral
A empresa Venda Garantida S.A. iniciou suas atividades em dezembro de 2025 e, de acordo com sua política de vendas,
concede aos compradores uma garantia contra defeitos de fabricação de seus produtos pelo prazo de até dois anos após a data
da venda. Durante o mês de dezembro de 2025, a empresa vendeu um total de R$ 3.000.000, para serem recebidos durante
2026, e estimou, com a utilização de um modelo estatístico validado e com alto grau de confiabilidade, que os gastos com peças
e serviços para fazer frente às garantias concedidas correspondem a 2% do total das vendas realizadas. A empresa estima
também que 3% do total das vendas não serão recebidos.
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Com base nessas informações, a empresa Venda Garantida S.A. reconheceu na Demonstração do Resultado de 2025,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955888
Contabilidade Geral
Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000; abatimento sobre vendas = R$ 120.000; comissões sobre as
vendas realizadas = R$ 60.000; impostos sobre vendas = R$ 310.000; estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000; fretes sobre vendas = R$ 40.000.
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955887
Direito Tributário
Em 02 de maio de 2025, Rodrigo, domiciliado na cidade de São Paulo/SP, adquiriu veículo automotor de passeio, novo, sem
qualquer benefício isencional, pagando, por essa aquisição, a importância de R$ 144.000,00, que foi o valor pelo qual a Nota
Fiscal de venda foi emitida, em 12 de maio de 2025, uma segunda-feira. Como a referida concessionária lhe ofereceu alguns
itens extras, Rodrigo adquiriu esses itens pelo valor total de R$ 12.000,00, tendo havido emissão de Notas Fiscais separadas
para esses itens, em 14 de maio do mesmo ano.
Diante dos fatos narrados e da disciplina estabelecida na Lei estadual (SP) nº 13.296, de 23 de dezembro de 2008, e considerando que o Estado de São Paulo concede um desconto de 3% sobre o valor do imposto devido para quem o recolhe, integralmente, até o 5º (quinto) dia útil posterior à data da emissão da Nota Fiscal, o valor desse desconto, caso Rodrigo desejasse recolher o imposto em 16 de maio de 2025, seria de
Diante dos fatos narrados e da disciplina estabelecida na Lei estadual (SP) nº 13.296, de 23 de dezembro de 2008, e considerando que o Estado de São Paulo concede um desconto de 3% sobre o valor do imposto devido para quem o recolhe, integralmente, até o 5º (quinto) dia útil posterior à data da emissão da Nota Fiscal, o valor desse desconto, caso Rodrigo desejasse recolher o imposto em 16 de maio de 2025, seria de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955884
Direito Tributário
Determinada Câmara do Tribunal de Impostos e Taxas do Estado de São Paulo proferiu decisão eivada de erro de fato. De acordo
com a Lei estadual (SP) nº 13.457, de 18 de março de 2009, que disciplina o processo administrativo tributário no Estado de São
Paulo,
I. o pedido de retificação dessa decisão deverá ser apresentado no prazo de 30 dias, contados da intimação da decisão que se deseja retificar.
II. a apresentação do pedido de retificação implica suspensão ou interrupção do prazo para a interposição dos demais recursos previstos nesta lei.
III. o exame de admissibilidade do pedido de retificação interposto compete ao Delegado Tributário de Julgamento em face das decisões proferidas no âmbito das Câmaras do Tribunal.
IV. o processo em que se encontrar exarada essa decisão deve ser submetido à apreciação do respectivo órgão de julgamento que a proferiu.
Está correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955877
Direito Tributário
A Lei Complementar nº 87, de 1996, trata da substituição tributária no âmbito do ICMS e elenca as hipóteses de fixação de base
de cálculo desse imposto, para fins de substituição tributária.
Neste contexto, a referida Lei Complementar prevê que,
Neste contexto, a referida Lei Complementar prevê que,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955872
Direito Constitucional
De acordo com o texto constitucional federal, na redação que lhe foi dada pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, no que diz respeito ao Imposto sobre Bens e Serviços, é atribuição
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955871
Direito Tributário
Conforme a Constituição Federal, na redação dada pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, o Imposto
sobre Bens e Serviços e a Contribuição sobre Bens e Serviços observarão as mesmas regras em relação a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955870
Direito Tributário
Conforme a Lei Complementar nº 214, de 16 de janeiro de 2025, considera-se local da operação, para fins do Imposto sobre
Bens e Serviços, o
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955869
Direito Constitucional
Conforme a Constituição Federal, na redação dada pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, o Imposto
sobre Bens e Serviços incidirá sobre
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955866
Direito Constitucional
Conforme a Constituição Federal, na redação dada pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, lei complementar poderá dispor que o crédito do Imposto sobre Bens e Serviços
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955862
Direito Tributário
É prerrogativa das pessoas jurídicas de direito público interno conceder isenções e moratória. À luz do Código Tributário Nacional e da Constituição Federal, a União
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955861
Direito Constitucional
Com o objetivo de erradicar a pobreza e a marginalização, bem como reduzir as desigualdades regionais e sociais, instituiu-se,
no bojo da reforma tributária, por meio da Emenda Constitucional nº 132, de 20 de dezembro de 2023, o Fundo
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Básicos (P2) |
Q3955858
Direito Constitucional
O deputado federal Silvícola da Mata, representante do Estado do Amazonas, afirmou, no plenário da Câmara dos Deputados,
que o monitoramento do território amazônico, notadamente da parte da Amazônia que se situa no território do Estado do Amazonas, está a demandar investimento público, de caráter urgente, em tecnologia, em razão do relevante interesse nacional em
minimizar e até solucionar, o mais rápido possível, os problemas lá existentes, relativamente às invasões das terras indígenas, à
realização do garimpo clandestino e ao tráfico de drogas na região, que, embora sejam problemas graves, não configuram caso
de calamidade pública.
Em razão disso e considerando a limitação de recursos para a realização desse investimento, esse deputado pode propor, com fundamento legal previsto na Constituição Federal,
Em razão disso e considerando a limitação de recursos para a realização desse investimento, esse deputado pode propor, com fundamento legal previsto na Constituição Federal,

 Conheça nossos planos