Questões de Concurso
Para prefeitura de porto alegre - rs
Foram encontradas 3.420 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542896
Legislação dos Municípios do Estado do Rio Grande do Sul
Com base nos § 2º, 3º e 4º do Art. 20 da Lei Complementar Municipal nº 07/1973, há
possibilidade de tributação do ISSQN em qual das seguintes situações?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542895
Legislação dos Municípios do Estado do Rio Grande do Sul
A Lei Complementar Municipal nº 07/1973, no que diz respeito ao ISSQN, determina
a base de cálculo e alíquota aplicáveis aos serviços da lista anexa. Sendo assim, analise as assertivas
abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) Quando se tratar de serviços prestados por contribuintes, com enquadramento em mais de uma alíquota, será adotada a de maior valor, salvo quando o contribuinte discriminar a sua receita bruta de forma a possibilitar o cálculo pelas alíquotas em que se enquadrar.
( ) Nos serviços de planos de saúde, previstos no item 4.23, a base de cálculo é o montante da receita bruta, deduzidos os valores repassados para médicos, hospitais, clínicas e laboratórios, desde que a dedução ocorra por tomador domiciliado em Porto Alegre e seja observado o limite mínimo de 2% (dois por cento) de que trata o art. 21-A. A alíquota é de 2%.
( ) Nos serviços prestados por sociedade de advogados, regularmente inscrita na OAB, o cálculo do imposto será em função da Unidade Financeira Municipal (UFM), calculado em relação a cada profissional habilitado, sócio, empregado ou não, que preste serviços em nome da sociedade, embora assumindo responsabilidade pessoal, nos termos da lei aplicável.
( ) Nos serviços de exploração de rodovia mediante cobrança de preço ou pedágio dos usuários, o imposto é calculado sobre a parcela do preço correspondente à proporção direta da parcela da extensão da rodovia explorada no território do município de Porto Alegre, ou da metade da extensão de ponte que une este município a outro. A base de cálculo é reduzida em 40% de seu valor quando não houver posto de cobrança de pedágio em Porto Alegre.
( ) Não integra o preço do serviço o valor cobrado pelas mercadorias e materiais empregados em sua prestação, ressalvadas as hipóteses expressamente previstas em lei.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542894
Legislação dos Municípios do Estado do Rio Grande do Sul
Analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas, quanto
a quem será solidariamente responsável com o contribuinte pelo recolhimento integral do ISSQN.
( ) O tomador de serviço que não revista a condição de pessoa jurídica, pelos serviços de vigilância, segurança ou monitoramento de bens, sempre que prestados por pessoa jurídica sediada fora do município de Porto Alegre sem a comprovação do pagamento do imposto devido.
( ) O tomador de qualquer serviço tributado em Porto Alegre, prestado por pessoa física sem o fornecimento do respectivo documento fiscal.
( ) O tomador de serviços de cessão de andaimes, sempre que prestado por pessoa jurídica sediada em Porto Alegre, sem a comprovação do pagamento do imposto devido.
( ) A entidade proprietária da casa de espetáculos, quando o promotor do espetáculo não tiver inscrição no Cadastro Fiscal da Secretaria Municipal da Fazenda ou não houver solicitado a liberação prévia do evento.
( ) O tomador de serviços de fornecimento de mão de obra, sempre que prestado por pessoa jurídica sediada em Porto Alegre, sem a comprovação do pagamento do imposto devido.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542893
Legislação dos Municípios do Estado do Rio Grande do Sul
A Lei Complementar Municipal nº 07/1973 prescreve que a existência de
estabelecimento prestador, para fins do ISSQN, é indicada pela presença de um ou mais de alguns
elementos. Dessa forma, analise as assertivas a abaixo e assinale a alternativa correta.
I. Inscrição nos órgãos previdenciários.
II. Estrutura organizacional ou administrativa.
III. Indicação como domicílio fiscal para efeito de outros tributos.
IV. Manutenção de pessoal, material, máquinas, instrumentos e equipamentos necessários à execução dos serviços.
V. Permanência ou ânimo de permanecer no local, para a exploração econômica de atividade de prestação de serviços, exteriorizada por meio de indicação de endereço em impressos, formulários ou correspondência, contrato de locação de imóvel, propaganda ou publicidade, ou em contas telefônicas, de energia elétrica ou de água, em nome do prestador, seu representante ou preposto.
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542892
Legislação dos Municípios do Estado do Rio Grande do Sul
Assinale a alternativa INCORRETA quanto à regra geral do ISSQN, sabendo que ele
é devido no local do estabelecimento prestador ou, na falta do estabelecimento, no local do domicílio
do prestador, exceto nas seguintes hipóteses, quando será devido no local:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542891
Legislação dos Municípios do Estado do Rio Grande do Sul
A Lei Complementar Federal nº 116/2003 define que o fato gerador do Imposto Sobre
Serviços de Qualquer Natureza (ISSQN) é a prestação de serviços constantes na lista anexa, ainda
que esses não se constituam na atividade preponderante do prestador. Contudo, essa mesma lei
apresenta os casos de não incidência. Nesse sentido, analise as assertivas abaixo e assinale a
alternativa correta, tendo por base que o imposto NÃO incide sobre:
I. O valor intermediado no mercado de títulos e valores mobiliários, o valor dos depósitos bancários, o principal, juros e acréscimos moratórios relativos a operações de crédito realizadas por instituições financeiras.
II. As exportações de serviços para o exterior do País, exceto quanto aos serviços desenvolvidos no Brasil, cujo resultado aqui se verifique, ainda que o pagamento seja feito por residente no exterior.
III. Os serviços prestados mediante a utilização de bens e serviços públicos explorados economicamente mediante autorização, permissão ou concessão, com o pagamento de tarifa, preço ou pedágio pelo usuário final do serviço.
IV. A prestação de serviços em relação de emprego, dos trabalhadores avulsos, dos diretores e membros de conselho consultivo ou de conselho fiscal de sociedades e fundações, bem como dos sócios-gerentes e dos gerentes-delegados.
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542890
Contabilidade Geral
A mensuração é o processo que consiste em determinar os montantes monetários
por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e
apresentados no balanço patrimonial e na demonstração do resultado. Associe o método de
mensuração dos ativos à sua denominação.
Coluna 1
1. Custo histórico. 2. Custo corrente. 3. Valor realizável. 4. Valor presente.
Coluna 2
( ) Os ativos são mantidos pelo valor presente, descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações.
( ) Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição.
( ) Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada.
( ) Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos, ou ativos equivalentes, fossem adquiridos na data do balanço.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542889
Contabilidade Geral
De acordo com a Estrutura Conceitual, uma característica essencial para a existência
de passivo é que a entidade tenha uma obrigação presente. Assinale a alternativa que NÃO representa
um meio pelo qual pode ocorrer a liquidação de uma obrigação presente.
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542888
Contabilidade Geral
De acordo com as normas contábeis atualmente em vigor no Brasil, especificamente
a ITG 2000 (R1) – Escrituração Contábil, retificação de lançamento é o processo técnico de correção
de registro realizado com erro na escrituração contábil da entidade e pode ser feito por meio de:
I. Estorno. II. Ajuste. III. Transferência. IV. Complementação.
Quais estão corretas?
I. Estorno. II. Ajuste. III. Transferência. IV. Complementação.
Quais estão corretas?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542887
Contabilidade Geral
Considerando o que dispõe a NBC – TG Estrutura Conceitual, a respeito da sua
finalidade e status, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Estrutura Conceitual não é uma norma propriamente dita e, portanto, não define normas ou procedimentos para qualquer questão particular sobre aspectos de mensuração ou divulgação.
( ) Nada na Estrutura Conceitual substitui qualquer norma, interpretação ou comunicado técnico.
( ) É finalidade da Estrutura Conceitual dar suporte aos órgãos reguladores nacionais.
( ) Não é finalidade da Estrutura Conceitual dar suporte ao desenvolvimento de novas normas, interpretações e comunicados técnicos e à revisão dos já existentes.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542886
Análise de Balanços
Analise a evolução dos seguintes índices de Endividamento, Liquidez e Imobilização
de uma entidade nos anos de 2016 a 2018:
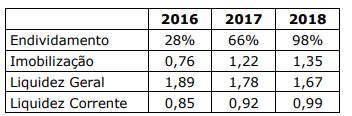
Com base nas informações abaixo, é INCORRETO afirmar que, ao longo do período de 2016 a 2018, ocorreu uma:
Com base nas informações abaixo, é INCORRETO afirmar que, ao longo do período de 2016 a 2018, ocorreu uma:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542885
Contabilidade Geral
Em relação ao conteúdo do Balanço Patrimonial, de acordo com a NBC TG 26 (R5) –
Apresentação das Demonstrações Contábeis, NÃO deve ser classificado como Ativo Circulante aquele
que:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542884
Contabilidade Geral
Fazem parte da Demonstração das Mutações do Patrimônio Líquido (DMPL), de acordo
com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, as informações para cada
componente do patrimônio líquido, sobre a conciliação do saldo no início e no final do período,
demonstrando-se separadamente, no mínimo, as mutações decorrentes:
I. Do resultado líquido.
II. De cada item dos outros resultados abrangentes.
III. De transações com os proprietários, realizadas na condição de proprietário, demonstrando separadamente suas integralizações e as distribuições realizadas, bem como modificações nas participações em controladas que não implicaram perda do controle.
IV. Da base para a elaboração das demonstrações contábeis e das políticas contábeis.
Quais estão corretas?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542883
Contabilidade Geral
Os valores a seguir são os saldos iniciais das contas do Patrimônio Líquido da empresa
Vênus, para o ano de 2018:
Capital Subscrito R$ 300.000,00 Capital Integralizado R$ 220.000,00 Reserva para Contingências R$ 9.000,00 Reserva Legal R$ 12.000,00
Sabendo que, durante o ano de 2018, houve a integralização de capital social no valor de R$ 90.000,00 e que o lucro apurado no período foi de R$ 90.000,00, calcule o valor do Patrimônio Líquido após as seguintes destinações do resultado:
• 5% para Reserva Legal. • 6% para Reserva para Contingências. • O restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido, ao final do ano de 2018, é de:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542882
Contabilidade Geral
Analise os dados abaixo para elaboração da Demonstração dos Fluxos de Caixa de
uma empresa:
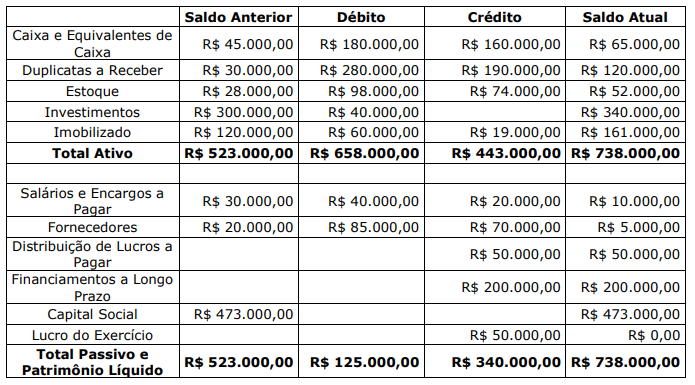
Sabendo que a variação em Duplicatas a Receber decorreu de vendas a prazo e recebimentos, que os investimentos são avaliados pelo método de custo, que a variação no imobilizado no período decorreu de aquisições e depreciação e que o financiamento foi contratado no último dia do período, é possível afirmar que o caixa consumido nas atividades operacionais, apurado na Demonstração dos Fluxos de Caixa, elaborada pelo método indireto, é de:
Sabendo que a variação em Duplicatas a Receber decorreu de vendas a prazo e recebimentos, que os investimentos são avaliados pelo método de custo, que a variação no imobilizado no período decorreu de aquisições e depreciação e que o financiamento foi contratado no último dia do período, é possível afirmar que o caixa consumido nas atividades operacionais, apurado na Demonstração dos Fluxos de Caixa, elaborada pelo método indireto, é de:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542881
Contabilidade Geral
Na data de 01 de dezembro de 2019, foi constituída a sociedade empresária
PRIMAVERA, com capital de R$ 500.000,00, totalmente integralizado em moeda corrente nesta data,
por meio de depósito em conta corrente. Nos meses seguintes, foram realizadas as seguintes
operações:
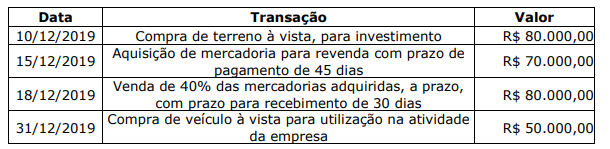
Sabendo que não há incidência de tributos e que não haverá distribuição de lucros após o registro das transações ocorridas, é correto afirmar, quanto aos saldos de 31/12/2019, que:
Sabendo que não há incidência de tributos e que não haverá distribuição de lucros após o registro das transações ocorridas, é correto afirmar, quanto aos saldos de 31/12/2019, que:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542880
Contabilidade Geral
No Balaço Patrimonial do ano de 2018, a empresa Jupter apresentou em seu Passivo
Circulante o valor de R$ 700.000,00 a título de Dividendos Propostos. No mesmo exercício, o Lucro
apurado foi de R$ 2.800.000,00. Sabe-se que a empresa Marte participa do capital da empresa Jupter
com um percentual de 20% e que apresenta no Ativo Não Circulante essa participação, classificada
como Investimento avaliado pelo método de custo, por ser a forma adequada de classificação.
O registro contábil desta mutação patrimonial na investidora Marte, será:
O registro contábil desta mutação patrimonial na investidora Marte, será:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542879
Contabilidade Geral
De acordo com NBC TG-Estrutura Conceitual, ao avaliar se um item se enquadra na
definição de ativo, passivo ou patrimônio líquido, deve-se atentar para sua essência subjacente e
realidade econômica e não apenas para sua forma legal. Se no caso de um arrendamento mercantil
financeiro, a essência subjacente e a realidade econômica forem de que o arrendatário adquire os
benefícios econômicos do uso do ativo arrendado pela maior parte da sua vida útil, em contraprestação
de aceitar a obrigação de pagar por esse direito, valor próximo do valor justo do ativo e o respectivo
encargo financeiro, esta operação dará origem a itens que satisfazem a definição de:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542878
Contabilidade Geral
No primeiro dia do ano de 2017, uma empresa adquiriu um ativo, que foi registrado
contabilmente por R$ 235.000,00, com uma vida útil estimada em oito anos. Espera-se que o ativo,
ao final da sua vida útil na empresa, possa ser vendido por R$ 70.000,00. Utilizou-se o método linear
para cálculo da depreciação. Supondo que não houve modificação na vida útil estimada nem no valor
residual, ao final do ano de 2018, o valor contábil do ativo líquido será de:
Ano: 2019
Banca:
FUNDATEC
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
FUNDATEC - 2019 - Prefeitura de Porto Alegre - RS - Auditor Fiscal da Receita Municipal - Bloco II |
Q2542877
Contabilidade Geral
Ao encerrar o mês de outubro de 2019, uma sociedade empresária apresentou o
seguinte balancete de verificação:
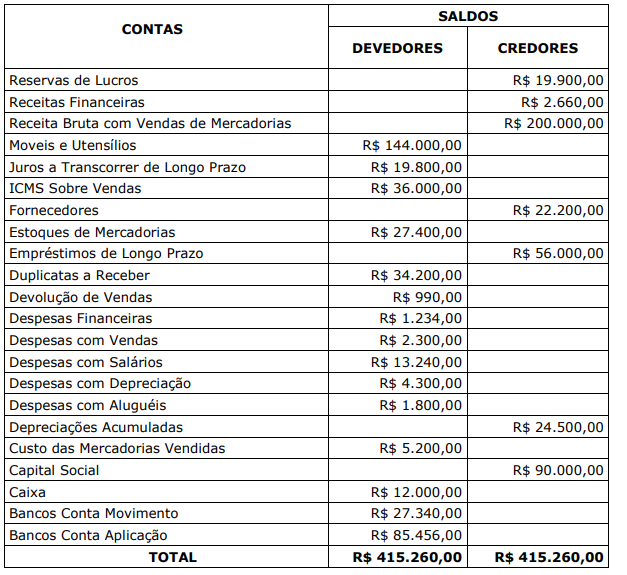
Com base nos dados apresentados no balancete acima, sem considerar a incidência de tributos sobre o lucro e demais incidências tributárias, o valor do lucro líquido é:
Com base nos dados apresentados no balancete acima, sem considerar a incidência de tributos sobre o lucro e demais incidências tributárias, o valor do lucro líquido é:

 Conheça nossos planos