Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 6.541 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257615
Direito Empresarial (Comercial)
O Instituto Brasileiro de Governança Corporativa (IBGC), criado em 1995, vem se constituindo num órgão muito importante para o desenvolvimento e a comunicação de boas práticas corporativas. Em 1999, editou o primeiro código de Governança Corporativa, revisto em 2001. Em 2004, na terceira edição, apresentou suas preocupações sobre o mesmo tema, destacando a responsabilidade corporativa, conselho de família, atuação independente dos conselheiros e comitê de auditoria, requisitos defendidos pela Lei Sarbanes-Oxley. Inovando no campo dos direitos dos acionistas, foi muito além do que dispunha a nova Lei das Sociedades Anônimas e no campo dos processos de governança.
O IBGC, dentre as melhores práticas de governança corporativa por ele defendidas, recomendou “a solução de conflitos preferencialmente por meio de arbitragem”.
A recomendação dessa prática da boa governança corporativa foi direcionada para o(a)
O IBGC, dentre as melhores práticas de governança corporativa por ele defendidas, recomendou “a solução de conflitos preferencialmente por meio de arbitragem”.
A recomendação dessa prática da boa governança corporativa foi direcionada para o(a)
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257614
Matemática
“A Diretoria de Terminais e Oleodutos da Transpetro opera uma malha de 7.179 km de oleodutos. Em 2010, [...] os 28 terminais aquaviários operaram uma média mensal de 869 embarcações (navios e barcaças).”
Disponível em: <http://www.transpetro.com.br/portugues/relatorio_anual/2010/pt-en/index.html> Relatório anual 2010, p. 42. Acesso em: 07 abr. 2012. Adaptado.
Se a diferença entre o número médio de barcaças e o de navios operados mensalmente nos terminais aquaviários em 2010 foi 23, qual a média de barcaças operadas mensalmente?
Disponível em: <http://www.transpetro.com.br/portugues/relatorio_anual/2010/pt-en/index.html> Relatório anual 2010, p. 42. Acesso em: 07 abr. 2012. Adaptado.
Se a diferença entre o número médio de barcaças e o de navios operados mensalmente nos terminais aquaviários em 2010 foi 23, qual a média de barcaças operadas mensalmente?
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257612
Contabilidade Geral
O Regime Tributário de Transição (RTT), que estabelece as regras para os ajustes tributários decorrentes das modificações provocadas pelos novos métodos e critérios contábeis, determinados pelas Leis no 11.638/2007 e no 11.941/2009, a última surgida da conversão da medida provisória MP 449/2008, foi instituído a partir de 2008.
A Lei no 11.941/2009 estabelece, também, que o RTT vigerá até a entrada em vigor de lei que discipline os efeitos tributários dos novos métodos e critérios contábeis, buscando a neutralidade tributária. E, ainda, que nos anos-calendários 2008 e 2009, o RTT seria optativo e que, a partir do ano-calendário de 2010, seria obrigatório, inclusive para a apuração do imposto sobre a renda com base no lucro presumido ou
A Lei no 11.941/2009 estabelece, também, que o RTT vigerá até a entrada em vigor de lei que discipline os efeitos tributários dos novos métodos e critérios contábeis, buscando a neutralidade tributária. E, ainda, que nos anos-calendários 2008 e 2009, o RTT seria optativo e que, a partir do ano-calendário de 2010, seria obrigatório, inclusive para a apuração do imposto sobre a renda com base no lucro presumido ou
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257611
Português
A frase em que todas as palavras estão corretamente grafadas é:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257610
Contabilidade Geral
A Contribuição de Intervenção no Domínio Econômico incidente sobre a importação e a comercialização de gasolina e suas correntes, diesel e suas correntes, querosene de aviação e outros querosenes, óleos combustíveis (fuel-oil), gás liquefeito de petróleo (GLP), inclusive o derivado de gás natural e de nafta, e álcool etílico combustível, foi instituída pela Lei no 10.336, de 19/12/2001.
Os recursos arrecadados por essa contribuição, denominada na prática Cide-Combustíveis, devem ser usados fundamentalmente, nos termos da lei, no financiamento de subsídios a preços ou transporte de álcool combustível, gás natural e seus derivados; petróleo e seus derivados; programas de infraestrutura de transportes; e projetos ambientais relacionados com a indústria do petróleo e do gás.
Tais recursos são provenientes das alíquotas da Cide-Combustíveis, que são aplicadas nas operações de comercialização no mercado interno e na importação dos combustíveis elencados. Nesse contexto, a alíquota da Cide-Combustíveis para o mercado interno ou importação de gasolina e suas correntes, a partir de 1o de novembro de 2011, em reais por metro cúbico, é de
Os recursos arrecadados por essa contribuição, denominada na prática Cide-Combustíveis, devem ser usados fundamentalmente, nos termos da lei, no financiamento de subsídios a preços ou transporte de álcool combustível, gás natural e seus derivados; petróleo e seus derivados; programas de infraestrutura de transportes; e projetos ambientais relacionados com a indústria do petróleo e do gás.
Tais recursos são provenientes das alíquotas da Cide-Combustíveis, que são aplicadas nas operações de comercialização no mercado interno e na importação dos combustíveis elencados. Nesse contexto, a alíquota da Cide-Combustíveis para o mercado interno ou importação de gasolina e suas correntes, a partir de 1o de novembro de 2011, em reais por metro cúbico, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257608
Contabilidade Geral
O PIS/Pasep tornou-se um tributo não cumulativo a partir de 2002, mas, com a permissão de empresas continuarem no método (sistema) antigo, hoje estão em plena vigência os dois métodos; o cumulativo e o não cumulativo. O sistema não cumulativo, além da elevação da alíquota do PIS/Pasep, de 0,65% para 1,65% trouxe, paralelamente, um aumento significativo na complexidade de sua aplicabilidade prática, notadamente no que se refere às receitas que podem ser excluídas da sua base de cálculo.
Considere os tipos de receitas a seguir quanto à exclusão da base de cálculo do PIS/Pasep pelo método não cumulativo.
I - Venda de bens pertencentes ao ativo permanente
II - Lucros e dividendos de investimentos avaliados pelo custo
III - Juros ativos e descontos financeiros obtidos
IV - Reversão da provisão de perdas em processos cíveis, trabalhistas e fiscais Excluem-se as seguintes receitas:
Considere os tipos de receitas a seguir quanto à exclusão da base de cálculo do PIS/Pasep pelo método não cumulativo.
I - Venda de bens pertencentes ao ativo permanente
II - Lucros e dividendos de investimentos avaliados pelo custo
III - Juros ativos e descontos financeiros obtidos
IV - Reversão da provisão de perdas em processos cíveis, trabalhistas e fiscais Excluem-se as seguintes receitas:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257607
Português
Algumas das palavras destacadas na frase abaixo deveriam ser corrigidas, empregando-se o acento indicador de crase.
O artista fica a trabalhar na sua obra, a noite, indiferente aquilo que o cerca. Dias e dias a fio repete a rotina, a qual se dedica sem se cansar.
De acordo com a norma-padrão, a correção resultaria, respectivamente, nesta sequência de palavras:
O artista fica a trabalhar na sua obra, a noite, indiferente aquilo que o cerca. Dias e dias a fio repete a rotina, a qual se dedica sem se cansar.
De acordo com a norma-padrão, a correção resultaria, respectivamente, nesta sequência de palavras:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257606
Português
Parônimos são palavras de grafia semelhante, mas que apresentam significados distintos entre si.
Foi usada a palavra adequada (dentre as indicadas entre parênteses), para a construção de uma frase coerente, em:
Foi usada a palavra adequada (dentre as indicadas entre parênteses), para a construção de uma frase coerente, em:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257605
Contabilidade Geral
Uma empresa tem seus serviços operacionais realizados por cooperados, por intermédio de uma Cooperativa de Serviços, e efetua o respectivo pagamento de acordo com a Nota Fiscal de Serviços, emitida pela aludida Cooperativa.
Considerando-se as normas de previdenciárias atualmente vigentes (INSS), a alíquota de Previdência Social sobre o valor bruto dessa Nota Fiscal, emitida pela Cooperativa de Serviços, é de
Considerando-se as normas de previdenciárias atualmente vigentes (INSS), a alíquota de Previdência Social sobre o valor bruto dessa Nota Fiscal, emitida pela Cooperativa de Serviços, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257604
Português
O seguinte par de particípios destacados está empregado de acordo com a norma-padrão:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257603
Contabilidade Geral
Uma empresa que comercializa equipamentos pesados, com enquadramento no grau de risco grave de acidentes do trabalho, com base na atividade preponderante e de acordo com a relação de Atividades Preponderantes e Correspondentes Graus de Risco, informou que a remuneração bruta de seus empregados, na folha de pagamento de fevereiro de 2012, foi de R$ 800.000,00.
Considerando-se tais informações e as normas previdenciárias (INSS) em vigor para a contribuição de previdência, a parte patronal, a ser recolhida à Previdência Social por essa empresa, com base no salário bruto da folha de pagamento de fevereiro de 2012, em reais, é de
Considerando-se tais informações e as normas previdenciárias (INSS) em vigor para a contribuição de previdência, a parte patronal, a ser recolhida à Previdência Social por essa empresa, com base no salário bruto da folha de pagamento de fevereiro de 2012, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
Q257602
Português
Texto associado
Com relação ao uso da norma-padrão, há um desvio de
concordância na canção abaixo.

Esse desvio ocorre no seguinte par de versos:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257601
Contabilidade Geral
Uma sociedade anônima, atuando no ramo de distribuição de derivados de petróleo, rescindiu o contrato mantido com outra empresa do mesmo ramo, mediante o pagamento de multa rescisória de R$ 100.000,00.
Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, quando do pagamento ou crédito da aludida multa contratual rescisória, deverá reter, o Imposto de Renda na Fonte, em reais Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, responsável pelo ônus pecuniário dessa rescisão contratual, quando do crédito ou pagamento da multa contratual, deverá reter o Imposto de Renda Retido na Fonte (IRRF), em reais, de
Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, quando do pagamento ou crédito da aludida multa contratual rescisória, deverá reter, o Imposto de Renda na Fonte, em reais Considerando a legislação do Imposto de Renda (RIR/1999) em vigor, a empresa contratante, responsável pelo ônus pecuniário dessa rescisão contratual, quando do crédito ou pagamento da multa contratual, deverá reter o Imposto de Renda Retido na Fonte (IRRF), em reais, de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
CESGRANRIO - 2012 - Transpetro - Técnico de Suprimentos de Bens e Serviços Júnior - Administração |
Q257600
Português
De acordo com a norma-padrão, a frase que contém desvio em termos de regência é:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior |
Q257599
Português

O par de palavras em destaque apresenta o mesmo sentido e tem seu valor indicado entre parênteses, EXCETO em:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257598
Contabilidade Geral
A companhia comercial TA S/A, do ramo de utilidades do lar, em 20/12/2011, vendeu, a prazo, a um diretor um veículo classificado no Ativo Imobilizado, pelo saldo contábil de R$ 50.000,00, com vencimento em 20/03/2012.
Nos termos do Plano de Contas Referencial do Sped Contábil, Tabelas de Códigos, Registro I051 Campo 4, o direito resultante dessa venda a prazo deve ser registrado e classificado no balanço de 31/12/2011, como segue:
Nos termos do Plano de Contas Referencial do Sped Contábil, Tabelas de Códigos, Registro I051 Campo 4, o direito resultante dessa venda a prazo deve ser registrado e classificado no balanço de 31/12/2011, como segue:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Provas:
CESGRANRIO - 2012 - Transpetro - Técnico de Administração e Controle Júnior
|
CESGRANRIO - 2012 - Transpetro - Técnico de Contabilidade Júnior |
CESGRANRIO - 2012 - Transpetro - Técnico de Manutenção Júnior - Elétrica |
CESGRANRIO - 2012 - Transpetro - Técnico de enfermagem do trabalho |
Q257597
Português
Com base nas informações contidas no Texto I, conclui-se que
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257596
Contabilidade Geral
A comercial MO comprou a prazo um lote de produtos para seu próprio consumo, fora da atividade operacional, no decorrer do próximo semestre, como segue:
Informações dos produtos
Valor dos produtos 20.000,00
IPI destacado na nota fiscal 2.000,00
(=) Total da Nota Fiscal 22.000,00
Outras informações
• Frete dos produtos cobrado diretamente pelo vendedor: 3.000,00
• ICMS (alíquota incidente na operação): 18%
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
Informações dos produtos
Valor dos produtos 20.000,00
IPI destacado na nota fiscal 2.000,00
(=) Total da Nota Fiscal 22.000,00
Outras informações
• Frete dos produtos cobrado diretamente pelo vendedor: 3.000,00
• ICMS (alíquota incidente na operação): 18%
Considerando-se as informações recebidas e as determinações fiscais para o cálculo do ICMS, o valor do mesmo, a ser destacado nessa nota fiscal, em reais, é de
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257595
Direito Tributário
O ICMS é devido na importação de bens e mercadorias, por pessoa física ou jurídica, ainda que não seja contribuinte usual do imposto, independente da sua finalidade ou destinação.
O fato gerador da incidência do ICMS sobre a mercadoria, importada por uma empresa comercial, ocorre no seu(sua) respectivo(a)
O fato gerador da incidência do ICMS sobre a mercadoria, importada por uma empresa comercial, ocorre no seu(sua) respectivo(a)
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257594
Contabilidade Geral
Uma empresa tributada pelo lucro real apurou, no quarto trimestre de 2011, o imposto de renda devido de R$ 30.000,00 parcelados em 3 quotas de igual valor, uma vez que cada uma delas supera o limite mínimo estabelecido para o imposto e para a quota pela legislação fiscal.
Considerando-se as informações recebidas em conjunto com as determinações da legislação fiscal vigente, para o pagamento do imposto de renda parcelado, o valor da 2ª quota, quitada no mesmo dia de seu vencimento, 29/02/2012, em reais, foi de
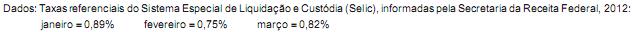
Considerando-se as informações recebidas em conjunto com as determinações da legislação fiscal vigente, para o pagamento do imposto de renda parcelado, o valor da 2ª quota, quitada no mesmo dia de seu vencimento, 29/02/2012, em reais, foi de

 Conheça nossos planos