Questões de Concurso
Comentadas para analista judiciário - contabilidade
Foram encontradas 4.657 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


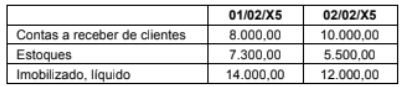
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Atenção: Considere as seguintes informações para responder à questão.
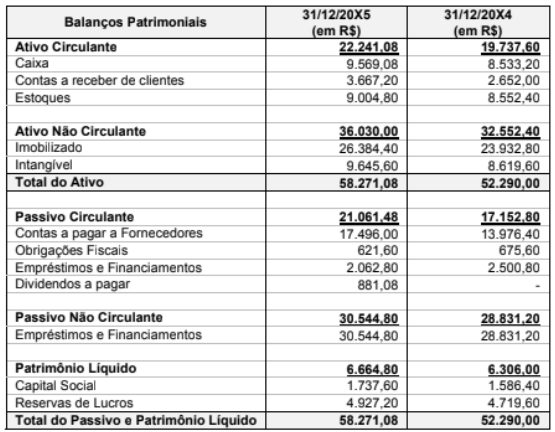
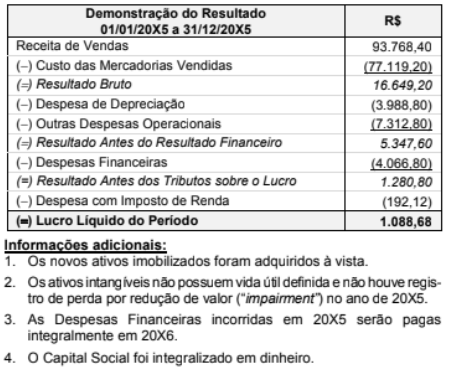
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
Atenção: Considere o texto do filósofo latino Sêneca para responder à questão.
A vida divide-se em três períodos: o que se foi, o que está sendo e o que há de vir. Desses, O que estamos atravessando é breve, o que havemos de atravessar é duvidoso, o que já atravessamos é certo. É este último de fato aquele sobre o qual a fortuna perdeu seu direito, o qual não pode ser reconduzido ao arbítrio de ninguém. Esse período os ocupados o perdem, pois não lhes sobra tempo para examinar o passado, e, se lhes sobrasse, seria desagradável a recordação de algo que lhes causaria arrependimento. Ninguém voltará de bom grado seu olhar ao passado, exceto quem submete todos os seus atos à própria censura, que nunca se deixa enganar. Quem avidamente muito cobiçou, desprezou com soberba, venceu com insolência, enganou com insidias, roubou por cupidez, prodigamente dissipou, é forçoso que tema a própria memória. Ora, essa é a parte sagrada e intocável de nosso tempo, posta acima de todos os reveses humanos, subtraída ao reino da Fortuna, e que nem a penúria, nem o medo, nem o ataque de doenças podem atingir. Ela não pode ser conturbada nem tirada: a posse dela é perpétua e sem receios. Somente um a um os dias se mostram presentes para nós, & ainda fracionados em momentos. Porém, todos os dias do passado, tão logo ordenares, estarão diante de ti, a teu arbítrio irão deixar-se examinar detidamente; isso os ocupados não têm tempo de fazer. É próprio de uma mente segura e tranquila percorrer todos os períodos de sua vida; as almas dos ocupados, como se estivessem atadas sob o jugo, não podem virar-se e olhar para trás. Portanto, a vida deles desaparece num abismo e, tal como de nada adianta verter liquido até a borda de um recipiente, se embaixo não há fundo que o receba e conserve, assim também não importa quanto tempo nos é concedido, se não há lugar onde ele possa depositar-se, se ele vaza por trincas e perfurações de nossas almas.
(Adaptado de: Sêneca. Sobre a brevidade da vida. São Paulo: Companhia das Letras, 2017, p21-22)
I. De cujo capital participe de outra pessoa jurídica.
II. Que seja filial de pessoa jurídica com sede no exterior.
III. Constituída sob a forma de cooperativas, exceto as de consumo.
IV. Constituída sob a forma de sociedades por ações.
Está correto o que se afirma em
Situação I: um município brasileiro implantou um sistema eletrônico para monitorar o tráfego de veículos em seu perímetro urbano. Para custear esse sistema, editou lei instituindo cobrança de valor obrigatório dos proprietários de veículos registrados no município. A obrigação não está vinculada à nenhuma atividade específica do município em relação ao contribuinte, mas sim à condição de proprietário de veículo automotor.
Situação II: um estado brasileiro instituiu por meio de lei cobrança obrigatória decorrente do exercício regular de fiscalização das condições sanitárias de bares e restaurantes localizados em seu território. A cobrança é realizada quando o órgão competente do estado efetua a vistoria anual ou quando há denúncias de irregularidades nesses estabelecimentos.
Situação III: um município realizou obras de pavimentação em determinado bairro, ocasionando valorização imobiliária dos imóveis vizinhos. A prefeitura, mediante lei, instituiu cobrança compulsória dos proprietários dos imóveis valorizados, estabelecendo como limite total o valor da despesa realizada com a obra pública e como limite individual o acréscimo de valor que a obra resultou para cada imóvel beneficiado.
Sobre as situações descritas e considerando os conceitos e características das espécies tributárias, a situação
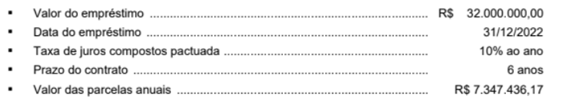
Para a obtenção do empréstimo, a empresa pagou, na data de início do prazo, custos de transação no valor total de R$ 960.000,00, fazendo com que a taxa de custo efetivo do empréstimo fosse a 11% ao ano.
Em relação a este empréstimo, exclusivamente, o
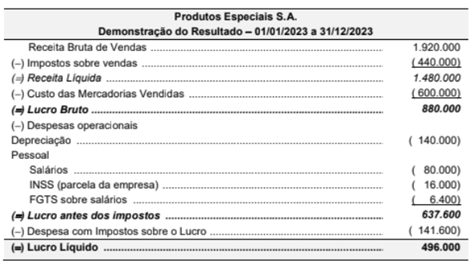
O valor do INSS retido dos funcionários que estava incluído nas despesas com salários era R$ 9.600 e o valor dos tributos recuperáveis que estavam incluídos nos valores das compras, referentes aos produtos que foram vendidos em 2023, totalizava R$ 108.000.
O valor adicionado gerado pela empresa Produtos Especiais S.A. e a parcela deste valor adicionado destinado ao governo, referentes ao ano de 2023, foram, respectivamente, em reais,
A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.
As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:

A empresa Roupas Completas S.A. registrou:
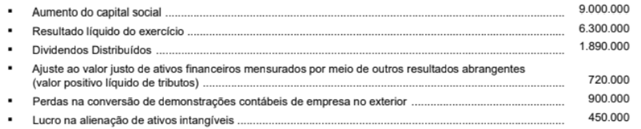
Na Demonstração do Resultado Abrangente referente ao exercício de 2023, o valor do resultado abrangente apurado foi, em reais:

Sabendo que a empresa utiliza o método das cotas constantes para cálculo da amortização, o saldo contábil do ativo intangível evidenciado pela empresa, no Balanço Patrimonial de 31/12/2023, deveria ser, em reais,
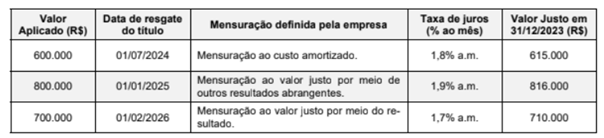
O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,

O valor total dos tributos recuperáveis incluídos nos valores pagos era R$ 80.000,00 e dos tributos não recuperáveis era R$ 50.000,00.
Em 22/12/2021, a empresa vendeu 90% das mercadorias que haviam sido adquiridas em 20/10/2021, nas seguintes condições:
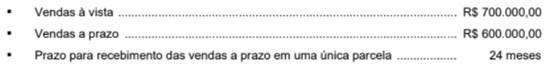
A empresa praticava, na data da venda, a taxa de juros de 0,736% ao mês, que equivale a 20% no prazo de 2 anos. Os impostos incidentes sobre a venda total foram R$ 180.000.00.
A empresa pagou R$ 13.500,00 de comissão para seus vendedores e R$ 21.000,00 para a transportadora que fez a entrega das mercadorias vendidas aos seus clientes. O lucro bruto apurado pela empresa Negociamos Qualquer Coisa S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,

A máquina começou a ser utilizada no dia 01/07/2023, a empresa tem como política a substituição após 10 anos e o valor residual estimado para sua venda no final desta vida útil era R$ 3.000.000. Para a desmontagem e desinstalação da máquina, no final do 10º ano, a empresa estima que gastará R$ 1.320.000 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação pelo método das cotas constantes. A despesa de depreciação evidenciada pela empresa na Demonstração do Resultado de 2023, exclusivamente para esta máquina, foi, em reais,

 Conheça nossos planos