Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 4.188 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902477
Legislação Estadual
Considere as situações abaixo.
I. Contas do Governador do Estado do Maranhão. II. Contas de responsável por bens públicos da Administração indireta Municipal de São Luís do Maranhão. III. Contas do Prefeito Municipal de São Luís do Maranhão.
Nos termos da Constituição do Estado do Maranhão e do Regimento Interno do Tribunal de Contas do Estado do Maranhão, cabe julgamento pelo Tribunal a matéria indicada APENAS em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902476
Direito Financeiro
Considere as afirmativas abaixo.
I. Escrituração de recursos vinculados feita de forma agrupada. II. Registro do resultado de fluxo financeiro feito pelo regime de competência. III. Demonstrações contábeis de cada órgão da administração direta feitas tanto de forma isolada como conjunta. IV. Escrituração de operações de crédito e inscrições de restos a pagar evidenciou o montante e a variação da dívida pública no período e detalhou, pelo menos, a natureza e o tipo de credor. V. A origem e o destino dos recursos provenientes da alienação de ativos foram destacados na demonstração das variações patrimoniais.
No que se refere às regras de escrituração de contas previstas na Lei de Responsabilidade Fiscal, está correto o que se afirma APENAS em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902474
Direito Financeiro
Uma das formas de operação de crédito reguladas na Lei
de Responsabilidade Fiscal é a por antecipação da receita
orçamentária, conhecidas como ARO, que envolve receita
que o ente ainda não arrecadou. Caso a Prefeitura Municipal
de São Luís do Maranhão efetue esse tipo de operação
de crédito, deverá elaborar um demonstrativo para
fins de comprovação do atendimento ao limite estabelecido
a operações dessa natureza. Esse demonstrativo é
parte integrante do
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902473
Direito Financeiro
Considere os seguintes fatos ocorridos na Prefeitura Municipal
de São Luís do Maranhão em 2014:
I. Foi verificado ao final de um bimestre que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo das Metas Fiscais. II. Ao final de um quadrimestre, o percentual de gastos com pessoal sobre a receita corrente líquida atingiu o patamar de 50%. III. Foi celebrado contrato de terceirização de mão de obra que se refere à substituição de servidor.
Nos termos da Lei de Responsabilidade Fiscal, caberá alerta do Tribunal de Contas do Estado do Maranhão no caso
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902472
Direito Financeiro
Para resolver o problema de déficit de vagas em creches
na cidade, a Prefeitura formalizou convênios com várias
entidades do terceiro setor. Para a execução do pactuado,
foram repassados recursos financeiros pela Prefeitura e
as entidades abrigaram crianças, promovendo ações na
área de educação pré-escolar. Ao final do exercício, nenhuma
dessas entidades prestou contas dos gastos realizados
com os recursos repassados pela Prefeitura. Esse
fato pode ser considerado
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902471
Direito Financeiro
Um dos pilares da Lei de Responsabilidade Fiscal é a
atenção dada à transparência das contas públicas. Sobre
esse assunto é correto afirmar que
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902470
Administração Financeira e Orçamentária
Considere os tipos de controle abaixo.
I. A legalidade dos atos de que resultem a arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e obrigações. II. A fidelidade funcional dos agentes da administração, responsáveis por bens e valores públicos. III. O cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de obras e prestação de serviços.
Em relação à Prefeitura Municipal de São Luís do Maranhão e nos termos da Lei no 4.320/1964, sem prejuízo das atribuições do Tribunal de Contas do Estado, o exercício desses controles estabelecidos em I, II e III deve ser feito pelo
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902469
Auditoria
O setor de contabilidade da Prefeitura Municipal de São
Luís do Maranhão verificou a ocorrência de informações
contábeis registradas de forma intempestiva. Diante desse
problema, foi determinado a um Auditor de Controle Interno
a adoção de procedimentos concomitantes e a posteriori
para identificar outras falhas dessa natureza, bem como
erros, omissões e outras inadequações. Nos termos da
NBC T 16, para essa finalidade devem ser utilizados procedimentos
de
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902468
Auditoria
Um Auditor de Controle Interno da Prefeitura Municipal de
São Luís do Maranhão foi incumbido de identificar os eventos
e condições que possam afetar a qualidade das informações
contábeis da Prefeitura. Nos termos da NBC T 16,
esse procedimento é denominado
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Prova:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
Q902458
Contabilidade Geral
A Cia. Só Problemas S.A. apresentava, no Balanço Patrimonial de 31/12/2013, o valor de R$ 500.000,00 contabilizado como
Provisões. Este valor correspondia aos seguintes processos:
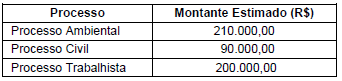
Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
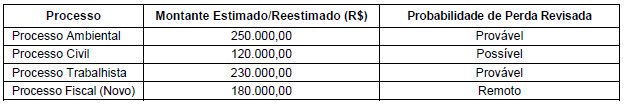
Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Em 31/12/2014, o departamento jurídico da Cia. Só Problemas analisou todos os processos em que a Cia. era considerada ré, revisando tanto os valores destes processos quanto a probabilidade de perda pela empresa. A tabela a seguir apresenta as informações referentes a todos os processos que a Cia. responde.
Com base nas informações constantes das tabelas anteriores e nos critérios definidos pelo Pronunciamento Técnico CPC 25 − Provisões, Passivos Contingentes e Ativos Contingentes, o valor evidenciado como Provisão no Balanço Patrimonial de 31/12/2014 da Cia. Só Problemas S.A., correspondente aos processos foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609955
Administração Financeira e Orçamentária
A Lei Orçamentária Anual
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609954
Auditoria Governamental
Nos termos das normas da INTOSAI, o processo integrado
efetuado pela direção e corpo de funcionários, estruturado
para enfrentar os riscos e fornecer razoável segurança de que na consecução da missão da entidade serão alcançados
objetivos como cumprimento das leis e regulamentos
aplicáveis é denominado
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609953
Auditoria
Um dos elementos essenciais que compõem a rotina do
Auditor Interno são os riscos de auditoria, que devem ser
tratados na fase de planejamento. Uma das ferramentas
de controle interno mais modernas no trato desse tipo de
risco é denominada
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609951
Auditoria Governamental
O Auditor Interno deve identificar os riscos de distorção relevantes
decorrentes de fraude no nível das demonstrações contábeis e tratá-los como riscos significativos. Nos
termos da NBC TA 240, a determinação de quais tendências
e variações específicas podem indicar esse tipo de
risco é obtida por meio
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609950
Auditoria
Nos termos da NBC TA 240, fraude é o ato intencional de
um ou mais indivíduos da administração, dos responsáveis
pela governança, empregados ou terceiros, que envolva
dolo para obtenção de vantagem injusta ou ilegal. Os eventos
ou condições que indiquem incentivo ou pressão para a
ocorrência da fraude são denominados
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609949
Auditoria
Considere os itens abaixo.
I. O objetivo do Auditor Interno é preparar documentação que forneça registro suficiente do embasamento do seu relatório.
II. Arquivo de auditoria compreende o registro de procedimentos de auditoria executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor.
III. A documentação de auditoria pode substituir os registros contábeis da entidade.
Sobre a documentação de auditoria, está correto o que se afirma em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609948
Auditoria
Considere as hipóteses abaixo.
I. O Auditor Interno pode não atender um requisito relevante de uma norma.
II. O Auditor Interno pode executar procedimentos adicionais referentes a fatos ocorridos após a data do relatório de auditoria.
III. O Auditor Interno deve documentar inconsistências em relação a sua conclusão final, referentes a assuntos significativos.
Nos termos da NBC TA 230, está correto o que se afirma em
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609947
Auditoria
Durante os trabalhos de auditoria, o auditor deve reduzir os
riscos de ignorar circunstâncias não usuais e extrair conclusões
baseadas nas evidências de auditoria. Esses objetivos
podem ser alcançados, respectivamente, por meio
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609946
Auditoria
Após a conferência dos cálculos referentes às demonstrações contábeis, o Auditor de Controle Interno verificou diferença
tanto nos valores como nas classificações de uma
demonstração contábil relatada se comparada com a exigida.
Essa diferença é denominada
Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609944
Auditoria
Ao conduzir a auditoria de demonstrações contábeis, o
Auditor Interno deve obter segurança de que essas demonstrações,
como um todo, estão livres de distorção relevante,
possibilitando que expresse sua opinião, principalmente
se as demonstrações foram elaboradas em conformidade
com a estrutura de relatório financeiro aplicável.
Para esse tipo de problema, a NBC TA 200 orienta que o
auditor busque, inicialmente, uma segurança

 Conheça nossos planos