Questões de Concurso
Comentadas para analista - contabilidade
Foram encontradas 2.911 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O Tribunal de Contas, no julgamento dos demonstrativos relativos ao exercício financeiro de 2016, determinou que se realizasse uma auditoria do saldo "restos a pagar", por esse ter apresentado crescimento exagerado e progressivo nos últimos exercícios.
A Controladoria Interna do órgão procedeu a inspeção do saldo, constatando as seguintes irregularidades:
I. na mesma rubrica "restos a pagar" estão evidenciados tanto notas fiscais com aceite, quanto empenhos não liquidados;
II. há empenhos dos exercícios de 2010, 2011, 2012, 2013, 2014, 2015 e 2016 integrando o saldo;
III. todos os pagamentos à conta da rubrica são realizados pelo setor responsável observando o procedimento de reconhecimento de dívida, ainda que a liquidação tenha ocorrido no exercício financeiro imediatamente anterior ao do pagamento.
Considerando tal situação hipotética, é correto afirmar que
Analisando uma série de notas fiscais em processos relativos a adiantamentos de fundos, o servidor encarregado do controle interno lembrou-se de ter visto o nome do mesmo estabelecimento comercial em outro processo que já havia sido aprovado.
Ele procedeu à recuperação do processo no arquivo e, comparando documentos, pôde averiguar que se tratava da imagem do mesmo cupom fiscal juntado em duas prestações de contas.
Acerca dessa situação hipotética,
Considere os dados a seguir extraídos das demonstrações contábeis consolidadas de um ente público referentes ao exercício financeiro de 2016:
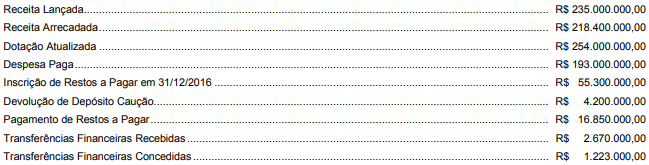
Com base nessas informações,
Considere as transações a seguir ocorridas em novembro de 2017 em uma entidade pública:
− Lançamento e arrecadação de receita de prestação de serviços no valor de R$ 3.000.000,00.
− Pagamento dos salários dos servidores, referente a outubro de 2017, no valor de R$ 7.950.000,00.
− Empenho e liquidação de despesa com Pessoal e Encargos Sociais, referentes a novembro de 2017, no valor de R$ 8.700.000,00.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 569.000,00.
− Reconhecimento de ajustes de perdas de estoques no valor de R$ 128.000,00.
− Reconhecimento de perda por redução ao valor recuperável referente ao ativo intangível no valor de R$ 327.000,00.
− Pagamento de restos a pagar processados referentes a despesas com serviços de terceiros − pessoa jurídica no valor de R$ 422.000,00.
No mês de novembro de 2017, as transações independentes da execução orçamentária, em conjunto, geraram uma redução do resultado patrimonial da entidade pública de, em reais,
Considere as informações a seguir referentes à aquisição e utilização de um lote de pastas para processos judiciais por uma determinada entidade pública:
− 20/10/2017: empenho da despesa para a aquisição do lote de pastas.
− 26/10/2017: entrega do lote de pastas pelo fornecedor e início da fase da execução da despesa “em liquidação”.
− 30/10/2017: liquidação da despesa com a aquisição do lote de pastas.
− 10/11/2017: utilização das pastas na prestação de serviços de assistência jurídica para a população.
− 14/11/2017: pagamento da despesa com a aquisição do lote de pastas.
De acordo com o Regime Contábil (Patrimonial), um fato modificativo ocorreu na entidade pública em
As contas componentes do balanço patrimonial de uma empresa, em 30/06/2014, apresentavam os seguintes saldos, em reais:
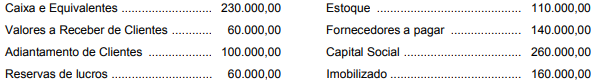
As seguintes transações ocorreram durante o mês de julho de 2014:
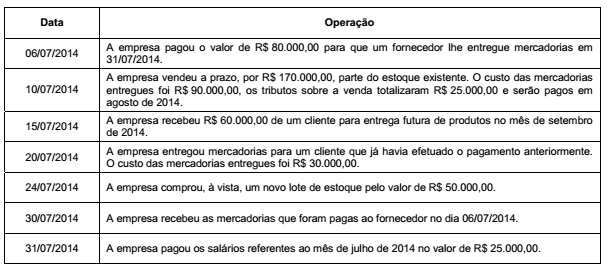
Sabendo que o imobilizado não foi depreciado no mês, após o registro das operações apresentadas o valor total do Ativo da
empresa, em 31/07/2014, foi, em reais,
O Patrimônio Líquido de uma empresa constituída na forma de sociedade por ações (S.A.), em 31/12/2014, apresentava a seguinte composição:
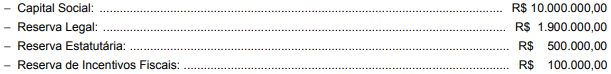
Em 2015, a empresa apurou Lucro Líquido de R$ 2.400.000,00 que teve a seguinte destinação:
− Reserva Legal: conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
− Reserva para Expansão: 10% do Lucro Líquido, conforme já aprovado em Assembleia anterior.
− Dividendos Obrigatórios: 30% do Lucro Líquido deduzido da Reserva Legal constituída, conforme estabelecido no Estatuto Social da empresa.
− Saldo remanescente: conforme estabelecido na Lei n° 6.404/1976 e alterações posteriores.
No Balanço Patrimonial de 31/12/2015, o valor total do Patrimônio Líquido era, em reais,

 Conheça nossos planos