Foram encontradas 1.752 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Os ativos de resseguro redutores e ativos de retrocessão redutores correspondem aos créditos com a contraparte que poderão ser deduzidos da necessidade de cobertura das provisões técnicas por ativos garantidores. Em relação ao ativo de resseguro redutor e ativo de retrocessão redutor, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. Correspondem aos prêmios de resseguro diferidos e aos prêmios de retrocessão diferidos diretamente relacionados às provisões técnicas da cedente, acrescidos dos montantes pendentes de pagamento à contraparte, vencidos e a vencer.
II. Correspondem aos prêmios de resseguro diferidos e aos prêmios de retrocessão diferidos diretamente relacionados às provisões técnicas da cedente, líquidos de montantes pendentes de pagamento à contraparte, vencidos e a vencer.
III. Caracterizam-se pelo valor esperado dos fluxos de caixa de sinistros e benefícios ocorridos e ainda não pagos pela cedente, decorrentes do cumprimento, respectivamente, dos contratos de resseguro e dos contratos de retrocessão.
IV. Caracterizam-se pelo valor pago pela cedente, dos fluxos de caixa de sinistros e benefícios ocorridos decorrentes do cumprimento, respectivamente, dos contratos de resseguro e dos contratos de retrocessão.
Estão CORRETOS apenas os itens:
O quadro a seguir apresenta informações referentes a uma companhia seguradora enquadrada no segmento S1.
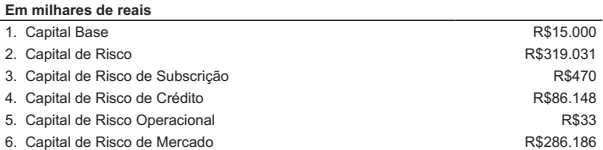
Pode-se afirmar que o seu capital mínimo requerido correspondente a:
As sociedades seguradoras deverão aplicar os recursos observando os limites de concentração por emissor. Identifique, nos itens abaixo, os limites por emissor, e, em seguida, assinale a opção CORRETA:
I. Até 25% (vinte e cinco por cento) do patrimônio líquido de um mesmo: Fundo de Investimentos de Direitos Creditórios (FIDC), Fundo de Investimentos em Cotas de Fundo de Investimentos de Direitos Creditórios (FICFIDC), Fundo de Investimento Imobiliário (FII) e Fundo de investimento em Cotas do Fundo de Investimento Imobiliário (FICFII) e Fundo de Investimento em Participações (FIP).
II. Até 20% (vinte por cento) do capital total de uma mesma companhia aberta, do capital votante de uma mesma companhia aberta e do patrimônio líquido de uma mesma instituição financeira.
III. Até 25% (vinte e cinco por cento): do capital total de uma mesma companhia aberta, do capital votante de uma mesma companhia aberta e do patrimônio líquido de uma mesma instituição financeira, observando a vedação com relação a investimento em companhia do mesmo grupo econômico.
IV. Até 25% (vinte e cinco por cento) do patrimônio separado constituído pela totalidade dos créditos submetidos ao regime fiduciário que lastreiam a emissão de um mesmo certificado de recebíveis.
Estão CORRETOS apenas os itens:
Identifique nos itens abaixo os ativos redutores da necessidade de cobertura das provisões técnicas e, em seguida, assinale a opção CORRETA:
I. Os custos de aquisição diferidos referentes às despesas de corretagem, mesmo que não efetivamente liquidadas, direta e indiretamente relacionadas ao valor do prêmio comercial e diferidas de acordo com a vigência de cada risco.
II. Os ativos garantidores depositados fora do país com o objetivo de garantir, mesmo que exclusivamente, operações de resseguro ou retrocessão com cedentes no exterior, os resseguradores locais, não poderão reduzir da necessidade de cobertura de suas provisões técnicas.
III. O valor da parcela da insuficiência das provisões técnicas, apurada no Teste de Adequação de Passivos (TAP), de responsabilidade de cessionária em um contrato de resseguro a retrocessão.
IV. O valor, respectivamente, dos prêmios de resseguro diferidos e dos prêmios de retrocessão diferidos, diretamente relacionados às provisões técnicas da cedente, líquidos de montantes pendentes de pagamento à contraparte, vencidos e a vencer.
Estão CORRETOS apenas os itens:
Sobre as seguradoras, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A base de cálculo utilizada para apuração dos valores dos direitos creditórios deve corresponder à mesma base de cálculo da Provisão de Prêmios não Ganhos (PPNG).
II. As seguradoras e os resseguradores locais que utilizarem direitos creditórios referentes a riscos vigentes e emitidos deverão manter estudo atualizado detalhado em nota técnica contábil que comprove a adequação e a consistência do saldo constituído.
III. As seguradoras, as Entidades Abertas de Previdência Complementar (EAPC) e os resseguradores locais poderão oferecer direitos creditórios como ativos garantidores redutores da necessidade de cobertura das provisões técnicas.
IV. Os valores de direitos creditórios correspondem ao montante de prêmios a receber, referentes às parcelas vencidas e não vencidas, na proporção dos prazos dos riscos decorridos, considerando cada parcela na data-base de cálculo.
Estão CORRETOS apenas os itens:
Acerca das provisões técnicas a serem constituídas pelas seguradoras, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A Provisão de Sinistros a Liquidar (PSL) deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros não avisados até a data-base de cálculo, líquidos das operações de retrocessão.
II. A Provisão de Prêmios Não Ganhos (PPNG) deverá ser constituída para a cobertura dos valores pagos relativos a sinistros a ocorrer e despesas incorridas referentes aos riscos assumidos na data-base de cálculo.
III. A Sinistros Ocorridos e Não Avisados (IBNR) deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros ocorridos e não avisados até a data-base de cálculo, brutos das operações de retrocessão.
IV. A Provisão de Excedentes Técnicos (PET) deverá ser constituída para garantir os valores destinados à distribuição de excedentes decorrentes de superavit técnico na operacionalização de seus contratos, caso haja sua previsão contratual.
Estão CORRETOS apenas os itens:
O relatório circunstanciado sobre a adequação dos controles internos aos riscos suportados pela seguradora deverá avaliar sua eficácia e sua eficiência. Em relação à avaliação de riscos da Seguradora, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A análise da avaliação de riscos no relatório circunstanciado é baseada somente nos fatores internos diretamente relacionados à probabilidade de ocorrência e ao impacto nas operações.
II. O relatório circunstanciado sobre a adequação dos controles internos aos riscos suportados deverá destacar as deficiências encontradas, levando em consideração os principais processos existentes e abordando o ambiente de controle, a avaliação de riscos, as atividades e procedimentos de controles, os processos de informação e comunicação e a monitoração.
III. A avaliação da monitoração deve levar em consideração a independência da auditoria interna, a frequência das inspeções e se a supervisionada implementa suas recomendações.
IV. A análise da avaliação de riscos no relatório circunstanciado considera somente os fatores externos e os seus impactos nas operações.
Estão CORRETOS apenas os itens:
Em relação aos direitos creditórios, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. A base de cálculo utilizada para apuração dos valores dos direitos creditórios deve corresponder à mesma base de cálculo da Provisão de Prêmios não Ganhos (PPNG).
II. Calculado considerando as parcelas a vencer cujo risco já tenha decorrido e as parcelas vencidas e não pagas.
III. Os valores de direitos creditórios correspondem ao montante de prêmios a receber, referentes às parcelas não vencidas, na proporção dos prazos dos riscos a decorrer, considerando cada parcela na data-base de cálculo.
IV. As seguradoras, as Entidades Abertas de Previdência Complementar (EAPC), com exceção dos resseguradores locais, deverão oferecer direitos creditórios como ativos garantidores redutores da necessidade de cobertura das provisões técnicas.
Estão CORRETOS apenas os itens:
Com relação à Provisão de Sinistros a Liquidar (PSL), julgue os itens abaixo e, em seguida, assinale a opção CORRETA:
I. A PSL deverá ser constituída para a cobertura dos valores a liquidar relativos a sinistros avisados até a data-base das demonstrações contábeis, líquido das operações de retrocessão e resseguro.
II. A PSL deverá ser constituída para a cobertura dos valores esperados a liquidar relativos a pagamentos únicos e rendas vencidas de sinistros avisados até a data-base de cálculo.
III. A PSL abrange os valores relativos a indenizações, pecúlios e rendas vencidas, incluindo atualizações monetárias, juros, variações cambiais e multas contratuais, excluindo os montantes estimados referentes às ações judiciais de sentença transitada em julgado.
IV. A PSL inclui atualizações monetárias, juros, variações cambiais e multas contratuais. Esses valores, apesar de integrarem a PSL, impactam diretamente as contas de resultado financeiro.
Estão CORRETOS apenas os itens:
Nesse sentido, em relação ao No item 12.3 – Normas relativas ao Relatório da Auditoria Interna segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O relatório é o documento pelo qual a Auditoria Interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade.
II. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, sendo opcional ser preservada a confidencialidade do seu conteúdo.
III. No relatório da Auditoria Interna é facultativo abordar os seguintes aspectos: o objetivo e a extensão dos trabalhos; a metodologia adotada; os principais procedimentos de auditoria aplicados e sua extensão; eventuais limitações ao alcance dos procedimentos de auditoria; a descrição dos fatos constatados e as evidências encontradas; os riscos associados aos fatos constatados; e as conclusões e as recomendações resultantes dos fatos constatados.
IV. O relatório da Auditoria Interna deve ser apresentado a quem tenha solicitado o trabalho ou a quem este autorizar, devendo ser preservada a confidencialidade do seu conteúdo.
Assinale a opção correta em relação ao Relatório da Auditoria Interna.
Nesse sentido, em relação ao item 12.2.1 – Planejamento da Auditoria Interna, segundo a NBC TI 01, considere as seguintes afirmações a seguir;
I. O planejamento deve ser documentado e os programas de trabalho formalmente preparados, detalhando-se o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de natureza, oportunidade, extensão, equipe técnica e uso de especialistas.
II. O planejamento do trabalho da Auditoria Interna compreende os exames preliminares das áreas, atividades, produtos e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração da entidade.
III. A Auditoria Interna não deve assessorar a administração da entidade no trabalho de prevenção de fraudes e erros, não sendo obrigando a informá-la, sobre quaisquer indícios ou confirmações de irregularidades detectadas no decorrer de seu trabalho.
IV - Os programas de trabalho devem ser estruturados de forma a servir como guia e meio de controle de execução do trabalho, devendo ser revisados e atualizados sempre que as circunstâncias o exigirem.
Assinale a opção correta em relação ao Planejamento da Auditoria Interna.

 Conheça nossos planos