Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.690 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701930
Contabilidade Geral
Um equipamento foi adquirido à vista por R$ 10.000.000,00 em 31/03/2015 e a empresa definiu sua vida útil em 8 anos. O valor
realizável líquido de despesa de venda do equipamento no final do prazo de vida útil para a empresa foi estimado em
R$ 4.000.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. No final do ano de 2015, a empresa realizou o teste de
redução ao valor recuperável para o equipamento (teste de impairment) e os valores obtidos em 31/12/2015 para a realização do
teste para o equipamento foram:
− Valor justo líquido de despesa de venda = R$ 9.200.000,00
− Valor em uso = R$ 9.300.000,00
Sabendo-se que a empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação, o valor
total que impactou negativamente o resultado de 2015, exclusivamente em relação ao equipamento, foi, em reais:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701929
Contabilidade Geral
Os estoques de uma empresa são controlados pelo Sistema de Inventário Permanente e mensurados pelo critério da Média
Ponderada Móvel. Durante o ano de 2015, a empresa realizou, em ordem cronológica, as seguintes transações com compra e
venda de mercadorias:
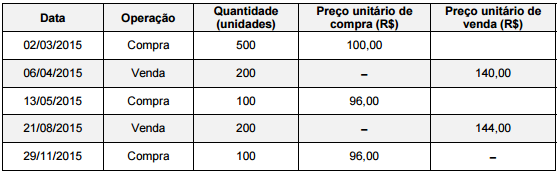
Sabendo que a empresa não detinha estoque inicial, o valor do Estoque apresentado no Balanço Patrimonial de 31/12/2015 foi, em reais:
Sabendo que a empresa não detinha estoque inicial, o valor do Estoque apresentado no Balanço Patrimonial de 31/12/2015 foi, em reais:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701926
Contabilidade Geral
Uma sociedade por ações utiliza um equipamento obtido por meio de um contrato de arrendamento mercantil financeiro que foi
iniciado em 01/12/2015. Pelo contrato de arrendamento, a empresa deverá pagar 48 parcelas mensais de R$ 28.631,46 e um
valor residual garantido de R$ 200.000,00 que vence junto com a última parcela mensal. A taxa de juros implícita no contrato é
1,8% ao mês e o valor presente dos pagamentos na data de início do contrato era R$ 1.000.000,00. O valor justo do
equipamento na data de início do arrendamento mercantil era R$ 1.200.000,00, a empresa definiu que vai utilizá-lo por 8 anos e
no final deste prazo de utilização será possível vendê-lo por um valor líquido de despesas de vendas de R$ 232.000,00.
Sabendo-se que para fins fiscais as parcelas mensais são consideradas despesas dedutíveis pelo valor integral e que a empresa
calcula a depreciação de seus equipamentos pelo método das quotas constantes, a empresa deveria evidenciar na
demonstração do resultado do ano de 2015, em reais, exclusivamente em relação ao contrato de arrendamento mercantil:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701924
Contabilidade Geral
O preço de aquisição de um equipamento de produção foi R$ 9.000.000,00, o pagamento da compra ocorreu à vista em
31/12/2013 e o mesmo entrou em funcionamento na mesma data. A empresa definiu a vida útil do equipamento em 8 anos de
utilização e calcula sua despesa de depreciação em função do tempo decorrido. Na data da aquisição o valor residual no final do
prazo de vida útil foi estimado em R$ 1.120.000,00.
No início do ano de 2015, a empresa reavaliou a vida útil remanescente do equipamento para 5 anos, em função de alteração na
sua política de substituição do equipamento, e estimou que o valor residual no final desta nova vida útil seria R$ 1.205.000,00. A
análise feita pela empresa no final de 2014 identificou que não havia necessidade de redução do valor contábil do equipamento.
Para fins fiscais a vida útil do equipamento é definida em 10 anos. O valor contábil que deveria ser evidenciado no Balanço
Patrimonial de 31/12/2015 para este equipamento foi, em reais:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701922
Contabilidade Geral
No dia 01/12/2014, a empresa comercial Facilito A Venda S.A. realizou vendas de mercadorias no valor total de R$ 12.800.000,00,
sendo que R$ 5.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente em 01/12/2016. Na data da
venda, a empresa estava praticando, para as suas vendas a prazo, a taxa de juros de 1,099% ao mês que corresponde a 30%
em 2 anos.
No Balanço Patrimonial da empresa Facilito A Venda S.A. de 31/12/2014, o valor evidenciado para o saldo a receber das vendas
efetuadas em 01/12/2014 foi, em reais:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701921
Contabilidade Geral
Uma empresa importou um lote de mercadorias para comercialização no Brasil, sendo que a compra foi realizada em outubro de
2013 e o preço pago à vista ao fornecedor no exterior foi R$ 3.000.000,00. Os gastos descritos a seguir foram necessários para
a empresa dispor das mercadorias em condições de venda, e foram todos pagos à vista:
− Gasto de R$ 300.000,00 para transportar as mercadorias do país de origem até o Brasil.
− Taxas e tarifas no valor de R$ 120.000,00 para o ingresso e regularização das mercadorias no Brasil.
− Imposto de importação no valor de R$ 30.000,00. Este imposto é definitivo e não é compensável pela empresa.
− Gasto de R$ 50.000,00 para transporte das mercadorias até o depósito da empresa.
− Impostos locais no valor de R$ 45.000,00 que podem ser compensados com os impostos incidentes no momento da venda
das mercadorias.
Sabe-se que não havia saldo de estoque antes desta compra e que, em dezembro de 2013, a empresa vendeu oitenta por cento
(80%) das mercadorias que haviam sido importadas. O valor evidenciado pela empresa no Balanço Patrimonial de 31/12/2013,
exclusivamente em relação às mercadorias importadas remanescentes, foi, em reais:
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701920
Legislação Estadual
Conforme a Lei nº
7.765/2002, no que se refere às nulidades no âmbito do Processo Administrativo Tributário,
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701919
Legislação Estadual
Conforme a Lei estadual nº
7.765/2002, compete à segunda instância do TARF julgar
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701918
Legislação Estadual
Conforme a Lei estadual nº
7.765/2002, o TARF é composto
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701917
Legislação Estadual
Conforme a Lei no
7.799/2002, o julgamento do Processo Administrativo Tributário oriundo de auto de infração
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701916
Legislação Estadual
Conforme a Lei estadual no
7.799/2002, a fase litigiosa do Processo Administrativo Tributário tem início
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701915
Legislação Estadual
De acordo com a Lei estadual no
7.799/2002 e com o Decreto estadual no
20.685/2004, é responsável pelo pagamento do
Imposto sobre a Propriedade de Veículos Automotores – IPVA
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701914
Legislação Estadual
São isentos do Imposto sobre a Propriedade de Veículos Automotores – IPVA devido ao Estado do Maranhão, de acordo com a
Lei estadual no
7.799/2002 e com o Decreto estadual no
20.685/2004, os veículos
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701913
Legislação Estadual
A empresa Lençóis Maranhenses Ltda., com estabelecimento matriz na cidade de São Luís/MA, importa e revende veículos
automotores. Neste ano de 2016, ela importou da Alemanha, na qualidade de consumidora final, 01 (uma) caminhonete nova,
para transportar peças entre os estabelecimentos da empresa, e importou também mais 09 (nove) veículos de passeio novos
para revenda. Um mês depois de os nove veículos de passeio estarem estacionados no pátio da referida empresa, aguardando
compradores, seus diretores decidiram incorporar um deles ao ativo imobilizado da empresa, com a finalidade de ser utilizado
pela sua diretoria. Os demais foram vendidos novos.
De acordo com a Lei estadual no
7.799/2002 e com o Decreto estadual no
20.685/2004, o fato gerador do IPVA devido ao Estado
do Maranhão considera-se ocorrido, para efeito de primeira tributação,
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701912
Legislação Estadual
Em 2016, Cássio, domiciliado em Santa Inês/MA, faleceu, deixando sua esposa Adélia e três filhas: Cristina, Maria e Léa. O total
dos bens comuns do casal montava a importância de R$ 3.060.000,00. De acordo com a legislação civil em vigor na data do óbito,
e com o regime de casamento adotado pelo casal, caberia a Adélia apenas 50% desses bens comuns, a título de meação, devendo
os outros 50% ser divididos igualmente entre as três filhas, de modo a que cada uma delas recebesse R$ 510.000,00.
Ocorre, todavia, que, feita a partilha, decidiu-se que Adélia receberia bens no valor total de R$ 1.600.000,00. Cristina nada recebeu,
pois renunciou pura e simplesmente ao quinhão que lhe caberia como herança, enquanto que Léa ficou com R$ 1.000.000,00,
em razão de Maria ter renunciado a parte de seus bens, em favor da irmã Léa, que os aceitou de bom grado.
O casal não possuía bens imóveis.
Com base nessas informações e na disciplina estabelecida na Lei estadual no
7.799/2002, acerca do ITCD, é correto afirmar que
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701910
Legislação Estadual
Juan, espanhol, nunca se naturalizou cidadão brasileiro, embora tenha fixado domicílio unicamente na cidade de Fortaleza/CE,
desde que chegou ao Brasil, por volta dos anos 60. Em 2013, decidiu se desfazer de imóvel rural de sua propriedade, localizado
no Município de Timon/MA. Para tanto, procurou um tabelião amigo seu, titular de cartório na cidade de Teresina/PI, e pediu que
lavrasse uma escritura pública, por meio da qual Juan: (I) instituía Álvaro como usufrutuário vitalício desse imóvel; (II) transmitia
a nua-propriedade do mesmo imóvel a Bernardo; e, por fim, (III) doava a Carlos os bens móveis existentes nesse imóvel.
Tanto o valor venal do usufruto instituído, como o da nua-propriedade e dos bens móveis transmitidos excedeu, individualmente,
60 salários mínimos vigentes no Estado do Maranhão, na data das referidas transmissões.
Considerando os fatos acima enumerados e o disposto na Lei estadual no
7.799/2002,
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701909
Legislação Estadual
No que se refere às penalidades cominadas na Lei estadual no
7.799/2002 para o caso de descumprimento das obrigações principal
ou acessória relativas ao ICMS, as multas
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701908
Legislação Estadual
No que se refere às penalidades cominadas na Lei estadual no
7.799/2002 para o caso de descumprimento das obrigações
principal ou acessória relativas ao ICMS, apurado mediante procedimento fiscal cabível, a multa
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701907
Legislação Estadual
Conforme a Lei estadual no
7.799/2002, no que se refere aos poderes outorgados à Receita Estadual para fiscalizar o ICMS,
Ano: 2016
Banca:
FCC
Órgão:
SEGEP-MA
Prova:
FCC - 2016 - SEGEP-MA - Auditor Fiscal da Receita Estadual - Administração Tributária - Conhecimentos Específicos |
Q701906
Legislação Estadual
Conforme a Lei estadual no
7.799/2002, os contribuintes do ICMS, os armazéns gerais e os estabelecimentos congêneres são
obrigados a inscrever seus estabelecimentos no cadastro de contribuintes do ICMS. De acordo com a disciplina dessa lei acerca
do referido cadastro,

 Conheça nossos planos