Foram encontradas 13.721 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


( ) O Princípio da Exclusividade veda a inclusão de matéria estranha à previsão da receita e à fixação da despesa no texto da Lei Orçamentária Anual. No entanto, constitui ressalva a este Princípio a concessão da revisão geral anual aos servidores públicos, prevista no inc. X do art. 37 da CRFB/1988.
( ) O Princípio da Não-Afetação da receita de impostos veda a vinculação da receita de impostos a fundo, órgão ou despesa específica, conquanto a própria Constituição Federal contenha uma série de exceções a este princípio.
( ) O Princípio da Anualidade delimita o período de tempo ao qual se refere a previsão das receitas e a fixação das despesas na Lei Orçamentária Anual. No Brasil, cada ente da federação pode estipular livremente este período em sua Constituição/Lei Orgânica.
( ) Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa: a Lei Orçamentária Anual (LOA). Trata-se aqui do Princípio da Unidade.
( ) Os créditos adicionais abrangem três categorias, a depender das características que ensejam sua abertura e a finalidade para as quais são abertos, quais sejam: suplementares, especiais e extraordinários. ( ) A autorização para abertura de créditos suplementares até determinada importância poderá estar contida no próprio texto da Lei Orçamentária Anual. ( ) Em casos urgentes e imprevistos, como catástrofes e desastres naturais, deverão ser abertos créditos adicionais especiais, para os quais é imprescindível a autorização legislativa e a indicação dos recursos necessários à sua abertura. ( ) São fontes legítimas para abertura de créditos adicionais previstas na Lei nº 4.320/1964: o superávit orçamentário do exercício anterior, a reserva de contingência, e os recursos que, em decorrência de vetos na Lei Orçamentária ficarem sem despesas correspondentes.
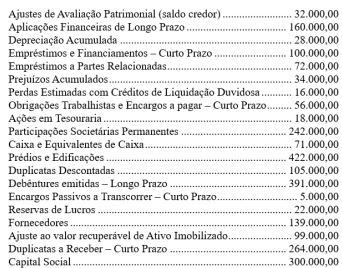
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
I. Método Clínico que avalia o estado nutricional baseado em características da história e exame físico do paciente. II. É uma técnica eficiente, rápida, prática, de baixo custo e não invasiva. III. Demanda o uso de aparelhos sofisticados. IV. Composta por anamnese, que engloba aspectos da história nutricional como perda de peso recente, alteração na ingestão alimentar, sintomas gastrointestinais e exame físico simplificado para aspectos nutricionais.
( ) CAE é um órgão colegiado de caráter fiscalizador, permanente, deliberativo e de assessoramento. ( ) Os membros têm mandado de 4 anos, podendo ser reeleitos de acordo com a indicação dos respectivos segmentos. Cada membro titular do CAE deve ter um suplente do mesmo segmento representado. ( ) Dois representantes indicados por entidades civis organizadas, escolhidos em assembleia específica para tal fim, registrada em ata. ( ) Composto por um representante indicado pelo Poder Executivo do respectivo federado. ( ) Composto por dois representantes de pais e alunos matriculados na rede municipal de ensino a qual pertença a Entidade Executora, indicados pelos Conselhos Escolares, associações de Pais e Mestres ou entidades similares, escolhidos por meio de assembleia específica para tal fim, registrada em ata.
I. No mínimo 75% devem ser destinados à aquisição de alimentos in natura ou minimamente processados. II. No máximo 20% podem ser destinados à aquisição de alimentos processados e ultraprocessados. III. No máximo 5% podem ser destinados à aquisição de ingredientes culinários processados. IV. Recomenda-se em caráter complementar que seja de, no mínimo, cinquenta o número de diferentes tipos in natura ou minimamente processados adquiridos anualmente pelos Municípios. V. A aquisição dos gêneros alimentícios com recursos do PNAE deverá ocorrer somente por dispensa de licitação.
I. Por compreender o espaço da escola como território fundamental de promoção da saúde, o programa se propõe a contribuir para a formação integral dos educandos por meio de ações de avaliação das condições de saúde, promoção da qualidade de vida, proteção à saúde e prevenção de doenças e agravos, visando o enfrentamento das vulnerabilidades que comprometem o pleno desenvolvimento de crianças, adolescentes, jovens e adultos da rede pública de ensino. II. É importante que os nutricionistas da alimentação escolar articulem com toda equipe do PSE e demais equipes da saúde para que juntos promovam o conhecimento sobre ações de alimentação saudável e nutrição na escola e se possível que o nutricionista participe do grupo de trabalho intersetorial municipal (GTI – M) que tem como responsabilidade diversas ações da execução do PSE. III. O fato de ações serem desenvolvidas nas escolas facilita o acesso aos educandos, que muitas vezes não realizam acompanhamento nas unidades de saúde com a frequência recomendada, o que possibilita que os temas referentes à promoção da saúde, autocuidado e à prevenção de agravos possam fazer parte do cotidiano, por meio da inclusão no projeto político-pedagógico das instituições. IV. As ações de Vigilância Alimentar e Nutricional (VAN) fazem parte do grupo de atividades essenciais que devem ser realizadas pelas equipes de Atenção Básica em articulação com os profissionais de educação. V. A avaliação antropométrica dos educandos no âmbito do PSE possibilita identificar precocemente indivíduos que apresentem alterações do seu estado nutricional e que possivelmente só buscariam o serviço de saúde se apresentassem complicações clínicas.

 Conheça nossos planos