Foram encontradas 11.017 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q2564276 Saúde Pública
A multiplicidade e complexidade das necessidades sociais requerem intervenções intersetoriais que passam a ser priorizadas como alternativa para propiciar mudanças na cultura organizacional. Isso viabiliza a ampliação do escopo de ações e reorganização dos sistemas locais de saúde, a convergência de interesses entre os profissionais e a construção de alianças na implementação de ações, com o objetivo de responder de maneira mais eficaz e eficiente às demandas da população. A intersetorialidade tem se fortalecido como estratégia de gestão em saúde, especialmente em sistemas descentralizados, que favorecem a articulação com outros setores, considerando princípios como território, regionalização e integralidade da atenção.
Para o reposicionamento dos processos de trabalho, visando à composição de práticas aliadas à integralidade no cuidado, a intersetorialidade refere-se à
Alternativas
Q2564275 Gestão de Pessoas
As competências colaborativas dizem respeito ao conjunto de conhecimentos, habilidades, atitudes e valores que fortalecem as relações interprofissionais para o efetivo trabalho em equipe. Esse conjunto de competências estimula o desenvolvimento dos pilares da colaboração como fundamento para a oferta de serviços de saúde mais integrais, seguros e resolutivos. A competência colaborativa que aborda as mudanças necessárias para melhorar os resultados da equipe denomina-se
Alternativas
Q2564274 Administração Pública
A responsabilidade social – como é geralmente traduzido o conceito de social accountability, apesar de também se utilizar o termo missão social – refere-se à responsabilidade institucional de orientar o ensino, a pesquisa e as atividades em serviço para atender às necessidades em saúde, com foco prioritariamente em áreas de difícil acesso. É um conceito que parte da percepção de que a busca por saúde também é a busca por justiça social, entendendo que as atividades de ensino, pesquisa e extensão devem estar, obrigatoriamente, orientadas para abordar as preocupações prioritárias de saúde da comunidade, da região ou da nação em que estão inseridas. Portanto, a responsabilidade social, ou social accountability,
Alternativas
Q2564273 Saúde Pública
Analise o caso a seguir.

Sra. Julieta, 52 anos de idade, divorciada, mãe de três filhos, reside na zona norte de Caicó e trabalha na bonelaria do bairro há 10 anos. Sua função envolve realizar as costuras de acabamento dos bonés. Ela trabalha sentada, de 8 a 10 horas por dia, com uma pausa de uma hora, na qual vai para casa preparar o almoço dela e de seus filhos. Julieta recebe um salário-mínimo e uma gratificação por alcançar metas, resultando em uma remuneração final de, aproximadamente, R$1.800,00. Apesar de se considerar saudável, ela relata apenas ter “vista cansada”, dores lombares no final do dia e dificuldade para dormir.

Ao analisar as condições de vida, saúde e trabalho da Sra. Julieta, utilizando o Modelo dos Determinantes Sociais da Saúde proposto por Dahlgren e Whitehead e adotado pela OMS, conclui-se que estão na base desse modelo
Alternativas
Q2564272 Saúde Pública
A Epidemiologia fornece importantes contribuições para a formulação, implementação e avaliação de políticas públicas em saúde. Na etapa de identificação dos problemas socialmente relevantes, a epidemiologia
Alternativas
Q2564271 Saúde Pública
O Sistema Único de Saúde (SUS) enfrenta, constantemente, ameaças decorrentes das políticas neoliberais: tentativas de incorporação da lógica mercantil nas instituições públicas, fortalecimento dos discursos tecnocráticos, desqualificação da politicidade inerente ao campo sanitário e ênfase às propostas de diluição das responsabilidades do Estado.

A Emenda Constitucional 95 (EC-95) constitucionaliza o subfinanciamento do SUS até 2036 e representa, até o presente, a mais radical das intervenções voltadas para um “SUS reduzido”. Sendo assim, o princípio do SUS ameaçado com essa medida é a
Alternativas
Q1775908 Contabilidade Pública

Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações Contábeis da UFRN, referentes ao ano de 2019. 


1.44.1.2 - Juros e Encargos de Mora


    Esse grupo, apesar da baixa relevância em termos monetários, apresentou uma variação de 165,93% no comparativo exercício de 2019 x exercício de 2018. Essa variação é decorrente de atrasos nos pagamentos das GRUs referente aos aluguéis em favor da UFRN, gerando aumento na receita referente a Juros e Encargos de Mora. Além disso, na conta outros juros e encargos de mora são evidenciadas as salários do exercício anterior.


O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere

Alternativas
Q1775907 Contabilidade Geral

Para responder à questão, considere, a seguir, o recorte do Balanço Patrimonial da UFRN, que se refere ao exercício encerrado em 31/12/2019.


Intangível                                                             2.670.170,56

   Softwares                                                           2.670.170,56

       Softwares                                                       5.220.013,08

       (-) Amortização Acumulada de Softwares     -2.549.842,52


A partir do recorte apresentado, suponha que parte do saldo da conta Softwares seja referente a um programa de computador adquirido em 2019 pelo valor de R$ 80.000,00. Suponha também que R$ 120.000,00 do saldo da conta “Amortização Acumulada de Softwares” seja o valor da amortização contabilizada em 2019. Essas duas transações caracterizam-se, respectivamente, como fatos contábeis,

Alternativas
Q1767498 Contabilidade Pública

A ordem das etapas da Receita Pública Orçamentária, geralmente, segue o fluxograma a seguir.
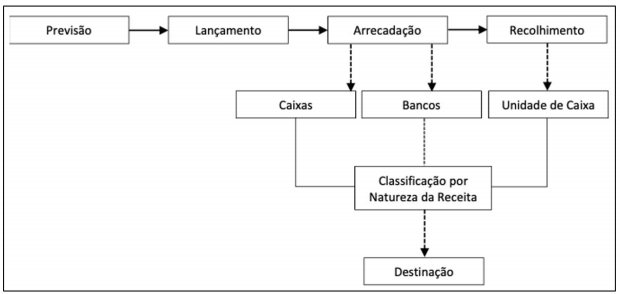
Imagem associada para resolução da questão

Fonte: MCASP (2018)

Há situações em que nem todas as etapas apresentadas estão presentes em todos os tipos de receitas orçamentárias. Por exemplo, se a UFRN receber uma doação em espécie para auxiliar no custeio das ações de enfrentamento à COVID-19, essa receita não passará pela etapa
Alternativas
Q1767497 Contabilidade Pública
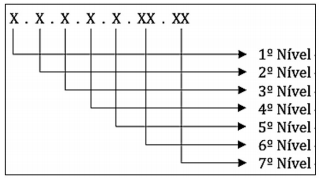
As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos, de acordo com a estrutura representada a seguir. Imagem associada para resolução da questão
Fonte: MCASP (2018)
O segundo nível do código das contas patrimoniais da Classe 2 (Passivo) separa os elementos dessa classe em Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido. Essas subdivisões do segundo nível são denominadas de
Alternativas
Q1767496 Direito Administrativo
Segundo a Lei nº 8.666/93, a licitação destina-se a garantir a observância do princípio da isonomia e da seleção da proposta mais vantajosa para a administração pública nas contratações. Numa licitação, o termo de contrato é obrigatório apenas nos casos de
Alternativas
Q1767495 Contabilidade Pública
Suponha que a UFRN decidiu extinguir determinado órgão que funciona em um prédio fora do seu campus central. Os funcionários serão remanejados para exercerem suas funções em outras unidades da UFRN, e o prédio, antes ocupado pelo órgão, passará a ser alugado. Nesse caso, o prédio deverá ser reclassificado como propriedade para investimento, e não haverá alteração em seu valor. Diante desse contexto, o registro contábil configurará fato
Alternativas
Q1767494 Contabilidade Pública

O quadro abaixo apresenta, de acordo com o PCASP, a classificação das contas contábeis.
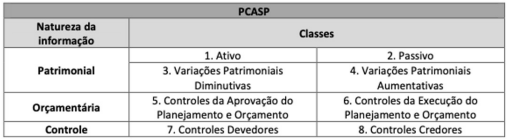
Imagem associada para resolução da questão

Fonte: MCASP (2018)

São exemplos de grupos de contas da Classe 8:

Alternativas
Q1767493 Contabilidade Pública

Considere, a seguir, o Quadro do Superávit/Déficit Financeiro apurado pela UFRN, no ano de 2019.
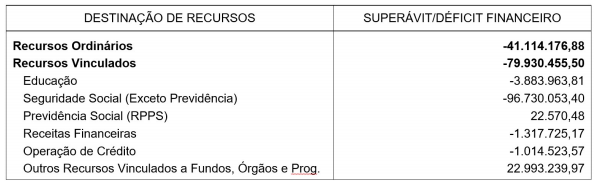
Imagem associada para resolução da questão

Esse quadro é um dos apresentados no Balanço

Alternativas
Q1767492 Contabilidade Pública
Para responder à questão, considere o recorte do Balanço Patrimonial da UFRN, que se refere ao exercício encerrado em 31/12/2019.

Em relação ao valor de R$ 107.930.520,57, referente a obrigações trabalhistas, previdenciárias e assistenciais a curto prazo, a UFRN, observando o que recomenda o MCASP,
Alternativas
Q1767491 Contabilidade Pública
Para responder à questão, considere o recorte do Balanço Patrimonial da UFRN, que se refere ao exercício encerrado em 31/12/2019.

No Balanço Patrimonial da UFRN, para um valor ter sido classificado como Passivo, ele deve representar
Alternativas
Q1767490 Contabilidade Pública
Mensuração, segundo o MCASP, é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados. A seleção da base de mensuração para ativos e passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público. O MCASP prevê como possíveis bases de mensuração de passivos, a valores de entrada,
Alternativas
Q1767489 Contabilidade Pública
O objetivo da elaboração e divulgação da informação contábil é fornecer informação não só para fins de prestação de contas e responsabilização (accountability) mas também tomada de decisão. Essa informação contábil deve se revestir de características qualitativas, atributos que a tornam útil para os usuários. A UFRN, na elaboração de suas demonstrações contábeis anuais, leva em conta as orientações do MCASP. Conforme essas orientações, são exemplos de características qualitativas
Alternativas
Q1767488 Contabilidade Pública
Os atributos da conta contábil são características próprias, as quais a distinguem de outras contas do plano de contas e podem ser decorrentes de conceitos teóricos, da lei ou do sistema operacional utilizado. Sendo assim, um aluno do curso de Ciências Contábeis da UFRN, estagiário do Departamento de Contabilidade e Finanças dessa instituição, apresentou seu trabalho de conclusão de curso, em que evidenciou os atributos conceituais da conta contábil. Entre esses atributos, está a Natureza do Saldo, que pode ser
Alternativas
Q1767487 Contabilidade Geral
O Método das Partidas Dobradas foi descrito pelo frade Luca Pacioli no livro “Summa de Arithmetica, Geometria, Proportioni et Proportionalità”. O capítulo “Particulario de computies et Scripturis”, referente a um tratado da contabilidade, apresenta a teoria contábil do débito e do crédito, que é considerada um dos pilares da contabilidade moderna. Acerca desse método, considere as afirmativas contidas no quadro abaixo.
I A obra de Luca Pacioli data do Século XIV e já era utilizada pelos mercantilistas italianos no registro das transações contábeis. II O método das partidas dobradas é uma opção ao método das partidas simples, sendo este último aplicado na contabilidade de empresas de pequeno porte. III Pelo método das partidas dobradas, os lançamentos contábeis podem ocorrer das seguintes maneiras: 1 conta débito + 1 conta crédito; 1 conta débito + várias contas crédito; várias contas débito + 1 conta crédito; várias contas débito + várias contas crédito. IV A igualdade de saldos credores e saldos devedores em um balancete é decorrente do método das partidas dobradas.
Das afirmativas, estão corretas

Alternativas
Respostas
2161: A
2162: A
2163: A
2164: A
2165: A
2166: A
2167: B
2168: C
2169: D
2170: D
2171: D
2172: D
2173: C
2174: B
2175: D
2176: C
2177: A
2178: A
2179: D
2180: D