Questões de Concurso
Comentadas para comperve - ufrn
Foram encontradas 8.066 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767491
Contabilidade Pública
Texto associado

Para responder à questão, considere o recorte do Balanço Patrimonial da
UFRN, que se refere ao exercício encerrado em 31/12/2019.
No Balanço Patrimonial da UFRN, para um valor ter sido classificado como Passivo, ele
deve representar
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade |
Q1767485
Contabilidade Pública
Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações
Contábeis da UFRN, referentes ao ano de 2019.
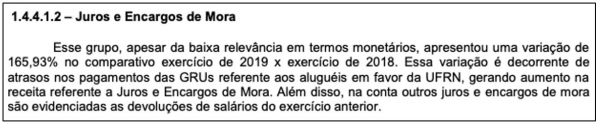
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Prova:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade |
Q1767484
Contabilidade Pública
Texto associado

Para responder à questão, considere, a seguir, o recorte do Balanço Patrimonial da
UFRN, que se refere ao exercício encerrado em 31/12/2019.
A partir do recorte apresentado, suponha que parte do saldo da conta Softwares seja
referente a um programa de computador adquirido em 2019 pelo valor de R$ 80.000,00.
Suponha também que R$ 120.000,00 do saldo da conta “Amortização Acumulada de
Softwares” seja o valor da amortização contabilizada em 2019. Essas duas transações
caracterizam-se, respectivamente, como fatos contábeis,
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767482
Contabilidade Pública
As informações abaixo foram retiradas da Demonstração dos Fluxos de Caixa da UFRN,
relativas ao ano de 2018.
Fluxo de caixa das atividades operacionais R$ 137.477.695,02 Fluxo de caixa das atividades de investimento (R$ 78.993.638,70)
Com base nessas informações, a única situação possível é:
Fluxo de caixa das atividades operacionais R$ 137.477.695,02 Fluxo de caixa das atividades de investimento (R$ 78.993.638,70)
Com base nessas informações, a única situação possível é:
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767480
Legislação Federal
A Lei de Acesso a Informações (Lei nº 12.527), sancionada em 18 de novembro de 2011
regulamenta o direito constitucional de acesso dos cidadãos às informações públicas.
Essa lei estabelece que órgãos e entidades públicas devem divulgar, independentemente
de solicitações, informações de interesse geral ou coletivo, salvo aquelas cuja
confidencialidade esteja prevista no texto legal. Em seu Art. 8º, define que “É dever dos
órgãos e entidades públicas promover, independentemente de requerimentos, a
divulgação em local de fácil acesso, no âmbito de suas competências, de informações de
interesse coletivo ou geral por eles produzidas ou custodiadas”. Sendo assim, considere
os registros relacionados abaixo.
I Registro das competências e da estrutura organizacional, dos endereços e telefones das respectivas unidades e gestores, com horários de atendimento ao público. II Registros de quaisquer repasses ou de transferências de recursos financeiros. III Registros das despesas extraorçamentárias. IV Registro das informações concernentes a procedimentos licitatórios, inclusive os respectivos editais e resultados, bem como a todos os contratos celebrados.
Na divulgação das informações a que se refere o caput do Art. 8º, deverão constar, entre outras informações, as presentes nos itens
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767479
Contabilidade Pública
A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106
e apresenta a estrutura para tais demonstrativos em seus anexos. Além dessa
legislação, o tema é abordado também na NBC TSP 11 – Apresentação das
Demonstrações Contábeis, que, em seu item 21, prevê as demonstrações constituintes
do conjunto completo de demonstrações contábeis. No entanto, a NBC TSP 11 não prevê
uma demonstração cuja publicação é obrigatória por força do art. 101 da Lei nº
4.320/1964. Essa demonstração é
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767478
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) está estruturado de acordo com
as seguintes naturezas das informações contábeis: orçamentária, patrimonial e de
controle. No que diz respeito à natureza de informação patrimonial, o PCASP registra,
processa e evidencia
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767477
Contabilidade Pública
A Administração Pública, de uma forma geral, não aplicava os critérios de
reconhecimento e mensuração dos ativos imobilizado e intangível, conforme descrito no
MCASP. Dessa forma, a introdução de uma data de corte faz-se necessária para
identificar o início da adoção dos procedimentos de depreciação, de amortização e de
exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para
iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo
imobilizado e do ativo intangível.
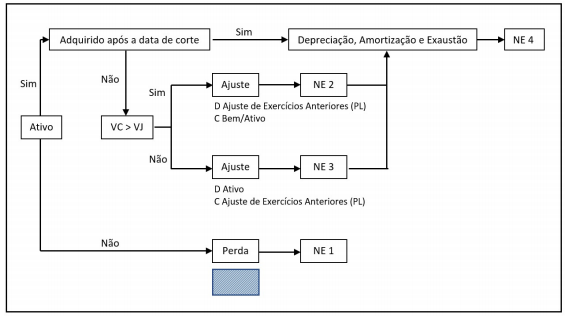
Fonte: adaptado de MCASP (2018) Nota: NE = Nota Explicativa; VC = Valor Contábil; VJ = Valor Justo
Na figura, a área hachurada encobre o lançamento contábil a ser realizado para o evento “Perda”. Esse lançamento deve ser
Fonte: adaptado de MCASP (2018) Nota: NE = Nota Explicativa; VC = Valor Contábil; VJ = Valor Justo
Na figura, a área hachurada encobre o lançamento contábil a ser realizado para o evento “Perda”. Esse lançamento deve ser
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767474
Contabilidade Pública
Texto associado
Considere as classificações de receitas apresentadas no Manual de Contabilidade
Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão.
I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
Quanto ao impacto na situação patrimonial líquida, a classificação adequada das
receitas, para fins contábeis, está contida
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767473
Contabilidade Pública
Texto associado
Considere as classificações de receitas apresentadas no Manual de Contabilidade
Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão.
I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
A doutrina contábil classifica as receitas públicas quanto à procedência. Essa
classificação tem uso apenas acadêmico, não sendo, portanto, normatizada. Logo, ela
não é utilizada como categorizador oficial da receita pelo Poder Público. Nesse quadro,
tal classificação é apresentada no item
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767472
Contabilidade Pública
Na forma prevista na Lei nº 4.320/1964, a execução da despesa orçamentária se dá em
três estágios: empenho, liquidação e pagamento. Sobre o estágio do empenho, analise as
afirmativas a seguir.
I Os empenhos podem ser classificados, conforme o MCASP, em ordinário, estimativo e global. II O art. 61 da Lei nº 4.320/1964 estabelece a obrigatoriedade do nome do credor no documento “Nota de Empenho”, documento exclusivo e individual a ser emitido, obrigatoriamente, em favor de cada credor. III Caso não seja necessária a impressão do documento “Nota de Empenho”, o empenho ficará arquivado em banco de dados, em tela com formatação própria e modelo oficial, a ser elaborado por cada ente da Federação em atendimento às suas peculiaridades. IV Se o valor empenhado for insuficiente para atender à despesa a ser realizada, ou se o objeto do contrato não tiver sido cumprido, ou se o contrato tiver sido emitido incorretamente, o empenho deverá ser anulado.
Das afirmativas, estão corretas
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767471
Contabilidade Pública
Para o desenvolvimento de suas atividades, a UFRN adquire materiais de fornecedores.
Em algumas situações, o fato gerador da obrigação exigível ocorre antes ou
concomitante à liquidação, mas a apropriação da VPD ocorre após a liquidação, como,
por exemplo, na aquisição de material de consumo que será estocado em almoxarifado
para uso em momento posterior, no qual será reconhecida a despesa orçamentária.
Assim, há lançamentos a serem efetuados de acordo com a natureza da informação:
orçamentária, patrimonial e de controle. Nesse caso, no momento do recebimento do
material e da sua consequente incorporação ao estoque, os lançamentos necessários são
de natureza
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767470
Contabilidade Pública
O MCASP prevê bases diferentes para mensuração de ativos e de passivos. Entre as
bases de mensuração previstas para os ativos, estão
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767468
Direito Administrativo
O regime jurídico dos servidores públicos civis da União, das autarquias e das fundações
públicas federais (Lei nº 8.112/90) estabelece, expressamente, os requisitos básicos
para investidura em cargo público. Entre eles, estão
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767467
Direito Administrativo
O regime jurídico dos servidores públicos civis da União, das autarquias e das fundações
públicas federais (Lei nº 8.112/90) estabelece punições aplicáveis ao servidor em
determinadas situações. Nesse contexto, o servidor que, injustificadamente, recusar-se a
ser submetido à inspeção médica determinada pela autoridade competente será punido
com suspensão de até
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767466
Direito Administrativo
Considerando as disposições expressas na Lei nº 9.784, de 29 de janeiro de 1999, a qual
regula o processo administrativo no âmbito da Administração Pública Federal, analise as
afirmativas abaixo.
I O ato de delegação de competência é revogável a qualquer tempo pela autoridade delegante. II Inexistindo competência legal específica, o processo administrativo deverá ser iniciado perante a autoridade de maior grau hierárquico para decidir. III Pode ser objeto de delegação a decisão de recursos administrativos. IV A competência é irrenunciável e se exerce pelos órgãos administrativos a que foi atribuída como própria, salvo os casos de delegação e avocação legalmente admitidos.
Das afirmativas, estão corretas
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767465
Direito Administrativo
A lei que dispõe sobre o processo administrativo no âmbito da Administração Pública
Federal (Lei nº 9.784, de 29/01/1999) estabelece regras sobre suspeição e impedimento
de servidor ou autoridade, no que concerne à atuação em processo administrativo. De
acordo com as normas da referida lei,
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767464
Direito Administrativo
Um servidor está respondendo a processo administrativo disciplinar sob as acusações de
incontinência pública e conduta escandalosa na repartição e acumulação ilegal de
cargos, empregos ou funções públicas. Segundo as disposições da Lei nº 8.112/90,
essa infrações disciplinares são puníveis, respectivamente, com
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767463
Direito Administrativo
A Lei nº 9.784, de 29/01/1999, regula o processo administrativo no âmbito da
Administração Pública Federal. Para os fins dessa lei, entidade é
Ano: 2021
Banca:
COMPERVE - UFRN
Órgão:
UFRN
Provas:
COMPERVE - 2021 - UFRN - Técnico em Contabilidade
|
COMPERVE - 2021 - UFRN - Técnico-Administrativo em Educação |
Q1767462
Direito Administrativo
Considerando o que, expressamente, dispõe o regime jurídico dos servidores públicos
civis da União, das autarquias e das fundações públicas federais (Lei nº 8.112/90),
analise as afirmativas abaixo.
I A Gratificação por Encargo de Curso ou Concurso não poderá ser utilizada para fins de cálculo dos proventos da aposentadoria e das pensões. II Nenhum servidor receberá vencimento inferior ao salário mínimo. III O valor da Gratificação por Encargo de Curso ou Concurso será calculado em horas, observadas a natureza e a complexidade da atividade exercida. IV A remuneração do cargo efetivo, acrescida das vantagens de caráter permanente, é redutível.
Das afirmativas, estão corretas

 Conheça nossos planos