Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.281 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173361
Auditoria
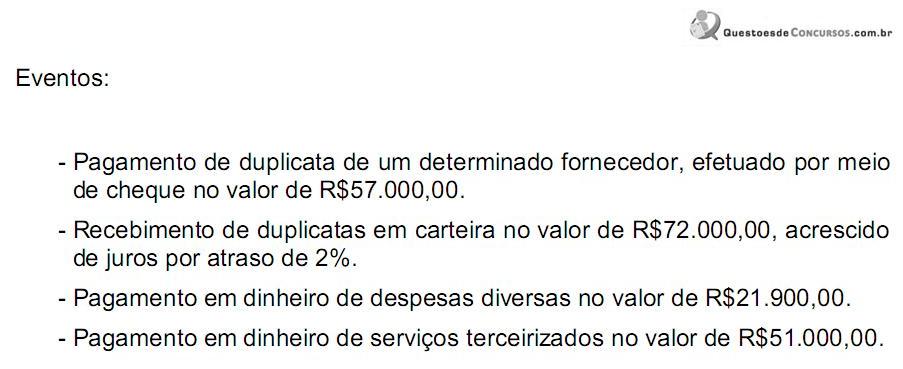
O auditor realizou uma contagem física no caixa da empresa auditada. Considerando que nessa data o saldo anterior existente era de R$100.000,00 e, levando em consideração os eventos após a contagem, o CORRETO valor do saldo final do caixa da empresa é de:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173360
Auditoria
De acordo com as Normas Brasileiras de Contabilidade aplicáveis aos trabalhos de Perícia Contábil, o Laudo Pericial Contábil é:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173359
Auditoria
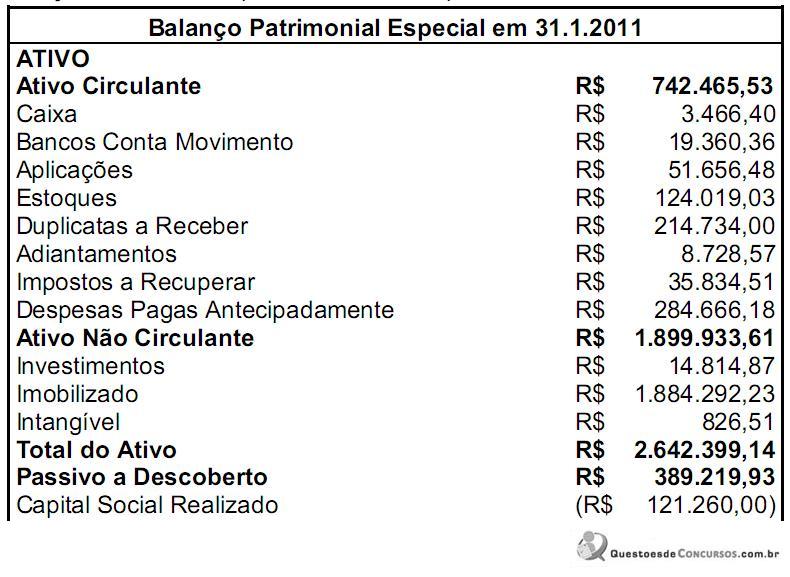
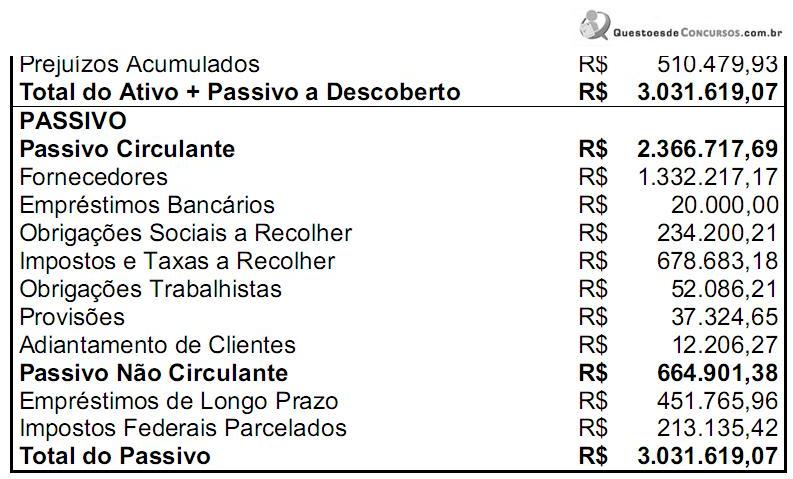
Uma empresa apresentava um quadro societário de cinco sócios, com as seguintes participações: sócio A: 20%; sócio B: 20%; sócio C: 20%; sócio D: 20%; e sócio E: 20%. O sócio D foi excluído da sociedade pelos demais sócios, os quais arquivaram uma Alteração Contratual na Junta Comercial, na qual constou em uma das cláusulas que os haveres do sócio excluído estariam a sua disposição, cuja apuração de haveres teria sido realizada com base em Balanço Patrimonial Especial. O sócio D ajuizou uma ação de apuração de haveres na qual pediu a avaliação dos bens da sociedade, com base em valores de mercado. O juiz nomeou dois peritos. Para a avaliação dos bens imóveis, foi nomeado um perito engenheiro e para a apuração dos haveres foi nomeado o perito-contador. O trabalho do perito-contador utilizou os dados apresentados pela perícia de engenharia e os valores do Balanço Patrimonial Especial juntados aos autos, para, por fim, elaborar um novo Balanço Patrimonial Ajustado.
O Balanço Patrimonial Especial era assim representado:
Os bens imóveis avaliados pela perícia de engenharia foram agrupados conforme a seguir:
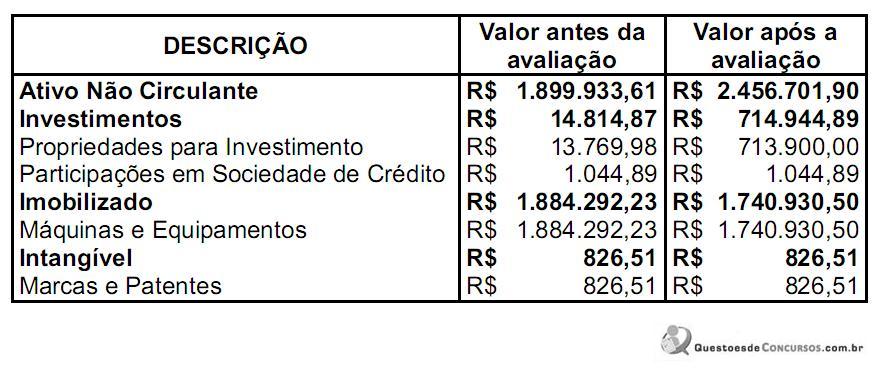
O perito-contador realizou os ajustes necessários a um novo Balanço Patrimonial, no qual os haveres do sócio excluído ficaram apurados em:
O Balanço Patrimonial Especial era assim representado:
Os bens imóveis avaliados pela perícia de engenharia foram agrupados conforme a seguir:
O perito-contador realizou os ajustes necessários a um novo Balanço Patrimonial, no qual os haveres do sócio excluído ficaram apurados em:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173358
Auditoria
De acordo com as Normas Brasileiras de Auditoria convergentes com as Normas Internacionais de Auditoria, o risco de que uma distorção relevante possa ocorrer e não ser evitada, ou detectada e corrigida em tempo hábil por controles internos relacionados é considerado um risco:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173357
Auditoria
De acordo com a NBC TA 240 – Responsabilidade do Auditor em Relação a Fraude no Contexto da Auditoria de Demonstrações Contábeis, a fraude é considerada o ato intencional de um ou mais indivíduos da administração, dos responsáveis pela governança, empregados ou terceiros que envolva:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173355
Contabilidade Geral
Relacione a situação descrita na primeira coluna com o procedimento a ser adotado na segunda coluna e, em seguida, assinale a opção CORRETA.
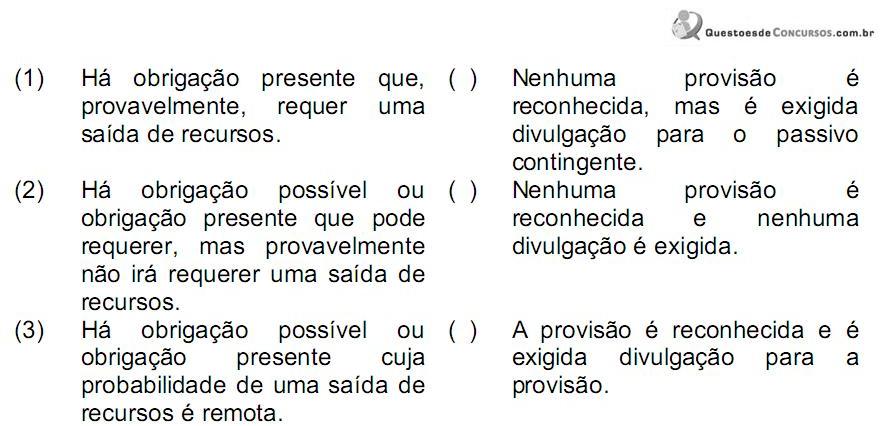
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame
|
CFC - 2011 - CFC - Técnico em Contabilidade |
Q173343
Direito Tributário
No que diz respeito ao parcelamento disposto no Código Tributário Nacional, assinale a opção CORRETA.
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173341
Direito Tributário
A Lei no . X, publicada no dia 30 de agosto de 2010, majorou a alíquota do Imposto sobre Produtos Industrializados - IPI, sendo omissa quanto à sua entrada em vigor.
Com relação à situação hipotética apresentada e à vigência das leis tributárias, assinale a opção CORRETA.
Com relação à situação hipotética apresentada e à vigência das leis tributárias, assinale a opção CORRETA.
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173326
Contabilidade Geral
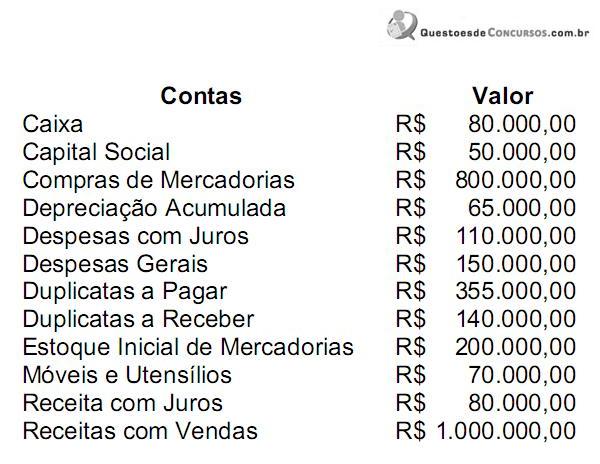
De acordo com os dados abaixo e sabendo-se que o Estoque Final de Mercadorias totaliza R$ 350.000,00, em 31.12.2010, o Resultado Líquido é de:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173323
Contabilidade Geral
Uma entidade apresenta, em 31.12.2010, os seguintes saldos de contas:
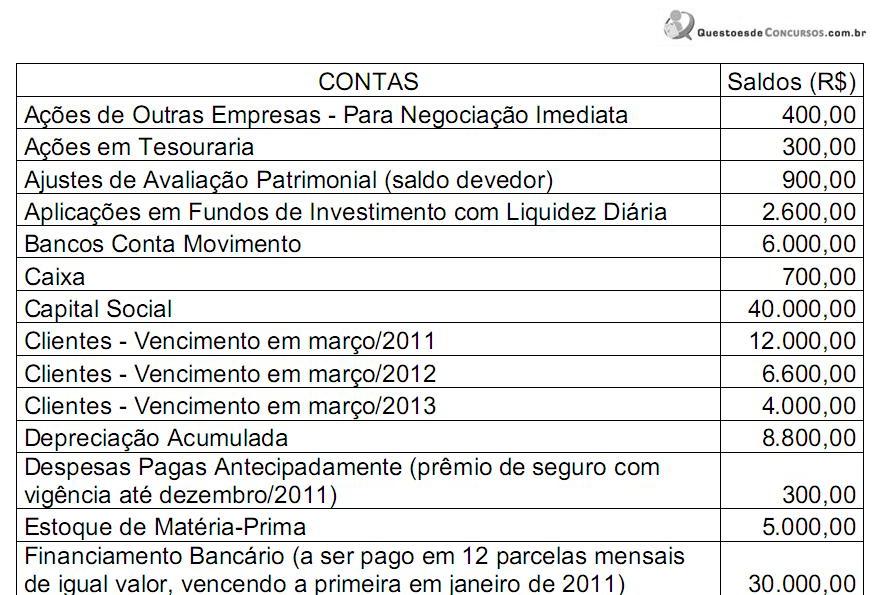
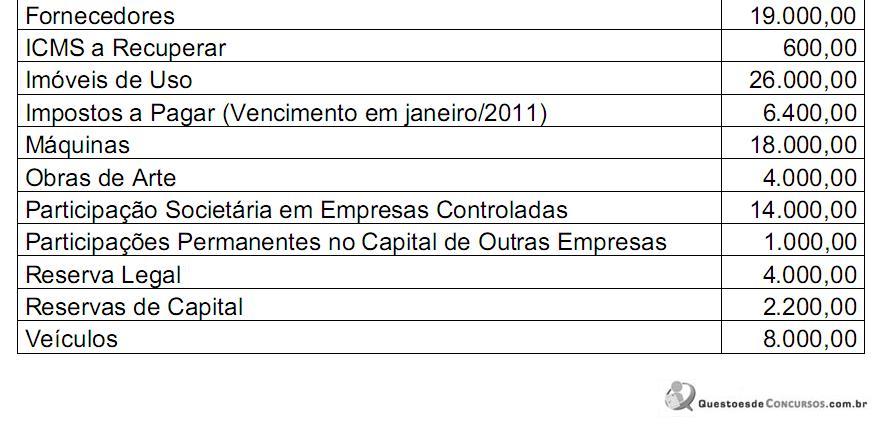
No Balanço Patrimonial, o saldo do Ativo Circulante é igual a:
No Balanço Patrimonial, o saldo do Ativo Circulante é igual a:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173318
Contabilidade Geral
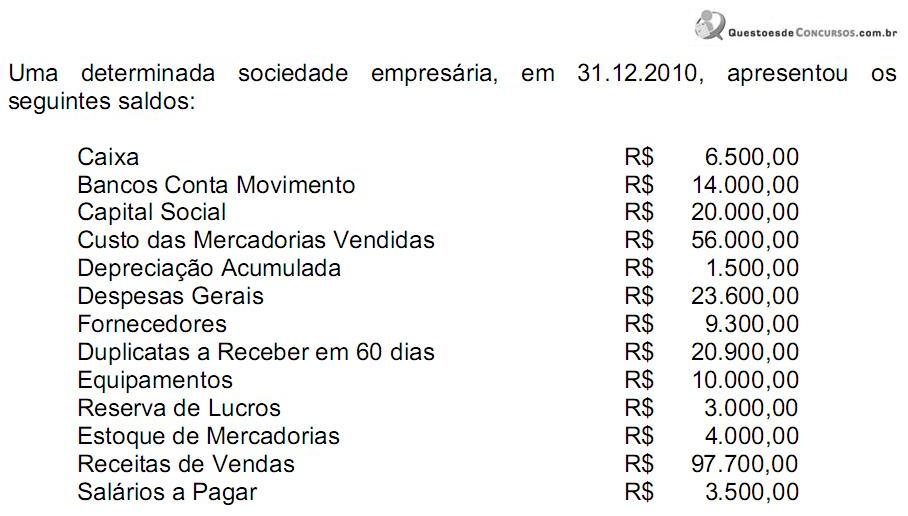
Após a apuração do Resultado do Período e antes da sua destinação, o total do Patrimônio Líquido e o total do Ativo Circulante são, respectivamente:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173317
Contabilidade Geral
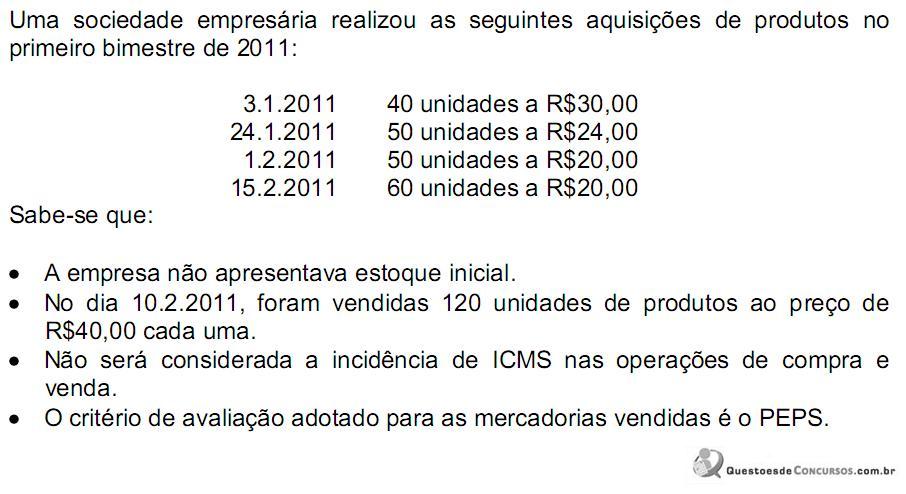
O Lucro Bruto com Mercadorias, a quantidade final de unidades em estoque e o valor unitário de custo em estoques de produtos, no dia 28.2.2011, são de:
Q1309772
Auditoria
Assinale a opção CORRETA.
Q1309765
Auditoria
A prevenção e o combate aos crimes de lavagem de dinheiro ou ocultação
de bens, direitos e valores exigem a implementação de controles internos
específicos pelas sociedades supervisionadas. Os procedimentos mínimos de
controles internos devem contemplar, as informações abaixo descritas, EXCETO:
Q1309762
Auditoria
As limitações inerentes a uma auditoria originam-se dos seguintes fatos:
Q1309752
Auditoria
O relatório do auditor independente deve incluir uma seção com o título
“Responsabilidade da administração sobre as demonstrações contábeis”,
evidenciando que:
Q1309743
Auditoria
O objetivo da NBC T 19.10 é definir procedimentos, visando assegurar que os ativos
não estejam registrados contabilmente por um valor superior aquele passível de
ser recuperado pelo uso ou por venda. Ao verificar se há indicação de que um ativo
possa ter sofrido desvalorização, uma entidade deve considerar indicações de fontes
internas e externas de informação. De acordo com esse assunto, assinale a opção
correspondente a uma fonte externa de informação.
Q1309740
Auditoria
A NBC TA 700, na seção intitulada “Opinião”, que é relativa a outras responsabilidades,
trata do relatório do auditor independente. Com relação a esse assunto, assinale a
opção CORRETA.
Q1309729
Auditoria
O Comitê de Auditoria é um órgão estatutário obrigatório nas sociedades
supervisionadas que tenham apresentado, no encerramento dos dois últimos
exercícios sociais, Patrimônio Líquido Ajustado (PLA) igual ou superior a quinhentos
milhões de reais. Com base nesse assunto, assinale a opção CORRETA.
Q1309726
Auditoria
De acordo com a NBC TA 700 – Formação da Opinião e Emissão do Relatório do
Auditor Independente sobre as Demonstrações Contábeis, o parágrafo introdutório
DEVE:

 Conheça nossos planos