Questões de Concurso
Para cespe / cebraspe
Foram encontradas 366.008 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


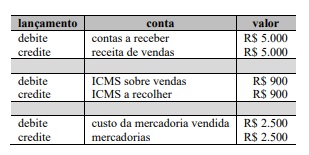
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
Acerca da escrituração contábil, julgue o item que se segue.
É requisito normativo básico para a escrituração contábil adequada o uso de histórico padronizado identificado por código numérico ou alfanumérico, acompanhado da descrição da essência da transação econômica representada.
Acerca da escrituração contábil, julgue o item que se segue.
Nos termos da lei, a escrituração mercantil deve ser realizada no livro diário, que pode ter formato físico ou digital.
No que se refere ao plano de contas contábil, julgue o item a seguir.
Denomina-se plano de contas a lista sistematizada de rubricas utilizadas por entidades para execução de sua contabilidade, sendo, em geral, constituída por um código numérico e o nome da respectiva rubrica.
No que se refere ao plano de contas contábil, julgue o item a seguir.
O texto “conta que registra os ganhos financeiros obtidos em transações tanto com clientes quanto com outras partes com as quais a empresa se relaciona” refere-se à função de uma conta.
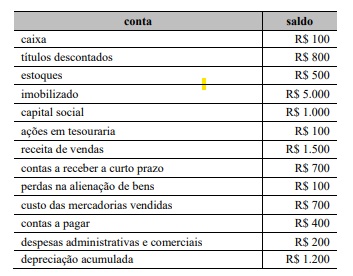
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
Mais de cinco contas são credoras.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
Julgue o item subsequente, referente a atos e fatos administrativos.
A transação que modifique a qualidade do patrimônio de uma entidade sem modificar seu montante é um fato administrativo permutativo.
Julgue o item subsequente, referente a atos e fatos administrativos.
A venda de mercadorias à vista com lucro é um fato administrativo misto.
Julgue o item subsequente, referente a atos e fatos administrativos.
A assinatura de contrato para prestação de serviços de manutenção predial no qual se almeje a margem de lucro de 35% é um fato administrativo modificativo aumentativo.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
O montante da participação dos sócios ou acionistas no ativo líquido da entidade equivale aos passivos.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
A contabilidade é uma ciência social.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Controlar o patrimônio de uma entidade é a finalidade primordial da contabilidade.
No que se refere às políticas contábeis, à mudança de estimativa e à retificação de erro no setor público, julgue o próximo item.
A reapresentação retrospectiva para a correção de um erro material de período anterior deve ser excluída do superávit ou do déficit do período no qual o erro foi descoberto.
No que se refere às políticas contábeis, à mudança de estimativa e à retificação de erro no setor público, julgue o próximo item.
Se for impraticável determinar o efeito cumulativo de mudança de política contábil, a norma permite aplicar a alteração sem ajustar os saldos de abertura do patrimônio líquido.
À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.
Para que um investimento seja classificado como equivalente de caixa de acordo com a norma relativa à demonstração dos fluxos de caixa, exige-se que ele possua um prazo de vencimento original superior a um ano a partir da data de sua aquisição.
À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.
A divergência de bases entre orçamento e demonstrações contábeis exige a divulgação da conciliação dos valores realizados nas notas explicativas às demonstrações contábeis.

 Conheça nossos planos