Questões de Concurso
Comentadas para fcc
Foram encontradas 100.255 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926897
Banco de Dados
Uma base tributaria de uma SEFAZ é analisada por meio de um cubo OLAP de arrecadação de ISS, com as seguintes
dimensões: Ano, Município, Atividade econômica, Regime tributário e Contribuinte. Em uma reunido, um
analista parte de uma visão agregada da arrecadação anual por município, em seguida, navega para uma visão mensal e depois
para uma visão por contribuinte dentro de um município especifico, mantendo as demais dimensões fixas. Do ponto de vista
conceitual em OLAP, essa sequência de operações é um exemplo de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926894
Arquitetura de Software
Uma Secretaria da Fazenda quer unificar, em nuvem, dados de NF-e, escriturações fiscais digitais, transações de cartão de
crédito e cruzamentos de malha fiscal em um Único ambiente. Esse ambiente deve sustentar relatórios de arrecadação (Bl) e,
também, experimentos de ciência de dados e modelos de machine learning para detectar empresas “laranja”. Já existem um
Data Lake em Parquet e um Data Warehouse legado em banco relacional. Considerando governança, desempenho para Bl e
flexibilidade analítica, a decisão arquitetural mais adequada a esse cenário é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926893
Banco de Dados
Uma Secretaria da Fazenda projeta um Data Lake para suportar fiscalização eletrônica, com ingestão diária de notas fiscais
eletrônicas, conhecimentos eletrônicos de transporte de cargas, registros fiscais digitais entregues ao fisco, declarações do
SIMPLES Nacional e recolhimentos. A equipe adota uma arquitetura em zonas (raw/bronze, refined/silver, curated/gold), com
processos de ELT. Para o uso por auditores fiscais e cientistas de dados, a descrição mais adequada é que a zona raw/bronze
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926891
Sistemas de Informação
Uma equipe de ciência de dados esta desenvolvendo um modelo de risco para identificar empresas envolvidas na emissão de
notas frias, usando dados de NF-e, escriturações fiscais digitais, cadastros, histérico de autuações e cruzamentos bancários.
Foram definidas as seguintes atividades:
1. Definir objetivos de negócio (ex.: aumentar em 10% a recuperação de crédito em operações com notas frias, mantendo o numero de fiscalizações).
2. Mapear as fontes de dados disponíveis (NF-e, cadastros, autuações) e avaliar sua qualidade e completude.
3. Selecionar técnicas de modelagem (ex.: redes neurais) e definir a estratégia de validação.
4. Definir métricas técnicas de avaliação (ex.: recall em top-k contribuintes, precisão por faixa de risco) alinhadas aos objetivos de negócio.
5. Planejar a integração do score ao sistema de seleção de contribuintes, incluindo monitoramento e possíveis recalibrações.
A correlação mais consistente dessas atividades as fases do modelo CRISP-DM esta em:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926886
Contabilidade Geral
No dia 31/12/2024, uma empresa aplicou R$ 400.000 em ativos financeiros, sendo R$ 200.000 em títulos mensurados ao custo
amortizado e R$ 200.000 em títulos mensurados ao valor justo por meio de outros resultados abrangentes. Todos os títulos
remuneram à taxa de juros de 12% ao ano e os valores justos de mercado dos dois títulos, em 31/12/2025, eram os seguintes:
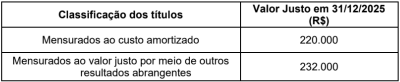
Os valores apresentados no Balanço Patrimonial, em 31/12/2025, para os títulos mensurados ao custo amortizado e para os títulos mensurados ao valor justo por meio de outros resultados abrangentes e o impacto na Demonstração de Resultados no ano de 2025, decorrentes dessas aplicações financeiras, foram, respectivamente,
Os valores apresentados no Balanço Patrimonial, em 31/12/2025, para os títulos mensurados ao custo amortizado e para os títulos mensurados ao valor justo por meio de outros resultados abrangentes e o impacto na Demonstração de Resultados no ano de 2025, decorrentes dessas aplicações financeiras, foram, respectivamente,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926885
Direito Tributário
O ICMS, por disposição constitucional, tem regras especificas para concessão de isenção e de outros benefícios tributários.
Desde que atendidos os requisitos previstos nas demais normas e considerando, no contexto, o Distrito Federal como um estado,
segundo Lei Complementar no 24, de 07 de janeiro de 1975, o beneficio tributário de isenção de ICMS pode ser concedido, se
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926884
Direito Tributário
Ana, analista na Empresa 123Ponto, que atua no ramo comercial atacadista, com estabelecimento único localizado em
Presidente Prudente/SP, analisando a Lei estadual (SP) 6.374, de 12 de margo de 1989, verificou, corretamente, que a empresa
deve proceder ao estorno de ICMS que tenha sido creditado, em decorrência da entrada de mercadoria, se, entre outros motivos, a referida mercadoria
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926883
Direito Tributário
João, analista fiscal na Empresa XPTO, contribuinte do ICMS, com estabelecimento único em Ribeirão Preto/SP, analisando a
Lei estadual (SP) 6.374, de 12 de margo de 1989, constatou, corretamente, que ocorre o fato gerador do ICMS se a empresa
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926882
Legislação Federal
A Empresa XYZ atua no ramo varejista e possui três estabelecimentos varejistas, localizados em três estados distintos, E1, E2 e
E3 (um em cada Estado). Frequentemente, a empresa adquire mercadorias no estado UF1, recebe as mercadorias em seu
estabelecimento E1, localizado no estado UF1, e depois, no mesmo mês, remete metade da quantidade comprada aos
estabelecimentos E2 e E3, localizados nos estados UF2 e UF3 (25% da aquisição total para cada uma das duas filiais).
No mês N de 2025, a empresa comprou R$ 10.000,00 de Mercadoria M2 e realizou as transferências de costume.
A alíquota de ICMS incidente na compra é de 18% e a alíquota interestadual nas operações com destino aos estados nos quais se localizam os outros estabelecimentos é de 12%.
Considerando os eventos descritos e o disposto na Lei Complementar nº 87, de 13 de setembro de 1996, o valor máximo do crédito de ICMS relativo & entrada da Mercadoria M2 nos Estabelecimentos E1, E2 e E3, localizados nos estados UF1, UF2 e UF3 é, respectivamente, de:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926881
Legislação Federal
A empresa ABC, domiciliada em Campinas/SP, possui apenas um estabelecimento, cuja atividade é a venda de mercadorias
para clientes localizados no estado de São Paulo e em outros estados. No mês X de 2025, a empresa vendeu a Mercadoria M1,
sujeita ao ICMS, com alíquota interna de 18% no estado de São Paulo, de 19% em Santa Catarina, de 17% no Paraná e de 12%
na saída interestadual. Os valores das vendas foram R$ 1.000,00 para um restaurante em São Paulo; R$ 1.500,00 para uma
sorveteria em Santa Catarina e R$ 2.000,00 para um escritório de contabilidade (não contribuinte do ICMS) no Paraná.
Conforme a Lei Complementar nº 87, de 13 de setembro de 1996, o valor global do ICMS devido pela Empresa ABC, relativo às
três vendas, para os estados citados, será
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926880
Direito Tributário
O Vilarejo do Encanto, comunidade carente de atenção do poder publico e composta de 50 casas populares, todas elas iguais,
foi informado que a Prefeitura local iria realizar obras para melhorar a vida dos moradores desses 50 imóveis. O custo total das
obras seria de R$ 1.000.000,00, e acarretaria valorização de R$ 25.000,00 para cada imóvel.
Ao mesmo tempo, a Torrefação de Café do Encanto, estabelecida nas redondezas do Vilarejo, iria realizar, as suas próprias expensas e ao custo total de R$ 350.000,00, o aprimoramento da regido, com a criação de áreas de lazer, recreação e cultura para essa comunidade, provocando, com isso, a valorização de cada imóvel em mais R$ 7.000,00. A referida Torrefação conseguiu, ainda, para a realização dessa obra, incentivo fiscal municipal no montante de R$ 50.000,00, de modo que desembolsaria, efetivamente, apenas R$ 300.000,00 com as referidas obras.
Diante dessas informagdes e a luz da disciplina do Código Tributario Nacional, poderia ser langado e cobrado de cada um dos 50 proprietarios de imével valorizado, no maximo, a titulo de contribuição de melhoria, o montante de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926879
Direito Tributário
O estabelecimento comercial Sigma comercializa apenas três tipos de mercadorias:
a. a “MERCADORIA ALFA", que é indiscutivelmente isenta de tributo;
b. a “MERCADORIA BETA", que é indiscutivelmente tributada, mas que é objeto de mandado de segurança, com liminar concedida, para discussão da composição da base de calculo;
c. a “MERCADORIA GAMA", que se encontra no regime de substituição tributária, com retenção antecipada do imposto, sendo a empresa Sigma substituta tributária.
Com base na disciplina do Código Tributário Nacional, a referida empresa, relativamente à
I. “MERCADORIA A" não esta dispensada de emitir documentos fiscais.
II. “MERCADORIA B', esta dispensada de emitir documentos fiscais, enquanto a exigibilidade do crédito tributário permanecer suspensa, em razão da liminar concedida.
III. “MERCADORIA C", está dispensada de emitir documentos fiscais, desde que fique comprovado que o substituto tributário reteve o imposto antecipadamente.
Esta correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926878
Direito Tributário
O Código Civil Brasileiro define doação nos seguintes termos:
“Art. 538. Considera-se doação o contrato em que uma pessoa, por liberalidade, transfere do seu patrimônio bens ou vantagens para o de outra.”
Um estado brasileiro, no entanto, aprovou lei ordinária alterando a Lei do ITCMD então vigente naquele estado, para criar mais uma hipótese de incidência desse imposto em relações as doações. Esse dispositivo legal criado tinha o seguinte teor:
“Nos contratos de compra e venda de bens móveis ou imóveis, se o vendedor houver entregado o bem ao comprador, mas o comprador não tiver pagado o preço ajustado, até o 60° dia posterior & data em que o comprador tiver sido notificado de sua inadimplência, e o vendedor, por sua vez, não houver tomado providências para a cobrança do valor pactuado, essa compra e venda será considerada doação para fins de incidência do ITCMD estadual, ainda que não haja elementos que demonstrem qualquer intenção do vendedor de fazer uma doação.”
Tendo em vista as informações acima prestadas e a disciplina estabelecida no Código Tributário Nacional, conclui-se que o referido estado
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926877
Direito Tributário
Determinada empresa paulista era contribuinte de taxa estadual que foi extinta em 2024, ocasião em que também foi revogada
toda a legislação referente a essa exação, desaparecendo, assim, a regra que definia o fato gerador da taxa e a que definia a
correspondente infração.
Em 2025, o Fisco paulista constatou que a mencionada empresa forneceu informações falsas a Fazenda Estadual, deixando, em razão disso, de pagar o crédito tributário referente a essa taxa, no mês de julho de 2023.
Com isso, o referido contribuinte ficou sujeito ao lançamento de oficio.
Com base no Código Tributário Nacional, o Fisco paulista, no ano de 2025,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926876
Direito Tributário
Claudio, contribuinte, prestou & autoridade administrativa informações a respeito de matéria de fato indispensável a efetivação
do lançamento tributário.
A autoridade fiscal, todavia, posteriormente ao pagamento do montante lançado com base nas informações prestadas por Claudio, comprovou que este agiu de maneira omissiva em relação a determinados elementos definidos na legislação tributaria como sendo de declaração obrigatória, fazendo com que o valor lançado fosse inferior ao efetivamente devido.
Diante desses fatos e com base na disciplina do Código Tributário Nacional, a Fazenda Publica
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926875
Direito Tributário
De acordo com o Código Tributário Nacional, nos casos de impossibilidade de exigência do cumprimento da obrigação principal
pelo contribuinte, respondem solidariamente com ele, nos atos em que intervierem ou pelas omissões de que forem responsáveis,
I. o inventariante, pelos tributos devidos pelo espólio, desde que seja herdeiro legítimo ou testamentário.
II. o administrador judicial (síndico da falência), pelos tributos devidos pela massa falida.
III. os administradores de bens de terceiros, pelos tributos devidos por estes.
IV. os tabeliães, exclusivamente pelos impostos devidos sobre os atos praticados por eles, ou perante eles, em razão do seu oficio.
Esta correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926874
Direito Tributário
A Constituição Federal estabelece, no inciso
1. VI do caput de seu art. 153, que cabe a União instituir o Imposto sobre a Propriedade Territorial Rural (ITR);
2. III do § 4º do seu art. 153, que o imposto sobre a propriedade territorial rural será fiscalizado e cobrado pelos Municípios que assim optarem, na forma da lei, desde que não implique redução do imposto ou qualquer outra forma de renuncia fiscal;
3. II do capute de seu art. 158, que pertencem aos Municípios cinquenta por cento do produto da arrecadação do imposto da União sobre a propriedade territorial rural, relativamente aos imóveis neles situados, cabendo a totalidade na hipótese da opção a que se refere o art. 153, § 4o, III.
Diante dessas regras constitucionais, determinado Município brasileiro, para ficar com a receita total desse imposto, optou por fiscaliza-lo e cobra-lo, sem reduzir o seu montante e sem exercer qualquer forma de renúncia fiscal em relação a ele. Com base nas disciplinas da Constituição Federal e do Código Tributário Nacional, relativamente a esse imposto.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926873
Direito Tributário
Um estado brasileiro editou quatro leis, todas elas publicadas no dia 20 de agosto de 2025.
A primeira lei aumentava alíquotas de imposto já existente, enquanto a segunda lei aumentava alíquotas de taxa já existente. A terceira lei instituía imposto estadual que ainda não havia sido instituído, embora já houvesse atribuição constitucional nesse sentido, e a quarta lei instituía taxa até então inexistente.
De acordo com a disciplina da Constituição Federal, estão sujeitas aos princípios da anterioridade de exercício e da anterioridade nonagesimal
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926872
Direito Tributário
De acordo com a interpretação conjunta da Constituição Federal e do Código Tributário Nacional, a definição dos fatos geradores dos
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Especificos (P3) |
Q3926871
Direito Tributário
A legislação tributária estadual, relativamente a determinada exação, atribui ao sujeito passivo o dever de antecipar o pagamento do montante devido, sem prévio exame da autoridade administrativa, cabendo a essa autoridade administrativa, tomando
conhecimento da atividade exercida pelo sujeito passivo, homologá-la expressamente.
De acordo com o Código Tributário Nacional, a modalidade de lançamento descrita no parágrafo anterior pode ser utilizada para
constituir crédito tributário APENAS em relação a

 Conheça nossos planos