O Balanço Patrimonial da empresa Touro S.A. apresentava, em ...
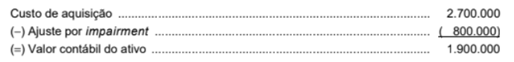
Para a realização do teste de redução ao valor recuperável de ativos (teste de "impairment") em 31/12/2025, a empresa obteve as seguintes informações sobre esse ativo intangível:

O valor apresentado para esse ativo intangível, no Balanço Patrimonial da empresa Touro S.A., em 31/12/2025, foi, em reais,
Gabarito comentado
Confira o gabarito comentado por um dos nossos professores
A questão exige conhecimentos sobre o NBC TG 01 - Redução ao Valor Recuperável de Ativos.
Inicialmente, devemos lembrar que:
O teste de recuperabilidade (impairment) consiste no confronto entre o valor contábil de um ativo com seu valor recuperável. Sendo:
→ valor contábil é o montante pelo qual o ativo está reconhecido no balanço depois da dedução de toda respectiva depreciação, amortização ou exaustão acumulada e ajuste para perdas.
→ valor recuperável, por sua vez, é definido como o MAIOR valor entre o valor líquido de venda do ativo e o valor em uso desse ativo.
Deixo aqui um esquema para facilitar na resolução de questões:
↠ Se Valor Contábil > Valor Recuperável = Perda por desvalorização
↠ Se, por outro lado, o Valor contábil estiver inferior ao valor recuperável, nenhuma providência deverá ser tomada.
A partir disso, podemos ir para a questão.
Valor inicial do ativo = 1.900.000.
A questão informa que em 12/2025 foi realizada a avaliação do valor recuperável.
Conforme visto acima, o valor recuperável é o maior entre valor líquido e valor em uso. No caso da questão, o maior é o valor em uso, logo, R$2.050.000.
Note que o VC < VRL. Nesse caso, como R$ 2.050.000 é superior ao valor contábil de R$ 1.900.000, devemo fazer uma reversão de impairment no valor de R$ 150.000.
Importante destacar que a FCC utilizou um trecho do CPC 01 nessa questão, em que a reversão não pode fazer o ativo ultrapassar o valor que ele teria se nunca tivesse sofrido impairment.
Vejamos:
17. O aumento do valor contábil de um ativo, exceto o ágio por expectativa de rentabilidade futura (goodwill), atribuível à reversão de perda por desvalorização não deve exceder o valor contábil que teria sido determinado (líquido de depreciação, amortização ou exaustão), caso nenhuma perda por desvalorização tivesse sido reconhecida para o ativo em anos anteriores.
Como R$ 2.050.000 < R$ 2.700.000, a reversão total é permitida.
Gabarito do professor: letra C.
Clique para visualizar este gabarito
Visualize o gabarito desta questão clicando no botão abaixo
Comentários
Veja os comentários dos nossos alunos
Para entender essa questão, primeiro, vamos entender um conteúdo básico:
1)O que é impairment? Impairment é a desvalorização do ativo ao longo do tempo.
No exemplo acima, a empresa comprou o ativo por R$ 2.700.000,00, mas deve um Impairment de R$ 800.000,00. Logo, o valor real do ativo, na verdade, é de 2.700.000,00-800.000,00= R$ 1.900.000,00, que foi o valor lançado como valor contábil.
Ok, já entendemos esse ponto. Agora, vamos fazer uma analogia. Supondo que a empresa comprasse, por exemplo, um caminhão novo. Esse caminhão custou, novo, 1milhão de reais. Contudo, após um ano, ele deve um impairment de 200 mil reais e está custando, na verdade, 800mil reais. Logo, daqui um ano, ele será lançado como o valor de 800mil reais na contabilidade.
Todavia, por algum motivo, o motor dele acabou fundindo e, agora, se a empresa fosse vender o caminhão com o motor estragado, ela iria vendê-lo por 550mil reais. Dessa maneira, a empresa avaliou se valeria a pena fazer o conserto e ela descobriu que se fizesse isso e colocasse o caminhão para rodar, ele iria gerar de volta para empresa o valor de 700 mil reais. Então, nesse cenário a empresa decide por realizar o ajuste e continuar usando o caminhão, porque é mais vantajoso.
É algo parecido que devemos fazer nessa questão. O valor em uso é de R$ 2.050.00,00, mas se a empresa fosse vendê-lo, ela conseguiria R$ 1.800.000,00. Dessa forma, é mais interessante continuar em uso.
Por isso, o valor do ativo intangível, deve ser a Letra C
Valor contábil antes do teste: 2.100.000
Valor recuperável: 2.050.000
→ Valor contábil > valor recuperável → nova perda:
2.100.000−2.050.000=50.000
2.100.000−2.050.000=50.000
Novo valor contábil:
2.100.000−50.000=2.050.000
2.100.000−50.000=2.050.000
Para quem precisa estudar Contabilidade, Direito Tributário ou Reforma Tributária para os próximos concursos, recomendo dar uma olhada nesse curso gratuito disponível no YouTube:
https://www.youtube.com/@proflucasdepaulalima/playlists
Essa questão foi resolvida e comentada em uma aula.
Clique para visualizar este comentário
Visualize os comentários desta questão clicando no botão abaixo
 Conheça nossos planos