Questões de Concurso Público IF-PI 2026 para Técnico em Contabilidade
Foram encontradas 50 questões


Q4400487
Contabilidade Pública
Segundo o Manual de Contabilidade
Aplicada ao Setor Público (MCASP), o Plano
de Contas Aplicado ao Setor Público (PCASP)
representa uma das maiores conquistas da
Contabilidade Aplicada ao Setor Público e permitiu
diversas inovações.
Assinale a alternativa que apresenta CORRETAMENTE uma dessas inovações:
Assinale a alternativa que apresenta CORRETAMENTE uma dessas inovações:
Q4400488
Contabilidade Pública
Segundo a NBC TSP Estrutura Conceitual
(R1), para fins de prestação de contas e responsabilização (accountability) e tomada de
decisão, os usuários dos serviços e os provedores
de recursos necessitam de informações que
possam dar suporte à avaliação de questões
como:
I. O desempenho da entidade durante o exercício como, por exemplo, em satisfazer a sua prestação de serviços e outros objetivos operacionais e financeiros;
II. A liquidez e a solvência da entidade;
III. A sustentabilidade da prestação de serviços pela entidade e de outras operações em longo prazo, e as mudanças decorrentes como resultado das atividades da entidade durante o exercício.
Assinale a alternativa CORRETA:
Q4400489
Contabilidade Pública
De acordo com a Lei nº. 4.320/1964, que
estatui normas gerais de Direito Financeiro para
elaboração e controle dos orçamentos e balanços
da União, dos estados, dos municípios e do
Distrito Federal, a receita classifica-se, quanto
às categorias econômicas: Receitas Correntes e
Receitas de Capital.
Assinale a alternativa que apresenta CORRETAMENTE uma definição de Receitas Correntes:
Assinale a alternativa que apresenta CORRETAMENTE uma definição de Receitas Correntes:
Q4400490
Direito Financeiro
Segundo a Lei nº. 4320/64, que Estatui
Normas Gerais de Direito Financeiro para
elaboração e controle dos orçamentos e balanços
da União, dos estados, dos municípios e do
Distrito Federal, os créditos adicionais são as
autorizações de despesas não computadas ou
insuficientemente dotadas na Lei de Orçamento.
De acordo com a referida Lei, os créditos adicionais classificam-se em:
I. Suplementares, os destinados a reforço de dotação orçamentária.
II. Especiais, os destinados a despesas para as quais não haja dotação orçamentária específica.
III. Extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Assinale a alternativa CORRETA:
Q4400491
Contabilidade Pública
Segundo a Lei complementar nº.
101/2000, que trata da lei de responsabilidade
fiscal, integrará no projeto de lei de diretrizes
orçamentárias o anexo de Metas Fiscais, em que
serão estabelecidas metas anuais, em valores
correntes e constantes, relativas a receitas,
despesas, resultados nominal e primário e
montante da dívida pública. O Anexo de metas
fiscais conterá:
I. Avaliação do cumprimento das metas relativas ao ano anterior.
II. Demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional.
III. Evolução do patrimônio líquido, também nos últimos dois exercícios, destacando a origem e a aplicação dos recursos obtidos com a alienação de ativos.
IV. Avaliação da situação financeira e atuarial dos regimes geral de previdência social e próprio dos servidores públicos e do Fundo de Amparo ao Trabalhador e dos demais fundos públicos e programas estatais de natureza atuarial.
Assinale a alternativa CORRETA:
Q4400492
Direito Financeiro
Os Princípios Orçamentários visam
estabelecer diretrizes norteadoras básicas, a fim de
conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e
controle do orçamento público.
Sobre os princípios, faça a correspondência.
1. EXCLUSIVIDADE
2. ORÇAMENTO BRUTO
3. PUBLICIDADE
4. LEGALIDADE
( ) A LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei.
( ) Princípio básico da atividade da Administração Pública no regime democrático que está previsto no caput do art. 37 da Magna Carta de 1988. Justifica-se especialmente pelo fato de o orçamento ser fixado em lei, sendo esta a que autoriza aos poderes a execução de suas despesas.
( ) Cabe ao Poder Público fazer ou deixar de fazer somente aquilo que a lei expressamente autorizar, ou seja, subordina-se aos ditames da lei.
( ) Obriga registrarem-se receitas e despesas na LOA pelo valor total e bruto, vedadas quaisquer deduções.
Considerando os princípios relacionados, assinale a alternativa que apresenta a correspondência CORRETA entre os princípios e suas respectivas características.
Q4400493
Contabilidade Geral
A Distribuidora Vitória Ltda, em 08/07/2026,
efetuou um pagamento de um boleto bancário com
débito em conta corrente no Banco do Brasil S/A,
referente a uma aquisição de mercadoria a prazo, para revenda, que aconteceu em 19/06/2026, no valor de R$ 7.900,00. Como a empresa pagou
a duplicada antes do vencimento, obteve um
desconto financeiro por esse motivo.
Ao realizar o registro contábil desse fato, o técnico em contabilidade poderá efetuar a escrituração por meio de um único lançamento contábil, utilizando-se da seguinte fórmula:
Ao realizar o registro contábil desse fato, o técnico em contabilidade poderá efetuar a escrituração por meio de um único lançamento contábil, utilizando-se da seguinte fórmula:
Q4400494
Contabilidade Pública
No processo de execução da receita pública,
existem etapas que devem ser observadas até
que os recursos arrecadados sejam efetivamente
recolhidos aos cofres públicos.
Considerando a ordem em que esses estágios normalmente ocorrem, assinale a alternativa que apresenta a sequência CORRETA.
Considerando a ordem em que esses estágios normalmente ocorrem, assinale a alternativa que apresenta a sequência CORRETA.
Q4400495
Contabilidade Geral
A empresa Comercial e Borges Ltda.
adquiriu a prazo 400 latas de 18 litros cada
unidade de um produto solvente para adicionar a
tinta, diretamente do fabricante, para revenda. O
custo unitário de cada produto foi de R$ 150,00,
com incidência de 15% de IPI e 22% de ICMS.
O produto foi revendido ao preço unitário de R$
250,00.
O técnico em contabilidade deverá escriturar o débito da conta contábil Estoque de mercadorias o valor de:
O técnico em contabilidade deverá escriturar o débito da conta contábil Estoque de mercadorias o valor de:
Q4400496
Contabilidade Geral
Ao elaborar a folha de pagamento referente
ao período 07/2026, a empresa Lemos & Silveira
Ltda apresentou os seguintes eventos e valores:
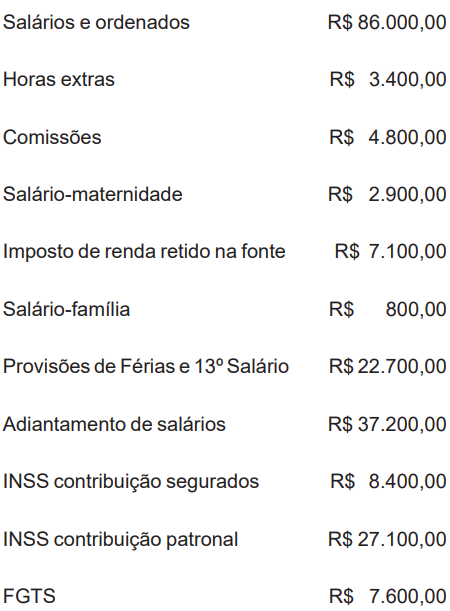
De acordo com as informações, desconsiderando qualquer outra forma de tributação, pode-se dizer que as despesas efetivamente contabilizadas no período 07/2026 serão de:
De acordo com as informações, desconsiderando qualquer outra forma de tributação, pode-se dizer que as despesas efetivamente contabilizadas no período 07/2026 serão de:
Q4400497
Direito Financeiro
Considerando as disposições
constitucionais relacionadas ao ciclo orçamentário
e à organização financeira do Poder Público,
assinale a alternativa CORRETA.
Q4400498
Contabilidade Pública
A receita orçamentária passa por etapas
até que os recursos sejam efetivamente
disponibilizados ao Poder Público. Entre essas
etapas estão a previsão, a arrecadação e o
recolhimento, que possuem funções diferentes
dentro da execução da receita.
Com base nesses conceitos, analise as afirmativas e assinale a alternativa CORRETA.
I. A arrecadação é a etapa em que são estimados os valores que deverão entrar nos cofres públicos, levando em conta os recursos que poderão ser obtidos durante o exercício financeiro.
II. O recolhimento ocorre quando o contribuinte ou outro responsável pelo pagamento entrega o valor devido diretamente ao agente arrecadador. Nesse momento, considera-se concluído o processo de arrecadação do recurso.
III. A previsão da receita corresponde à estimativa dos valores que o governo espera arrecadar durante o exercício financeiro. Para chegar a essa estimativa, devem ser utilizados critérios e métodos adequados, de acordo com as regras estabelecidas pela Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal.
Está CORRETO o que se afirma apenas em:
Q4400499
Contabilidade Geral
O Balanço Patrimonial e a Demonstração
do Resultado do Exercício da Cia. Modelo V
Comercial foram elaborados, em 31/12/X5, com
base na relação das contas e saldos mencionados
abaixo:
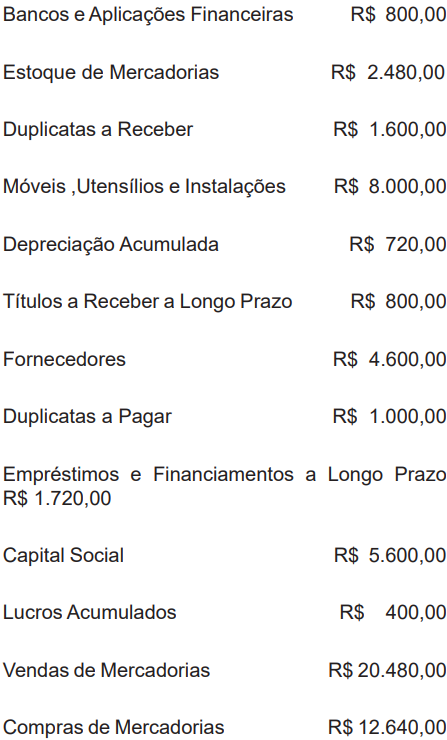
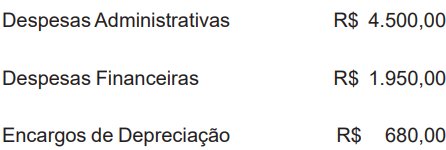
Levando em consideração que o estoque final de mercadoria foi avaliado em 31/12/X5 em R$ 3.120,00 e que não houve impactos da legislação fiscal, nem qualquer distribuição de lucros, podemos afirmar que as demonstrações financeiras evidenciarão:
Levando em consideração que o estoque final de mercadoria foi avaliado em 31/12/X5 em R$ 3.120,00 e que não houve impactos da legislação fiscal, nem qualquer distribuição de lucros, podemos afirmar que as demonstrações financeiras evidenciarão:
Q4400500
Contabilidade Geral
A empresa Borges & Simões Ltda,
possuindo disponibilidades em caixa, bancos
e aplicações no valor de R$ 34.800,00, ativo
imobilizado de R$ 67.900,00 e exigível total de
R$ 78.400,00, realizou as seguintes operações:
1. Aquisição de computadores e periféricos por R$ 10.450,00, pagando 15% de entrada;
2. Venda de um veículo de uso 100% depreciado por R$ 35.000,00, com perda de 30%.
Finalizadas as operações, devidamente escrituradas nos livros diário e razão, na emissão do balancete de verificação, o técnico em contabilidade validou com veracidade os seguintes saldos:
Q4400501
Contabilidade Geral
A empresa Betânia Suprimentos S/A,
em seu Balanço Patrimonial referente ao
ano calendário de 2024, na conta contábil de
Computadores e Periféricos, ficou um saldo de
R$ 60.000,00 adquiridos em outubro de 2024. Em
primeiro de abril de 2025, fez uma nova compra no
valor de R$ 50.000,00, quando foi em primeiro de
outubro de 2025, mais outra compra no valor de
R$ 20.000,00.
Considerando que a vida útil dos computadores e periféricos é estimada em 5 (cinco) anos, determine o valor contábil desses bens a ser demonstrado no Balanço Patrimonial encerrado em 31/12/2025.
Considerando que a vida útil dos computadores e periféricos é estimada em 5 (cinco) anos, determine o valor contábil desses bens a ser demonstrado no Balanço Patrimonial encerrado em 31/12/2025.
Q4400502
Direito Tributário
A Escrituração Fiscal Digital – EFD-ICMS/
IPI faz parte do Sistema Público de Escrituração
Digital – SPED e passou a ser utilizada para
registrar, em meio digital, informações fiscais
relacionadas às operações e prestações realizadas
pelos contribuintes. A escrituração deve seguir as
regras estabelecidas pela legislação tributária e
pelas orientações técnicas próprias do sistema.
Sobre a EFD-ICMS/IPI, julgue as afirmativas a seguir como VERDADEIRA (V) ou FALSA (F).
I. Em regra, a EFD-ICMS/IPI é enviada mensalmente e deve reunir as informações correspondentes a um mês civil ou à parte dele. Essa periodicidade permanece, mesmo quando a legislação determina que a apuração do ICMS ou do IPI ocorra em intervalo menor.
II. A EFD-ICMS/IPI corresponde à escrituração fiscal realizada pelo contribuinte em formato digital. Por isso, sua elaboração deve observar as exigências previstas na legislação tributária.
III. Cada estabelecimento deve possuir sua própria EFD-ICMS/IPI. O arquivo deve reunir as informações referentes aos períodos de apuração dos impostos que estejam sujeitos à escrituração.
IV. As informações exigidas pela EFD-ICMS/IPI devem ser prestadas pelo contribuinte sempre que forem aplicáveis à sua situação. O envio de dados incorretos ou a falta de informações pode gerar penalidades e, conforme o caso, exigir a correção ou a substituição do arquivo já transmitido.
V. O arquivo da EFD-ICMS/IPI é elaborado em formato digital, seguindo o leiaute e as especificações estabelecidos pelos órgãos competentes. Nele são registradas as informações exigidas para o período de referência, ficando dispensada a impressão dos livros fiscais abrangidos pela escrituração digital, conforme as regras aplicáveis.
Assinale a alternativa que apresenta a sequência CORRETA:
Q4400503
Contabilidade Pública
Denomina-se baixa patrimonial o
procedimento de retirada de um bem dos registros
patrimoniais da entidade, em razão de alienação,
doação, perda, obsolescência ou outra causa
regularmente comprovada.
Esse procedimento consiste em:
Esse procedimento consiste em:
Q4400504
Contabilidade Pública
Um órgão público identificou, durante a
conciliação patrimonial, divergência entre o saldo
contábil de bens móveis e o levantamento físico
realizado pela comissão de inventário, sendo o
saldo físico inferior ao contábil. Verificou-se, ainda,
que alguns bens não localizados não possuíam
documentação de baixa e que não era possível
determinar, de imediato, se a divergência decorria
de extravio, erro de registro ou movimentação
patrimonial não registrada.
Considerando os procedimentos de controle patrimonial, a conduta tecnicamente mais adequada é:
Considerando os procedimentos de controle patrimonial, a conduta tecnicamente mais adequada é:
Q4400505
Direito Tributário
Um órgão público necessita prestar
informações relativas a retenções tributárias
incidentes sobre determinados pagamentos
realizados a pessoas jurídicas. Parte das
informações relacionadas aos vínculos e eventos
trabalhistas já é prestada por meio do eSocial.
Considerando as finalidades das obrigações acessórias, assinale a alternativa CORRETA:
Considerando as finalidades das obrigações acessórias, assinale a alternativa CORRETA:
Q4400506
Direito Tributário
Determinado órgão público federal
contratou empresa para prestação de serviços de
limpeza com cessão de mão de obra. No momento
do pagamento, o setor responsável identificou que
a operação pode estar sujeita, simultaneamente,
a retenções de tributos federais previstas na
legislação aplicável e à retenção previdenciária,
quando presentes os respectivos requisitos legais.
Considerando a interação entre essas obrigações, assinale a alternativa CORRETA:
Considerando a interação entre essas obrigações, assinale a alternativa CORRETA:

 Conheça nossos planos