Questões de Concurso Público CFC 2026 para Perito Contábil
Foram encontradas 25 questões


Em uma perícia contábil judicial sobre créditos fiscais, o perito informou o início dos trabalhos apenas ao advogado da autora, pois não localizou nos autos os dados de contato do assistente técnico da ré. No primeiro encontro, o assistente da autora entregou memória de cálculo, planilhas e arquivos eletrônicos contendo premissas inéditas e relevantes. Para acelerar os trabalhos, o perito judicial utilizou o material sem disponibilizá-lo ao assistente da ré e agendou um exame no banco de dados da empresa para o dia seguinte.
Considerando as disposições do Código de Processo Civil e da NBC TP 01 (R2) – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
De acordo com as disposições do Código de Processo Civil (art. 606) e da NBC ITP 01 – APURAÇÃO DE HAVERES, assinale a afirmativa correta.
Em um processo judicial, o juiz fixou o prazo de 60 dias para a conclusão da perícia contábil. Faltando cinco dias para o término do prazo, após receber tardiamente volume expressivo de arquivos contendo os registros, o perito protocolou petição com justificativa técnica requerendo a prorrogação do prazo por mais 45 dias.
À luz das disposições do Código de Processo Civil e da NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
De acordo com o Código de Processo Civil e com a NBC TP 01 (R2) – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
A perícia representa a modalidade de prova realizada mediante a aplicação de conhecimentos técnicos e/ou científicos, considerando a necessidade específica de cada processo. Para tanto, é necessário a nomeação de profissional para exercer a função de perito.
De acordo com o Código de Processo Civil (Lei nº 13.105/2015), os peritos serão nomeados entre
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Em relação ao tema, assinale a afirmativa correta sobre a utilização de Profissionais diferentes durante o processo judicial.
Sobre o tema, com base no Art. 468 do Código de Processo Civil (Lei nº 13.105/2015), assinale a afirmativa correta.
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
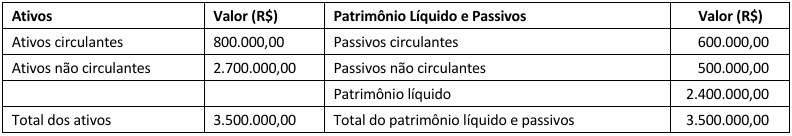
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
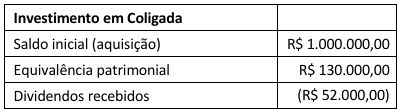
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
I. Uma mudança de política contábil ocorre quando há novas informações ou experiência adicional que justificam a alteração do critério contábil adotado.
II. Erros em demonstrações contábeis decorrem de enganos matemáticos, omissões ou uso indevido de informações disponíveis à época da elaboração.
III. A adoção de um tratamento contábil para eventos que ocorreram pela primeira vez ou que antes eram imateriais é considerada mudança de política contábil.
IV. A aplicação retrospectiva consiste em aplicar uma nova política contábil como se ela sempre tivesse sido utilizada, com reapresentação das demonstrações anteriores.
Considerando-se os preceitos da NBC TG 23 (R2) - POLÍTICAS CONTÁBEIS, MUDANÇA DE ESTIMATIVA E RETIFICAÇÃO DE ERRO, estão corretas as afirmativas
Com base na experiência histórica da entidade, estima-se que os custos com garantias correspondam a: primeiro ano após a venda: 2% do valor da venda, segundo ano após a venda: 3% do valor da venda e terceiro ano após a venda: 5% do valor da venda. Em 12/10/2026, a companhia realizou vendas de R$ 1.200.000,00.
Considerando-se as informações apresentadas e os preceitos da NBC TG 25 (R2) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o perito contábil concluiu que as garantias concedidas aos clientes nessa operação são classificadas como
O perito contábil foi autuado pelo Conselho Regional de Contabilidade por grave falha na condução de um litígio. A sanção impôs uma multa pecuniária, e o profissional avalia a melhor estratégia de defesa administrativa. O infrator, inconformado com a decisão regional, planeja recorrer da penalidade ao Conselho Federal de Contabilidade. A análise exige o cumprimento legal sobre prazos, solidariedade punitiva e o rito de cobrança da dívida gerada.
Sobre o processo administrativo de infração, recursos e penalidades para o caso, à luz do Decreto-Lei nº 9.295/1946 e suas alterações posteriores, avalie as afirmativas a seguir.
I. O recurso contra a multa imposta pelo Conselho Regional deve ser interposto em até sessenta dias, sendo-lhe garantido o efeito suspensivo imediato sobre a cobrança até a decisão final do Conselho Federal.
II. A punição se converte em título de dívida líquida e certa após o julgamento definitivo do auto de infração contra o perito, ensejando a cobrança por executivo fiscal se não houver o pagamento amigável.
III. O escritório de perícia a cujos serviços o perito infrator se ache vinculado é solidariamente responsável pelo pagamento das multas que forem aplicadas de forma definitiva pelas instâncias regionais.
Está correto o que se afirma em
Sobre a proposta comercial e o contrato de prestação de serviços de contabilidade, avalie, à luz da Resolução CFC nº 1.590/2020, as afirmativas a seguir.
I. A proposta comercial de oferta de serviços pode prescindir da indicação da parte dos trabalhos que deverá ser executada pelo próprio contratante (caso tenha), focando apenas no valor e no prazo de duração.
II. O contrato de prestação de serviços pactuado deve estipular obrigatoriamente uma cláusula rescisória, contendo a fixação de um prazo de prévio aviso para o devido encerramento da relação.
III. O instrumento contratual deve prever a obrigatoriedade do fornecimento anual da Carta de Responsabilidade da Administração, cabendo ao profissional adotar salvaguardas em caso de recusa.
Está correto o que se afirma em
O Conselho Federal de Contabilidade (CFC) regulamenta a atuação dos profissionais inscritos em seus quadros. A execução de trabalhos periciais exige o cumprimento rigoroso de diretrizes normativas estruturais vigentes. Os limites de atuação técnica, o escopo e a competência são definidos pelos normativos do CFC. O exercício profissional em diferentes instâncias jurisdicionais demanda o conhecimento dos tipos de perícia. A estrita observância das normas garante a validade material dos laudos e pareceres elaborados.
À luz da NBC TP 01 (R2) - PERÍCIA CONTÁBIL, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) A perícia contábil é de competência exclusiva de contador em situação regular em Conselho Regional de Contabilidade (CRC).
( ) O laudo pericial contábil e o parecer técnico contábil não se limitam ao objeto da perícia deferida, determinada ou contratada.
( ) A perícia extrajudicial é exercida no âmbito arbitral, estatal ou voluntário, sendo esta última contratada espontaneamente pelo interessado.
( ) As premissas normativas aplicam-se à perícia judicial e estatal, dispensando-se o seu cumprimento obrigatório nas perícias arbitrais.
As afirmativas são, respectivamente,

 Conheça nossos planos