Questões de Concurso Público Prefeitura de Itajaí - SC 2026 para Contador
Foram encontradas 100 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287357
Contabilidade Pública
Texto associado
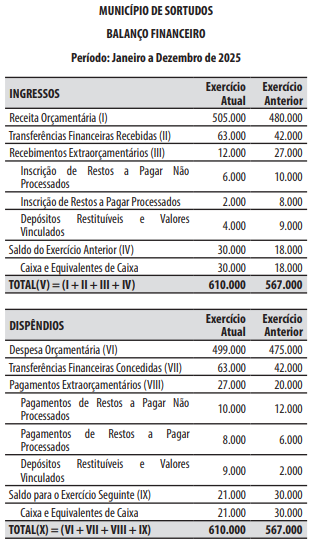
Caso 4
Para responder à questão, considere o
balanço financeiro do município de Sortudos no
período de janeiro a dezembro de 2025.
De acordo com a Lei nº 4.320/1964, a abertura
dos créditos suplementares e especiais depende da
existência de recursos disponíveis para atender à despesa e será precedida de exposição justificativa.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287358
Administração Financeira e Orçamentária
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), a prestação de contas
evidenciará o desempenho da arrecadação em relação à previsão, destacando as providências adotadas
no âmbito da fiscalização de receitas e do combate à
sonegação, as ações de recuperação de créditos nas
instâncias administrativa e judicial, bem como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287359
Contabilidade Pública
Texto associado
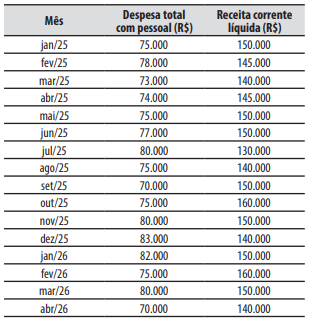
Caso 5
Para responder à questão, considere o
demonstrativo abaixo, que apresenta a relação mensal
da despesa total com pessoal e da receita corrente
líquida do poder executivo de um município.
Com base no demonstrativo e de acordo com
os conhecimentos previsto na Lei Complementar
nº 101/2000 (Lei de Responsabilidade Fiscal), é
correto afirmar que, no relatório de gestão fiscal
relativo ao primeiro quadrimestre de 2026, o
percentual da despesa total com pessoal em relação à
receita corrente líquida, foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287360
Contabilidade Pública
Texto associado
Caso 5
Para responder à questão, considere o
demonstrativo abaixo, que apresenta a relação mensal
da despesa total com pessoal e da receita corrente
líquida do poder executivo de um município.
Os valores constantes na coluna do demonstrativo referentes à despesa total com pessoal, e utilizados para a elaboração do relatório de gestão fiscal, são
relativos à despesa:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287361
Administração Financeira e Orçamentária
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), a criação, expansão
ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de:
1. Demonstrativo de que a despesa tem antecipação de receita vinculada à sua execução, bem como a origem do crédito extraordinário aberto para o seu custeio.
2. Estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
3. Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
4. Dotação orçamentária suplementar, criada nos quatro meses anteriores à geração da despesa ou autorizada na lei orçamentária anual.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Demonstrativo de que a despesa tem antecipação de receita vinculada à sua execução, bem como a origem do crédito extraordinário aberto para o seu custeio.
2. Estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
3. Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
4. Dotação orçamentária suplementar, criada nos quatro meses anteriores à geração da despesa ou autorizada na lei orçamentária anual.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287362
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, para as despesas contratuais e outras, sujeitas a parcelamento, é
permitido/a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287363
Contabilidade Pública
Leia o texto abaixo:
Executivo presta contas de 2025 na Câmara
A Câmara de Vereadores de Itajaí recebeu, nesta sexta-feira (27), a audiência pública para avaliação do cumprimento das metas fiscais do Poder Executivo, referente ao terceiro quadrimestre de 2025.
Considerando todas as fontes de recursos, a receita total realizada foi de pouco mais de R$ 3,3 bilhões para uma previsão anual inicial de pouco mais de R$ 2,9 bilhões, correspondente a um percentual de realização de 105,49%. Aqui são consideradas as receitas correntes, como as provenientes de impostos e taxas, e as receitas de capital, como operações de crédito e amortização de dívidas.
Já o resultado primário do período, ou seja, a diferença entre receitas primárias e despesas primárias, foi positivo com o valor acumulado de cerca de R$ 287 milhões.
Referente às despesas obrigatórias, na Educação foram investidos mais de R$ 537 milhões, o que representa 27,86% da receita de impostos, quando o obrigatório mínimo é de 25%. Já na Saúde, onde o mínimo é de 15%, foram investidos mais de R$ 419 milhões, correspondente a 20,53%.
Fonte: https://www.cvi.sc.gov.br/noticia/executivo-presta-contas-de2025-na-camara-1000018 Publicado 27/02/2026 (com adaptações)
Com base no texto acima e nos conhecimentos sobre transparência da gestão fiscal e prestação de contas, é correto afirmar:
Executivo presta contas de 2025 na Câmara
A Câmara de Vereadores de Itajaí recebeu, nesta sexta-feira (27), a audiência pública para avaliação do cumprimento das metas fiscais do Poder Executivo, referente ao terceiro quadrimestre de 2025.
Considerando todas as fontes de recursos, a receita total realizada foi de pouco mais de R$ 3,3 bilhões para uma previsão anual inicial de pouco mais de R$ 2,9 bilhões, correspondente a um percentual de realização de 105,49%. Aqui são consideradas as receitas correntes, como as provenientes de impostos e taxas, e as receitas de capital, como operações de crédito e amortização de dívidas.
Já o resultado primário do período, ou seja, a diferença entre receitas primárias e despesas primárias, foi positivo com o valor acumulado de cerca de R$ 287 milhões.
Referente às despesas obrigatórias, na Educação foram investidos mais de R$ 537 milhões, o que representa 27,86% da receita de impostos, quando o obrigatório mínimo é de 25%. Já na Saúde, onde o mínimo é de 15%, foram investidos mais de R$ 419 milhões, correspondente a 20,53%.
Fonte: https://www.cvi.sc.gov.br/noticia/executivo-presta-contas-de2025-na-camara-1000018 Publicado 27/02/2026 (com adaptações)
Com base no texto acima e nos conhecimentos sobre transparência da gestão fiscal e prestação de contas, é correto afirmar:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287364
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), o relatório resumido da
execução orçamentária é publicado até trinta dias após
o encerramento de cada bimestre e composto por:
1. Demonstrativos da execução das despesas, por função e subfunção.
2. Balanço orçamentário, que especifica, por categoria econômica, as receitas por fonte, informando as realizadas e a realizar, bem como a previsão atualizada.
3. Demonstrativo, no último bimestre de cada ano, do montante das disponibilidades de caixa em trinta e um de dezembro.
4. Demonstração das variações patrimoniais, evidenciando as alterações ocorridas no ativo e no passivo, resultantes da execução orçamentária.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Demonstrativos da execução das despesas, por função e subfunção.
2. Balanço orçamentário, que especifica, por categoria econômica, as receitas por fonte, informando as realizadas e a realizar, bem como a previsão atualizada.
3. Demonstrativo, no último bimestre de cada ano, do montante das disponibilidades de caixa em trinta e um de dezembro.
4. Demonstração das variações patrimoniais, evidenciando as alterações ocorridas no ativo e no passivo, resultantes da execução orçamentária.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287365
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a depreciação é o declínio do
potencial de geração de serviços por ativos de longa
duração, ocasionada pelos seguintes fatores:
1. Reavaliação.
2. Obsolescência.
3. Deterioração física.
4. Desgastes com uso.
5. Teste de recuperabilidade.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Reavaliação.
2. Obsolescência.
3. Deterioração física.
4. Desgastes com uso.
5. Teste de recuperabilidade.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287366
Contabilidade Geral
Uma entidade pretende realizar a depreciação de
um bem utilizando o método das cotas constantes. O
valor bruto contábil do bem é de R$ 50.000, com vida
útil de 4 anos e valor residual de R$ 10.000.
Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
Ao final do segundo ano de sua vida útil, o valor da depreciação acumulada do bem é de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287367
Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade (NBC TSP), que trata sobre a estrutura conceitual
para elaboração e divulgação de informação contábil
de propósito geral pelas entidades do setor público,
o conceito que determina que os usuários devem
ter a informação disponível antes que ela perca a sua
capacidade de ser útil para fins de prestação de contas
e responsabilização (accountability) e tomada de decisão, é o de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287368
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287369
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), são instrumentos de
transparência da gestão fiscal, aos quais será dada
ampla divulgação, inclusive em meios eletrônicos
de acesso público: os planos, orçamentos e leis de
diretrizes orçamentárias, as prestações de contas e o
respectivo parecer prévio.
Em um município de Santa Catarina, a atribuição de emitir parecer prévio sobre as contas prestadas é:
Em um município de Santa Catarina, a atribuição de emitir parecer prévio sobre as contas prestadas é:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287370
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), além de obedecer às
demais normas de contabilidade pública, a escrituração das contas públicas observará:
1. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
2. Os bens, direitos e obrigações serão avaliados pelo valor presente, justo ou de realização, de modo que o balanço patrimonial evidencie a situação orçamentária do ente ao final do exercício financeiro.
3. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
4. As receitas e despesas extraorçamentárias serão classificadas pelo efeito que causarem ao ente e registradas em contas de reserva no patrimônio líquido.
Assinale a alternativa que indica todas as afirmativas corretas.
1. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
2. Os bens, direitos e obrigações serão avaliados pelo valor presente, justo ou de realização, de modo que o balanço patrimonial evidencie a situação orçamentária do ente ao final do exercício financeiro.
3. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
4. As receitas e despesas extraorçamentárias serão classificadas pelo efeito que causarem ao ente e registradas em contas de reserva no patrimônio líquido.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287371
Direito Financeiro
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), é vedada a aplicação da
receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287372
Direito Financeiro
De acordo com a Lei nº 4.320/1964, o regime de
execução da despesa aplicável aos casos expressamente definidos em lei, e que consiste na entrega de
numerário a servidor, sempre precedida de empenho
na dotação própria, para a realização de despesas que
não possam subordinar-se ao processo normal de
aplicação, é o regime de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287373
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, os créditos da
Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em
que forem:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287374
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, classificam-se
como inversões financeiras as dotações destinadas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287375
Legislação Federal
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), a empresa controlada
que receba do ente controlador recursos financeiros
para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso,
aqueles provenientes de aumento de participação
acionária, é chamada de empresa:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287376
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, na avaliação
dos elementos patrimoniais, os bens de almoxarifado
são avaliados pelo:

 Conheça nossos planos