Questões de Concurso Público ABGF 2026 para Contador
Foram encontradas 19 questões


Q4428396
Contabilidade Geral
No início de 20X3, a empresa "Röldin S.A." iniciou uma fase de investimentos em novos negócios. Sua equipe responsável
selecionou uma startup chamada "Alvo", que havia iniciado suas atividades em 20X2 no ramo de tecnologia.
A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
Q4428397
Contabilidade Geral
A empresa "FNatural S.A." (arrendatária) assinou em 01/10/X1 um contrato de arrendamento de equipamentos com a empresa
"GPlus" (arrendadora), com duração de 24 meses. A utilização dos ativos começou imediatamente após a assinatura do contrato.
A mensuração inicial do passivo de arrendamento é de R$ 58.000,00 e o ativo de direito de uso deve ser mensurado usando o método do custo. A vida útil estimada dos equipamentos é de 30 meses. Em 31/12/20X1, o valor recuperável do ativo arrendado é de R$ 60.000,00.
Após o final do contrato, o ativo ficará com a empresa "FNatural", que irá exercer sua opção de compra.
Com base apenas nessas informações e no que estabelece o CPC 06 (R2) - Arrendamentos, em 31/12/20X1, o saldo do direito de uso, líquido de depreciação, foi de
A mensuração inicial do passivo de arrendamento é de R$ 58.000,00 e o ativo de direito de uso deve ser mensurado usando o método do custo. A vida útil estimada dos equipamentos é de 30 meses. Em 31/12/20X1, o valor recuperável do ativo arrendado é de R$ 60.000,00.
Após o final do contrato, o ativo ficará com a empresa "FNatural", que irá exercer sua opção de compra.
Com base apenas nessas informações e no que estabelece o CPC 06 (R2) - Arrendamentos, em 31/12/20X1, o saldo do direito de uso, líquido de depreciação, foi de
Q4428398
Contabilidade Geral
A empresa "Aumentei! S.A." aumentou o seu capital social por meio da emissão de 100.000 novas ações de valor nominal de
R$ 1,00. As condições de mercado fizeram as novas ações serem negociadas, à vista, por R$ 1,50. Com base na Lei
nº 6.404/1976, o lançamento contábil relacionado a essa transação é:
Q4428399
Contabilidade Geral
A empresa "Guarda-tudo Ltda" apresentava em 30/11/20X5 os seguintes saldos:
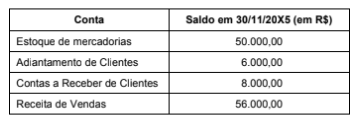
Em dezembro de 20X5, a empresa realizou as seguintes operações:
1. Compra a prazo de mercadorias para revenda, no valor de R$ 7.000,00;
2. Venda das mercadorias no valor total de R$ 15.000,00, sendo metade a vista e a outra metade a prazo;
3. Entrega de mercadorias referentes ao recebimento antecipado de vendas, no valor de venda de R$ 5.000,00.
O inventário final, de 31/12/20X5, das mercadorias era de R$ 5.000,00, sendo que a empresa adota o método do inventário periódico.
Desconsidere os impactos fiscais e, com base apenas nessas informações, o Lucro Bruto apresentado na Demonstração do Resultado da "Guarda-tudo Ltda." foi de
Em dezembro de 20X5, a empresa realizou as seguintes operações:
1. Compra a prazo de mercadorias para revenda, no valor de R$ 7.000,00;
2. Venda das mercadorias no valor total de R$ 15.000,00, sendo metade a vista e a outra metade a prazo;
3. Entrega de mercadorias referentes ao recebimento antecipado de vendas, no valor de venda de R$ 5.000,00.
O inventário final, de 31/12/20X5, das mercadorias era de R$ 5.000,00, sendo que a empresa adota o método do inventário periódico.
Desconsidere os impactos fiscais e, com base apenas nessas informações, o Lucro Bruto apresentado na Demonstração do Resultado da "Guarda-tudo Ltda." foi de
Q4428400
Contabilidade Geral
Considere as seguintes transações em contrapartida ao caixa.
I. Pagamentos para aquisição de uma instalação utilizada na produção por uma indústria de calçados.
II. Pagamentos de uma indústria farmacêutica a fornecedores pela aquisição de matérias-primas.
III. Empréstimo de longo prazo obtidos de uma instituição financeira, realizado por uma prestadora de serviços de limpeza predial.
IV. Resgate do principal de uma aplicação financeira (não classificada como equivalentes de caixa), realizado por uma empresa comercial.
V. Recebimentos pela prestação de serviços realizada por uma cooperativa de fisioterapeutas.
Considerando o que estabelece o CPC 03 (R2) - Demonstração dos Fluxos de Caixa, são classificadas como Atividades de Investimento APENAS as transações
I. Pagamentos para aquisição de uma instalação utilizada na produção por uma indústria de calçados.
II. Pagamentos de uma indústria farmacêutica a fornecedores pela aquisição de matérias-primas.
III. Empréstimo de longo prazo obtidos de uma instituição financeira, realizado por uma prestadora de serviços de limpeza predial.
IV. Resgate do principal de uma aplicação financeira (não classificada como equivalentes de caixa), realizado por uma empresa comercial.
V. Recebimentos pela prestação de serviços realizada por uma cooperativa de fisioterapeutas.
Considerando o que estabelece o CPC 03 (R2) - Demonstração dos Fluxos de Caixa, são classificadas como Atividades de Investimento APENAS as transações
Q4428401
Contabilidade Geral
A Lei nº 6.404/1976 e suas alterações posteriores estabelecem diversas regras que devem ser cumpridas pelas sociedades por
ações. Algumas dessas regras restringem aquilo que é estabelecido pelas normas internacionais de Contabilidade - as IFRS,
traduzidas e adaptadas pelo CPC. Sobre esse assunto, considere as seguintes afirmativas:
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
Q4428402
Contabilidade Geral
A empresa "Protegida S.A." assinou um contrato para venda futura de commodities e, para se proteger da variação de preço
desses itens, entrou em um contrato derivativo, que foi designado como instrumento de hedge. A contabilidade da empresa
classificou essa transação como hedge de fluxo de caixa e utiliza a Contabilidade de Hedge (Hedge Accounting) para registro das
transações. De acordo com o CPC 48- Instrumentos Financeiros, ao final de cada exercício, a parcela de ganho ou perda no
instrumento de hedge que for determinada como hedge efetivo
Q4428403
Contabilidade Geral
De acordo com o CPC 26 (R1) - Apresentação das Demonstrações Contábeis sobre a divulgação de informações em Notas
Explicativas, é correta a seguinte decisão de divulgação de informações da sociedade empresária "Olhe para Lá":
Q4428404
Contabilidade Geral
Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
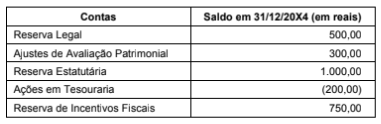
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
Q4428405
Contabilidade Geral
A sociedade empresária "Constrói" iniciou, em 01/07/20X1, a construção de um condomínio de prédios e irá reconhecer as receitas
conforme as obrigações de performance são satisfeitas ao longo do tempo.
O contrato de construção em questão tem duração de 5 anos e o método utilizado para o reconhecimento das receitas é o de custo incorrido (método utilizado para determinar o estágio de execução de suas obras). Para aplicar o método, a empresa estimou as receitas e custos totais dos cinco anos de contrato, cujos valores foram, em milhares de reais, de R$ 5.000 e R$ 1.000, respectivamente.
No fechamento do ano de 20X1, a empresa não alterou a previsão das estimativas anteriores e verificou que foram incorridos custos no valor de R$ 90 (em milhares de reais). Não foi recebido qualquer valor referente a esse contrato em 20X1.
Desconsiderando os efeitos fiscais, com base nessas informações e no CPC 47 - Receita de Contrato com Cliente, a receita a ser reconhecida na Demonstração do Resultado referente ao exercício de 20X1 foi, em milhares de reais, de
O contrato de construção em questão tem duração de 5 anos e o método utilizado para o reconhecimento das receitas é o de custo incorrido (método utilizado para determinar o estágio de execução de suas obras). Para aplicar o método, a empresa estimou as receitas e custos totais dos cinco anos de contrato, cujos valores foram, em milhares de reais, de R$ 5.000 e R$ 1.000, respectivamente.
No fechamento do ano de 20X1, a empresa não alterou a previsão das estimativas anteriores e verificou que foram incorridos custos no valor de R$ 90 (em milhares de reais). Não foi recebido qualquer valor referente a esse contrato em 20X1.
Desconsiderando os efeitos fiscais, com base nessas informações e no CPC 47 - Receita de Contrato com Cliente, a receita a ser reconhecida na Demonstração do Resultado referente ao exercício de 20X1 foi, em milhares de reais, de
Q4428421
Contabilidade Geral
Uma sociedade empresária tributada pelo lucro real trimestral apurou, no primeiro trimestre do exercício, lucro líquido de
R$ 500.000,00 antes da provisão para o Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e para a Contribuição Social sobre
o Lucro Líquido (CSLL), tendo computado nesse resultado os seguintes valores:
I. R$ 20.000,00: multa de ofício, de caráter punitivo, aplicada em razão da falta de recolhimento de tributo (não tem natureza compensatória).
II. R$ 15.000,00: despesas com brindes distribuídos a clientes.
III. R$ 30.000,0: constituição de provisão para garantia de produtos vendidos.
IV. R$ 40.000,00: resultado positivo da avaliação de investimento pelo método da equivalência patrimonial.
Considerando exclusivamente esses valores, o lucro real do trimestre correspondea
I. R$ 20.000,00: multa de ofício, de caráter punitivo, aplicada em razão da falta de recolhimento de tributo (não tem natureza compensatória).
II. R$ 15.000,00: despesas com brindes distribuídos a clientes.
III. R$ 30.000,0: constituição de provisão para garantia de produtos vendidos.
IV. R$ 40.000,00: resultado positivo da avaliação de investimento pelo método da equivalência patrimonial.
Considerando exclusivamente esses valores, o lucro real do trimestre correspondea
Q4428422
Contabilidade Geral
Uma companhia industrial, tributada com base no lucro real, aplica seu caixa excedente em cotas de fundos de investimento e
pretende usufruir de incentivos fiscais federais operacionalizados por dedução do imposto devido.
A respeito dos incentivos fiscais federais e do tratamento tributário das aplicações em fundos de investimento, nos termos da legislação de regência,
A respeito dos incentivos fiscais federais e do tratamento tributário das aplicações em fundos de investimento, nos termos da legislação de regência,
Q4428424
Contabilidade Geral
Em 31 de dezembro de 2025, uma companhia tributada pelo lucro real, que espera gerar lucros tributáveis futuros suficientes,
reconheceu provisão de R$ 100.000,00 para riscos trabalhistas. A legislação fiscal admite a dedução dessa despesa somente
quando do efetivo pagamento das verbas correspondentes.
Considerando a alíquota combinada de IRPJ e CSLL de 34%, que se espera aplicável no período em que o passivo for liquidado, e de acordo com a NBC TG 32, a companhia deve reconhecer
Considerando a alíquota combinada de IRPJ e CSLL de 34%, que se espera aplicável no período em que o passivo for liquidado, e de acordo com a NBC TG 32, a companhia deve reconhecer
Q4428425
Contabilidade Geral
Ao encerrar o exercício social, o setor jurídico de uma companhia classificou as seguintes exigências fiscais:
I. Auto de infração de ICMS no valor de R$ 800.000,00, com perda avaliada como provável e melhor estimativa de desembolso correspondente ao valor integral da exigência;
II. Auto de infração de ISS no valor de R$ 300.000,00, com perda avaliada como possível;
III. Exigência de IPTU no valor de R$ 100.000,00, com perda avaliada como remota.
À luz da NBC TG 25.
I. Auto de infração de ICMS no valor de R$ 800.000,00, com perda avaliada como provável e melhor estimativa de desembolso correspondente ao valor integral da exigência;
II. Auto de infração de ISS no valor de R$ 300.000,00, com perda avaliada como possível;
III. Exigência de IPTU no valor de R$ 100.000,00, com perda avaliada como remota.
À luz da NBC TG 25.
Q4428431
Contabilidade Geral
Uma companhia do ramo da indústria têxtil decidiu elaborar suas divulgações financeiras relacionadas à sustentabilidade em
conformidade com a IFRS S1 - Requerimentos Gerais para Divulgação de Informação Financeira Relacionada à Sustentabilidade. Identificou, entre os riscos e as oportunidades que se pode razoavelmente esperar que afetem suas perspectivas, a escassez
hídrica nas regiões de suas fábricas e a demanda crescente por fibras recicladas; a supervisão do tema cabe ao comitê de
sustentabilidade do conselho de administração.
Sobre o objetivo, o alcance e os conteúdos centrais exigidos pela IFRS S1,
Sobre o objetivo, o alcance e os conteúdos centrais exigidos pela IFRS S1,
Q4428432
Contabilidade Geral
O Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS) integra o arranjo institucional brasileiro de divulgação de
informações financeiras relacionadas à sustentabilidade, no qual também se inserem os aspectos ASG e os instrumentos
financeiros verdes. A respeito desse arranjo, verifica-se que:
Q4428433
Contabilidade Geral
Uma companhia do setor de celulose e papel, com florestas plantadas e unidades industriais localizadas em regiões sujeitas a
estiagens prolongadas, prepara suas divulgações com base no IFRS S2 - Divulgações Relacionadas ao Clima.
No relatório do exercício, a companhia realizou as seguintes ações:
- Mapeou aqueda de produtividade florestal decorrente das estiagens e a possibilidade de comercializar excedente de energia gerada a partir de biomassa;
- Identificou riscos de pequena monta em duas unidades de logística, que não afetariam suas perspectivas financeiras;
- Concluiu que a incerteza de mensuração dos efeitos financeiros antecipados das estiagens sobre seus fluxos de caixa é tão elevada que a informação quantitativa não seria útil;
- Fixou meta líquida de redução de emissões para 2035, com uso planejado de créditos de carbono; e
- Vinculou parcela do bônus anual da diretoria ao atingimento das metas climáticas.
A respeito do objetivo, do alcance e dos conteúdos centrais da IFRS S2, é correto afirmar que:
No relatório do exercício, a companhia realizou as seguintes ações:
- Mapeou aqueda de produtividade florestal decorrente das estiagens e a possibilidade de comercializar excedente de energia gerada a partir de biomassa;
- Identificou riscos de pequena monta em duas unidades de logística, que não afetariam suas perspectivas financeiras;
- Concluiu que a incerteza de mensuração dos efeitos financeiros antecipados das estiagens sobre seus fluxos de caixa é tão elevada que a informação quantitativa não seria útil;
- Fixou meta líquida de redução de emissões para 2035, com uso planejado de créditos de carbono; e
- Vinculou parcela do bônus anual da diretoria ao atingimento das metas climáticas.
A respeito do objetivo, do alcance e dos conteúdos centrais da IFRS S2, é correto afirmar que:
Q4428434
Contabilidade Geral
Certa companhia aberta com exercício social encerrado em 31 de dezembro optou pela elaboração e divulgação do relatório de
informações financeiras relacionadas à sustentabilidade e arquivará o primeiro relatório, referente ao exercício de 2026. Ao montar
o cronograma, a área de relações com investidores propôs:
- Reportar o relatório a cada dois exercícios sociais;
- Arquivá-lo internamente na companhia, em formato físico:
- Contratar asseguração limitada por meio de auditor independente registrado na CVM;
- Publicá-lo como capítulo específico das Notas Explicativas ao Balanço Patrimonial; e
- Como experiência inicial, publicar apenas as informações referentes ao exercício de 2026, sem compromisso futuro.
Consultado, o auditor independente registrado na CVM esclareceu que, à luz da Resolução CVM nº 193/2023,
- Reportar o relatório a cada dois exercícios sociais;
- Arquivá-lo internamente na companhia, em formato físico:
- Contratar asseguração limitada por meio de auditor independente registrado na CVM;
- Publicá-lo como capítulo específico das Notas Explicativas ao Balanço Patrimonial; e
- Como experiência inicial, publicar apenas as informações referentes ao exercício de 2026, sem compromisso futuro.
Consultado, o auditor independente registrado na CVM esclareceu que, à luz da Resolução CVM nº 193/2023,
Q4428435
Contabilidade Geral
A Resolução CVM nº 14/2020 aprovou a Orientação Técnica OCPC 09 - Relato Integrado. De acordo com essa Orientação,

 Conheça nossos planos