Questões de Concurso Público TJ-CE 2008 para Analista Judiciário - Contabilidade
Foram encontradas 119 questões


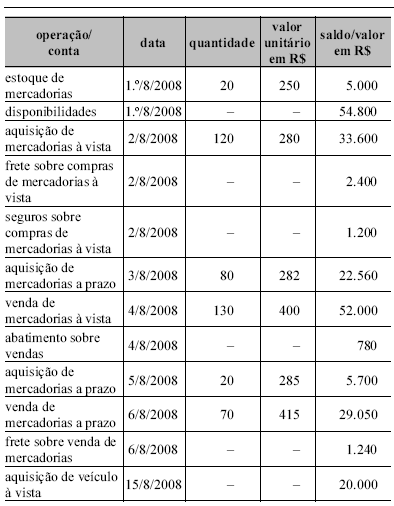
Caso a empresa utilize o sistema de controle permanente e o UEPS como critério para apuração do CMV, o resultado bruto obtido será maior do que o resultado obtido, também pelo sistema permanente, pelo PEPS.
O registro da amortização de itens do ativo intangível não afeta o valor histórico contabilizado na respectiva conta. A amortização tem de ser contabilizada em conta específica e redutora de ativo e tem de obedecer às normas da Secretaria da Receita Federal para seu cálculo
Com a variação dos valores de ações negociadas em bolsas de valores, as empresas que emitiram ações deverão contabilizar em seu patrimônio líquido a provisão para desvalorização de ações. Essa conta é responsável pela representação correta do valor das ações a preço de mercado conforme determinam a Lei das Sociedades por Ações e suas alterações recentes.
A contabilização da participação de empregados a pagar proporcionará uma redução no resultado do período em que a participação foi apurada e um acréscimo ao passivo circulante da empresa. Caso a empresa resolva efetuar o pagamento dessa participação em longo prazo, o valor do capital circulante líquido da empresa não será afetado no momento da contabilização, mas será afetado no momento do pagamento.
Com o intuito de consolidar as informações contábeis em um único demonstrativo contábil, a escrituração comercial e a fiscal devem ser observadas simultaneamente para evitar a distorção das demonstrações contábeis. Quando houver divergência entre as normas, prevalecerá a norma da legislação fiscal para fins de elaboração das demonstrações contábeis.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
O valor contábil de um ativo imobilizado é obtido pela diferença entre o valor com que o ativo está representado em conta específica e o valor de toda a sua respectiva depreciação e provisão para perdas.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
Atualmente a exigência de relevância para fins de avaliação de investimentos em sociedades coligadas pelo método de equivalência patrimonial é desconsiderada. O conceito de relevância foi substituído pelo conceito de influência significativa.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As aplicações em instrumentos financeiros derivativos com intenção de comercialização até o fim do próximo exercício social devem ser contabilizadas em contas de compensação não demonstradas no balanço patrimonial.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As aplicações em títulos de crédito classificados no realizável em longo prazo e com intenção de venda devem ser avaliadas pelo valor de mercado ou por valor equivalente.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
As obrigações classificadas no passivo exigível a longo prazo devem ser representadas pelo seu valor histórico, segundo o que determina o princípio contábil do custo como base de valor aliado ao princípio contábil da oportunidade.
Ao não reconhecer contabilmente os encargos de depreciação e de amortização, apenas a baixa dos respectivos ativos, a administração direta compromete a apuração dos custos dos serviços e mantém os valores depreciáveis e amortizáveis superestimados.
Uma empresa pública que não dependa de recursos do Tesouro para seu funcionamento e que tenha de submeter seus investimentos ao respectivo orçamento das estatais não está sujeita, no que concerne a seus registros, aos padrões da contabilidade pública.
Os saldos positivos dos fundos especiais, remanescentes ao final do exercício financeiro, devem ser revertidos às dotações originárias e ser objeto de reprogramação orçamentária, por meio de créditos adicionais.
Sem prejuízo do princípio da unidade de caixa, as unidades orçamentárias podem partilhar seus limites financeiros, resultantes das respectivas dotações, com unidades administrativas gestoras.
Nos convênios cuja duração ultrapassar o exercício financeiro, devem ser indicados o crédito pelo valor total e o empenho correspondente ao exercício em curso. As despesas não pagas no exercício devem ser inscritas em restos a pagar e os empenhos relativos ao exercício subseqüente devem ser deduzidos do crédito inicial, salvo alterações.
No orçamento de determinado ente, a diferença entre as receitas correntes, no valor de R$ 6,5 bilhões, e as despesas correntes, de R$ 6,0 bilhões, é considerada receita de capital.
A legislação classifica como receitas orçamentárias as operações de crédito, ainda que não previstas no orçamento, inclusive as decorrentes de antecipação de receita.
Quando a despesa realizada for maior que a fixada, a unidade orçamentária deverá solicitar a abertura de crédito adicional.
Com relação ao plano de contas da administração federal, à tabela de eventos e ao SIAFI, julgue os itens seguintes.
Na estrutura de consolidação de balanços da administração federal, que será efetuada no nível de subgrupo, as interferências passivas e ativas compõem, respectivamente, o resultado diminutivo e aumentativo — tanto orçamentário como extra-orçamentário — do exercício.
Com relação ao plano de contas da administração federal, à tabela de eventos e ao SIAFI, julgue os itens seguintes.
Somente os órgãos de contabilidade podem efetuar registros contábeis sem a indicação de eventos. Caso a tabela de eventos não expresse com bastante clareza a transação a ser processada, o registro deve ser feito mediante a criação de um evento provisório, que poderá ou não ser homologado pelo órgão central de contabilidade.

 Conheça nossos planos