Questões de Concurso
Sobre momentos e função geratriz de momentos de uma variável aleatória em estatística
Foram encontradas 58 questões


Uma pesquisa foi realizada com 200 alunos de um dos cursos de Ciências Exatas da Universidade Federal do Acre, discriminando-os com relação as políticas afirmativas (cotistas e não-cotistas) e com relação ao gênero (masculino e feminino). O Quadro abaixo apresenta alguns dos resultados com relação a estas variáveis.

Se aleatoriamente sortearmos uma pessoa desta sala, a probabilidade desta pessoa ser cotista ou do sexo masculino é igual a:
I. Se X uma variável aleatória com função geradora de momentos Mx, então a função geradora de momentos da variável aleatória Y = =2X + 3 é dada por My (t) = e2t Mx (3t). II. Sabe-se que X e Y são variáveis aleatórias independentes, com funções geradoras de momentos Mx e My, respectivamente. Nessas condições, a função geradora de momentos da variável aleatória U = X + Y é dada por MU (t) = Mx (t) My (t). III. Se a variável aleatória X tem função geradora de momentos Mx (t) = (0,2et + 0,8)5, então a variável aleatória Y = 4X+1 tem variância igual a 12,8. IV. Duas variáveis aleatórias que possuem a mesma função geradora de momentos, em todos os pontos onde estão definidas, não têm necessariamente a mesma distribuição de probabilidade.
Está correto o que se afirma APENAS em
O numeral 2 é um elemento do domínio da função de probabilidade de V, e indica o fechamento de duas vendas.
Uma variável aleatória possui a seguinte função de densidade de probabilidade:
Portanto, sua função geradora de momentos é:

Uma variável aleatória X é normalmente distribuída com média 12 e variância 4.
A probabilidade de que X seja maior do que 10 é igual a
Nessas condições, a média da variável aleatória Y = 0,5X + 2 é igual a
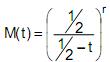 , para t < ½ e onde r é parâmetro de X.
O valor de r para que X tenha distribuição qui-quadrado com 12 graus de liberdade é dado por
Atenção: Para responder a questão use, dentre as informações dadas a seguir, a que julgar apropriada.
Se Z tem distribuição normal padrão, então:
P(Z < 0,6) = 0,73, P(Z < 0,68) = 0,75, P(Z < 1) = 0,84, P(Z < 1,64) = 0,95.
A probabilidade de ocorrência do evento [X = 0] é igual a 0,64.
( ) Para ajustar um modelo ARIMA, é necessário considerar os estágios de identificação e estimação.
( ) Um processo autorregressivo de ordem p tem a função de autocovariância decrescente, na forma de exponenciais ou senoides amortecidas, finitas em extensão.
( ) Um processo de médias móveis de ordem q tem função de autocovariância finita, apresentando um corte após o “lag” q.
( ) Um processo autorregressivo e de médias móveis de ordem (p, q) tem função de autocovariância infinita em extensão, que decai de acordo com exponenciais e/ou senoides amortecidas após o “lag” q-p.
( ) Após a identificação provisória de um modelo de séries temporais, pode-se usar os métodos de mínimos quadrados ou de máxima verossimilhança, entre outros, para estimação dos parâmetros. Os estimadores obtidos pelo método dos momentos não têm propriedades boas quando comparadas com os dois já mencionados. Entretanto, podem ser utilizados para gerar os valores iniciais nos processos iterativos.
A sequência está correta em

 Conheça nossos planos