Questões de Concurso
Sobre os créditos orçamentários e adicionais em direito financeiro
Foram encontradas 420 questões


Considerando a situação hipotética apresentada, bem como as normas de direito financeiro e as classificações orçamentárias, assinale a opção correta.
De acordo com a referida Lei, os créditos adicionais classificam-se em:
I. Suplementares, os destinados a reforço de dotação orçamentária.
II. Especiais, os destinados a despesas para as quais não haja dotação orçamentária específica.
III. Extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
Assinale a alternativa CORRETA:
Atenção: Considere as informações seguintes para responder à questão
Determinado município aprovou a Lei Orçamentária Anual com dotação inicial de R$ 2.000.000 para a função Saúde. Durante o exercício, foram identificados os seguintes fatos:
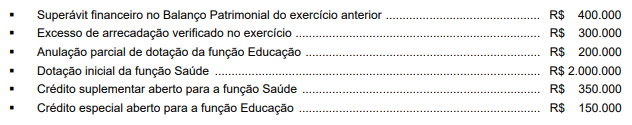
Considerando a programação e a execução orçamentária e financeira, bem como os procedimentos contábeis previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 11ª edição), julgue o item seguinte.
Crédito especial cujo ato de autorização tenha sido promulgado em outubro de 2025 poderá, havendo saldo em 31 de dezembro, ser reaberto nos limites desse saldo e incorporado ao orçamento de 2026.
Considere as necessidades orçamentárias:
I. Reforçar dotação existente que se mostrou insuficiente;
II. Atender despesa para a qual inexiste dotação específica;
III. Custear despesa urgente e imprevisível decorrente de calamidade pública.
Nos termos da Lei nº 4.320/1964, correspondem, respectivamente, a créditos:
Durante a execução orçamentária, um Município enfrentou três situações distintas:
Situação I: determinada ação possuía dotação na LOA, mas o valor autorizado revelou-se insuficiente para a continuidade da despesa;
Situação II: surgiu a necessidade de realizar despesa para a qual não existia dotação orçamentária específica;
Situação III: uma calamidade pública provocou despesa urgente, imprevisível e não contemplada adequadamente no orçamento.
Considerando a classificação dos créditos adicionais prevista na Lei nº 4.320/1964 e sua disciplina constitucional, indique a correspondência correta entre as situações e os créditos cabíveis.
No que diz respeito a despesas com pessoal, julgue o item subsequente.
Se a despesa com pessoal ultrapassar 95% do limite estabelecido para esse tipo de despesa, o tribunal de contas deverá expedir alerta, e o ente ficará impedido de aprovar crédito suplementar destinado a reforçar a dotação existente.
A análise tecnicamente adequada é a de que
I. reforçar dotação já existente, cujo saldo se mostrou insuficiente;
II. atender programa governamental para o qual não havia dotação orçamentária específica;
III. custear despesas urgentes e imprevisíveis decorrentes de grave calamidade pública.
À luz da Lei nº 4.320/1964, as necessidades descritas correspondem, respectivamente, a créditos adicionais:
Consideram-se recursos disponíveis para a abertura dos créditos suplementares e especiais, desde que não comprometidos:
1. Os provenientes de excesso de arrecadação.
2. O superávit orçamentário apurado no exercício anterior, de modo que haja dotações orçamentárias disponíveis.
3. Os saldos positivos nas contas de reservas de capital, registradas no patrimônio líquido do balanço patrimonial.
4. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
5. O produto de operações de crédito autorizadas, em forma que juridicamente possibilite ao poder executivo realizá-las.
Assinale a alternativa que indica todas as afirmativas corretas.
Durante a execução do orçamento municipal, foram identificadas três situações:
I. determinada ação possui dotação orçamentária específica, mas o saldo disponível tornou-se insuficiente para suportar as despesas previstas até o encerramento do exercício;
II. surgiu a necessidade de realizar despesa para a qual não existe dotação orçamentária específica;
III. tornou-se necessária a realização de despesa urgente e imprevista decorrente de calamidade pública.
Considerando as situações apresentadas e a classificação dos créditos adicionais estabelecida pela legislação indicada no comando anterior, elas correspondem, respectivamente, a:

 Conheça nossos planos