Questões de Concurso
Sobre subsistemas de contas em contabilidade pública
Foram encontradas 399 questões


Em 30/11/2023, a companhia Garoupa apresentou os seguintes saldos em suas contas contábeis:
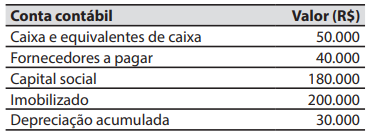
No decorrer do mês de dezembro de 2023 ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Compra, a prazo, de estoque de mercadorias, no valor de R$ 20.000.
2. Pagamento aos fornecedores, no valor de R$ 15.000. 3. Obtenção de financiamento bancário, no valor de R$ 100.000, que deverá ser pago (sem juros) em 31/01/2028.
4. Venda, à vista, de 50% do estoque de mercadorias, no valor de R$ 40.000.
5. Reconhecimento e pagamento de despesas administrativas, referentes ao mês de dezembro de 2023, no valor de R$ 5.000.
6. Reconhecimento da despesa com depreciação do imobilizado, referente ao mês de dezembro de 2023. Na data da aquisição, a vida útil estimada para o imobilizado era de 24 meses e o valor residual de R$ 20.000. Não ocorreram alterações nestas estimativas. A companhia Garoupa adota o método das cotas constantes para cálculo da despesa com depreciação.
Considerando que não há qualquer tipo de tributação,
em 31/12/2023, o valor do total do ativo da companhia Garoupa foi de:
(Fonte: NBCT 16.2).
As contas de controle servem de forma geral para registrar, controlar e apresentar resultados de movimentações e saldos de itens que ultrapassam o controle orçamentário e patrimonial das entidades públicas. Sobre essas contas, classes 7 e 8, analise as assertivas abaixo e assinale a alternativa correta.
I. Contas de atos potenciais têm a finalidade de controlar contabilmente os atos potenciais oriundos de contratos, convênios, acordos, ajustes e outros instrumentos congêneres que possam afetar o patrimônio da entidade de forma imediata ou indiretamente.
II. Controle da administração financeira (7.2) e execução da administração financeira (8.2) compreendem as contas de registro da programação financeira e de controle das disponibilidades por destinação de recursos.
III. Dívida ativa (7.3) e execução da dívida ativa (8.2.3) registram o controle dos créditos a serem inscritos em dívida ativa, aqueles que se encontram em processamento.
O balanço patrimonial deve dispor de quadro dedicado às contas de compensação, construído utilizando-se as contas da classe 8.
O PCASP se estrutura em função da natureza das informações contábeis, havendo quatro naturezas diferentes: orçamentária, patrimonial, financeira e de informação e controle.
Assinale a alternativa que contém uma informação que pertença ao subsistema de informações patrimoniais.
Custos no Serviço Público
A melhoria do desempenho da administração pública é uma necessidade que vem sendo evidenciada nesta década. Primeiro porque o padrão da inserção do Brasil na economia mundial requer melhor desempenho do setor público, dado o caráter sistêmico da competitividade. Segundo porque a crise fiscal do Estado exige que o governo faça mais com menos recursos. Daí a prioridade para a qualidade do gasto público. A proposta apresentada é que o governo desenvolva e implante sistemas de custos baseados em atividade (ABC), pois esses apresentam a flexibilidade necessária para o setor de serviços e são ferramentas úteis nos processos de reestruturação e de melhoria da gestão. Os sistemas ABC são superiores aos métodos de custeio tradicionais, pois: 1) reduzem as distorções do rateio dos custos indiretos e fixos; e 2) não apenas apuram custos, mas também mostram como e onde se formam os custos, favorecendo uma mudança efetiva de atitude dos gestores.
Fonte: Revista do Serviço Público - RSP Brasília 73 (Especial 85 Anos)
127-152, novembro/2022 – disponível em https://revista.enap.gov.
br/index.php/RSP/article/view/8726/6696
Considerando o texto e os conhecimentos sobre custos, é correto afirmar:
Na estrutura do plano de contas aplicado ao setor público, o recebimento dos dois tratores provocou o registro em contas contábeis de natureza da informação:
( ) O PCASP é dividido em 8 classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam: patrimonial, orçamentária e de controle.
( ) As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos.
( ) A utilização do 4º nível (subtítulo) das classes 1, 2, 3 e 4 do PCASP (contas de natureza patrimonial) possibilita a consolidação das contas públicas nos diversos níveis de governo. (
( ) Caso a conta não esteja detalhada até o quarto nível e seja necessário utilizar o 4º nível (subtítulo), poderá ser utilizado o dígito 0 (zero) para se chegar ao nível de consolidação.
Assinale a sequência correta.
A respeito da contabilidade aplicada ao setor público, julgue o item.
O sistema contábil compreende uma estrutura integrada
de informações que abrange identificação, mensuração,
registro, controle, evidenciação e avaliação dos atos e
dos fatos da gestão patrimonial pública, respaldando o
processo de decisão, a prestação de contas e a
instrumentalização do controle social.
A respeito da contabilidade aplicada ao setor público, julgue o item.
O sistema contábil está estruturado em subsistemas de
informação: orçamentário; financeiro; patrimonial; e
gerencial.

 Conheça nossos planos