Questões de Concurso
Sobre sistema contábil em contabilidade pública
Foram encontradas 3.796 questões


Com o objetivo de uniformizar as práticas contábeis, a Secretaria do Tesouro Nacional elaborou o Plano de Contas Aplicado ao Setor Público (PCASP), adequado às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e aos padrões internacionais de Contabilidade do Setor Público. Sobre o PCASP, considere as afirmativas abaixo.
I Está estruturado de acordo com a natureza das informações que evidenciam – orçamentária, patrimonial e de controle, de modo que os registros orçamentários não influenciem ou alterem os registros patrimoniais, e vice-versa.
II Permite manter um sistema integrado de informações orçamentárias e patrimoniais, ficando apenas o controle fiscal em separado, em razão das peculiaridades de cada ente federativo.
III Está dividido em oito classes, e suas contas contábeis são identificadas por códigos com sete níveis de desdobramentos, com a seguinte estrutura: classe, grupo, subgrupo, título, subtítulo, item e subitem.
IV Permite que lançamentos efetuados em contas de natureza de informação patrimonial tenham como contrapartida contas de natureza de informação orçamentária.
Estão corretas as afirmativas
De acordo com as regras estabelecidas para o plano de contas aplicado ao setor público (PCASP) para o registro contábil de atos e fatos praticados pela entidade governamental de maneira padronizada e sistematizada, julgue o item a seguir.
Serão controladas nas classes 5 e 6 (contas de controle do
planejamento e execução do orçamento) as naturezas de
receitas orçamentárias e despesas orçamentárias.
De acordo com as regras estabelecidas para o plano de contas aplicado ao setor público (PCASP) para o registro contábil de atos e fatos praticados pela entidade governamental de maneira padronizada e sistematizada, julgue o item a seguir.
Os atos que possam produzir modificações no patrimônio
da entidade do setor público devem ser registrados,
processados e evidenciados em contas de natureza de
informação de controle.
De acordo com as regras estabelecidas para o plano de contas aplicado ao setor público (PCASP) para o registro contábil de atos e fatos praticados pela entidade governamental de maneira padronizada e sistematizada, julgue o item a seguir.
Cabe ao tribunal de contas de cada ente jurisdicionado criar,
alterar, excluir, codificar, especificar, desdobrar e detalhar as
contas contábeis utilizadas pelo ente subnacional.
Com relação ao ambiente e às características do sistema de informações de custos do setor público (SICSP), julgue o próximo item.
É possível que custo estimado projetado para subsidiar o
processo de elaboração dos orçamentos da entidade para
determinado período baseie-se em simples estimativa.
Com relação ao ambiente e às características do sistema de informações de custos do setor público (SICSP), julgue o próximo item.
Os objetivos do SICSP incluem apoiar a avaliação de
resultados e desempenhos entre os custos das entidades
públicas e privadas, estimulando a avaliação do custo
benefício de os serviços serem ofertados pelo poder público.
Acerca das entidades que estão no campo de aplicação da contabilidade pública e das competências do sistema de contabilidade federal (SCF), julgue o item que se segue.
Compete ao órgão central do SCF dar suporte técnico aos
entes da Federação quanto ao cumprimento dos padrões
estabelecidos em normas gerais aplicáveis à União, aos
estados, ao Distrito Federal e aos municípios.
Acerca das entidades que estão no campo de aplicação da contabilidade pública e das competências do sistema de contabilidade federal (SCF), julgue o item que se segue.
Os consórcios públicos estão compreendidos no conceito de
entidades do setor público.
A Contabilidade Pública é um dos ramos mais complexos da ciência contábil e tem por objetivo captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidades de direito público interno, ou seja, a União, Estados, Distrito Federal e Municípios, através de metodologia especialmente concebida para tal, que se utiliza de contas escrituradas segundo normas específicas que constituem o Sistema Contábil Público.
Considerando-se o sistema contábil público e seus subsistemas, relacione as terminologias evidenciadas na primeira coluna com a sua respectiva descrição na segunda coluna.
I- Subsistema de Informações Orçamentárias.
II- Subsistema de Informações Patrimoniais.
III- Subsistema de Compensação.
IV- Sistema Contábil.
( ) É a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social.
( ) Registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações do patrimônio público, subsidiando a administração com informações, como: alterações nos elementos patrimoniais, resultado econômico e resultado nominal.
( ) Registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária, como: orçamento, programação e execução orçamentária, alterações orçamentárias e resultado orçamentário.
( ) Registra, processa e evidencia os atos de gestão cujos efeitos possam
produzir modificações no patrimônio da entidade do setor público, bem
como aqueles com funções específicas de controle, subsidiando a
administração com informações, como: alterações potenciais nos elementos
patrimoniais e acordos, garantias e responsabilidades.
Marque a alternativa que apresenta a sequência CORRETA.
Um ente federativo estadual verificou diferença relevante entre os valores justo e contábil de determinado imobilizado. Diante desse fato, o gestor contratou empresa especializada para emitir o primeiro laudo de reavaliação de ativo, tendo recebido a seguinte informação:
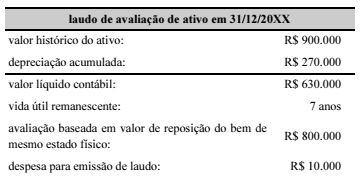
Em relação à valorização do ativo constante do laudo recebido,
estará correto se o gestor

 Conheça nossos planos