Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Ano: 2010
Banca:
FUNCAB
Órgão:
IBRAM
Prova:
FUNCAB - 2010 - IBRAM - Analista - Contabilidade - ESP - V |
Q2722771
Contabilidade Pública
A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Assinale a opção que apresenta somente receitas que devem ser classificadas como Receitas de Capital e que constituirão item de receita orçamentária.
Q875264
Contabilidade Pública
Tipo de recita pública originada pelo exercício de poder de
polícia:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2010 - MPU - Técnico de Apoio Especializado - Controle Interno |
Q339889
Contabilidade Pública
Texto associado
Com relação à estrutura do balanço financeiro, julgue os itens que se seguem.
No grupo dos ingressos extraorçamentários, incluem- se os valores de restos a pagar do exercício com a finalidade de compensar os valores das correspondentes despesas orçamentárias, realizadas e não pagas.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2010 - MPU - Técnico de Apoio Especializado - Controle Interno |
Q339888
Contabilidade Pública
Texto associado
Com relação à estrutura e ao papel do balanço orçamentário previsto na Lei n. o 4.320/1964, julgue os seguintes itens.
A efetiva arrecadação dos valores estimados em cada natureza é denominada receita realizada, que, ao final de cada exercício, poderá ser igual, maior ou menor que a estimada.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2010 - MPU - Técnico de Apoio Especializado - Controle Interno |
Q339887
Contabilidade Pública
Texto associado
Com relação à estrutura e ao papel do balanço orçamentário previsto na Lei n. o 4.320/1964, julgue os seguintes itens.
As receitas devem ser discriminadas por tipo de crédito e divididas em duas categorias: orçamentárias e extraorçamentárias.
Q215263
Contabilidade Pública
O orçamento é a previsão de receitas e a fixação das despesas para um determinado período de tempo, sobre o orçamento pode-se afirmar que
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146743
Contabilidade Pública
Ao contabilizar as receitas e despesas de acordo com o art. 35 da Lei no 4.320/64, adota-se o regime orçamentário. Para este, o regramento é de
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Finanças e Orçamento |
Q116653
Contabilidade Pública
No que tange às características dos ingressos financeiros na área pública, sabe-se que
Q112239
Contabilidade Pública
Determinado município apresentou os seguintes saldos ao término do exercício de 20 X 0:
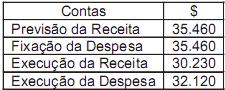
Com base nas informações acima, é possível afirmar que, com relação ao Resultado da Execução Orçamentária do exercício, ocorreu um:
Com base nas informações acima, é possível afirmar que, com relação ao Resultado da Execução Orçamentária do exercício, ocorreu um:
Q108498
Contabilidade Pública
O Manual da Receita Nacional, aprovado pela Portaria Conjunta SOF/STN nº 3/2008, propôs classifcações para a receita sob o enfoque patrimonial e sob o enfoque orçamentário. Em relação a essa classifcação, analise os itens a seguir:
I - a receita sob o enfoque patrimonial será denominada simplesmente de receita e não deve ser confundida com a receita orçamentária;
II - segundo os princípios contábeis, a receita deve ser registrada no momento da ocorrência do seu fato gerador, independentemente de recebimento;
III - quanto à dependência da execução orçamentária, a receita pode ser classifcada em receita resultante da execução orçamentária e receita independente da execução orçamentária;
IV - receita, pelo enfoque orçamentário, são todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, fnanciam despesas orçamentárias;
V - uma das classifcações da receita sob o enfoque orçamentário é quanto às entidades destinatárias do orçamento, que pode ser: receita orçamentária pública e receita orçamentária privada.
Estão corretos:
I - a receita sob o enfoque patrimonial será denominada simplesmente de receita e não deve ser confundida com a receita orçamentária;
II - segundo os princípios contábeis, a receita deve ser registrada no momento da ocorrência do seu fato gerador, independentemente de recebimento;
III - quanto à dependência da execução orçamentária, a receita pode ser classifcada em receita resultante da execução orçamentária e receita independente da execução orçamentária;
IV - receita, pelo enfoque orçamentário, são todos os ingressos disponíveis para cobertura das despesas orçamentárias e operações que, mesmo não havendo ingresso de recursos, fnanciam despesas orçamentárias;
V - uma das classifcações da receita sob o enfoque orçamentário é quanto às entidades destinatárias do orçamento, que pode ser: receita orçamentária pública e receita orçamentária privada.
Estão corretos:
Q108338
Contabilidade Pública
De acordo com o Professor Lino Martins da Silva, a receita na administração pública pode ser classifcada sob os enfoques orçamentário e patrimonial. No enfoque orçamentário, tem-se as seguintes classifcações: quanto à coercitividade, quanto às entidades destinatárias do orçamento e quanto ao impacto na situação líquida patrimonial. Quanto ao impacto na situação líquida patrimonial, as receitas podem ser classifcadas em:
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Planejamento e Execução Financeira - Contador - prova 2 |
Q92263
Contabilidade Pública
Sobre o tema “execução orçamentária do Governo Federal por meio do SIAFI”, temos que as seguintes firmações são corretas, exceto:
Q77816
Contabilidade Pública
Assinale a alternativa que apresenta o valor dos recursos utilizáveis provenientes por excesso de arrecadação, considerando o excesso de arrecadação de R$ 20.000,00, os créditos extraordinários e a abertura já ocorrida no exercício, no valor de R$ 6.000,00.
Q76165
Contabilidade Pública
Texto associado

Considerando que os dados acima, em reais, são relativos à
execução de despesas e receitas de um ente público, julgue os itens
subsequentes.
Considerando que os dados acima, em reais, são relativos à
execução de despesas e receitas de um ente público, julgue os itens
subsequentes.
Os dados mostram que houve uma superveniência ativa passiva de R$ 1.000,00.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
IBGE
Prova:
CESGRANRIO - 2010 - IBGE - Analista de Planejamento - Ciências Contábeis |
Q74378
Contabilidade Pública
Considere as afirmações a seguir acerca da execução da receita e da despesa orçamentária.
I - Por pagamento da despesa entende-se o ato emanado de autoridade competente que criou para o Estado obrigação de pagamento pendente de implemento de condição.
II - O empenho da despesa consiste no ato pelo qual os agentes arrecadadores entregam diariamente ao Tesouro Público o produto da arrecadação.
III - A liquidação da despesa consiste na verificação do direito do credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, em que se apura a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar para extinguir a obrigação.
IV - O ato praticado pela Fazenda Pública que identifica o contribuinte, o valor devido e efetua a inscrição fiscal do devedor, denomina-se lançamento.
São corretas APENAS as afirmações
I - Por pagamento da despesa entende-se o ato emanado de autoridade competente que criou para o Estado obrigação de pagamento pendente de implemento de condição.
II - O empenho da despesa consiste no ato pelo qual os agentes arrecadadores entregam diariamente ao Tesouro Público o produto da arrecadação.
III - A liquidação da despesa consiste na verificação do direito do credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, em que se apura a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar para extinguir a obrigação.
IV - O ato praticado pela Fazenda Pública que identifica o contribuinte, o valor devido e efetua a inscrição fiscal do devedor, denomina-se lançamento.
São corretas APENAS as afirmações
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67932
Contabilidade Pública
As operações de crédito por antecipação da receita orçamentária, quando de sua obtenção, geram lançamentos contábeis em contas de ativo
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
SAD-PE
Prova:
CESPE - 2010 - SAD-PE - Analista de Controle Interno – Finanças Públicas |
Q32081
Contabilidade Pública
A avaliação da execução de programas de governo é reforçada pela Controladoria Geral da União (CGU) na fiscalização de recursos federais a partir de sorteios públicos. Com relação a esse programa de fiscalização, é correto afirmar que
Q30712
Contabilidade Pública
Texto associado
? Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de um entidade pública
com base na Lei Orçamentária Anual, no valor de R$ 900.000,00.
? Abertura de créditos especiais, com base no superávit financeiro do período anterior, no valor de R$ 30.000,00.
? Arrecadação de tributos no valor de R$ 775.000,00.
? Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 25.000,00.
? Operações de Crédito para compra de bens móveis no valor de R$ 110.000,00.
? Venda de um terreno pelo valor de custo registrado contabilmente por R$ 40.000,00.
? Recebimentos referentes à prestação de serviços realizada por entidade da administração indireta, no valor de
R$ 60.000,00.
? Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00; aquisição de móveis R$ 415.000,00;
aquisição de material de consumo R$ 30.000,00; amortização da dívida fundada R$ 50.000,00.
? Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
? Recebimento de cauções no valor de R$ 30.000,00.
? Pagamento de Restos a Pagar no valor de R$ 400.000,00.
? Baixa de bem móvel destruído por sinistro no valor de R$ 100.000,00.
? Inscrição de Tributos em Dívida Ativa no valor de R$ 27.000,00.
? Variação Cambial da Dívida Fundada Externa no valor de R$ 15.000,00 (aumento).
com base na Lei Orçamentária Anual, no valor de R$ 900.000,00.
? Abertura de créditos especiais, com base no superávit financeiro do período anterior, no valor de R$ 30.000,00.
? Arrecadação de tributos no valor de R$ 775.000,00.
? Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 25.000,00.
? Operações de Crédito para compra de bens móveis no valor de R$ 110.000,00.
? Venda de um terreno pelo valor de custo registrado contabilmente por R$ 40.000,00.
? Recebimentos referentes à prestação de serviços realizada por entidade da administração indireta, no valor de
R$ 60.000,00.
? Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00; aquisição de móveis R$ 415.000,00;
aquisição de material de consumo R$ 30.000,00; amortização da dívida fundada R$ 50.000,00.
? Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
? Recebimento de cauções no valor de R$ 30.000,00.
? Pagamento de Restos a Pagar no valor de R$ 400.000,00.
? Baixa de bem móvel destruído por sinistro no valor de R$ 100.000,00.
? Inscrição de Tributos em Dívida Ativa no valor de R$ 27.000,00.
? Variação Cambial da Dívida Fundada Externa no valor de R$ 15.000,00 (aumento).
O resultado de execução orçamentária foi, em reais,
Ano: 2010
Banca:
FCC
Órgão:
TRE-AL
Prova:
FCC - 2010 - TRE-AL - Analista Judiciário - Contabilidade |
Q30173
Contabilidade Pública
Texto associado
Para responder às questões de números 48 a 50
considere os seguintes dados da execução orçamentária
da Prefeitura XX, em 31/12 do exercício
de 2008:

considere os seguintes dados da execução orçamentária
da Prefeitura XX, em 31/12 do exercício
de 2008:
A economia na realização da despesa orçamentária totalizou, em reais:
Ano: 2010
Banca:
FCC
Órgão:
TRE-AL
Prova:
FCC - 2010 - TRE-AL - Analista Judiciário - Contabilidade |
Q30171
Contabilidade Pública
Texto associado
Para responder às questões de números 48 a 50
considere os seguintes dados da execução orçamentária
da Prefeitura XX, em 31/12 do exercício
de 2008:
considere os seguintes dados da execução orçamentária
da Prefeitura XX, em 31/12 do exercício
de 2008:
O total do crédito orçamentário utilizado no exercício, em reais, é de:

 Conheça nossos planos