Questões de Concurso
Sobre receita corrente líquida - rcl em contabilidade pública
Foram encontradas 205 questões


ATENÇÃO! Para resolução das próximas CINCO questões, considere as informações a seguir.
No exercício financeiro de 2022, o Município de Cacatua realizou as seguintes transações orçamentárias:
Receitas Arrecadadas:
Amortização de Empréstimos | 105.000,00 |
Receita Patrimonial | 220.000,00 |
Receita de Serviços | 130.000,00 |
Operações de Crédito | 415.000,00 |
Alienação de Bens | 225.000,00 |
Impostos, Taxas e Contribuições de Melhoria | 455.000,00 |
Receita de Contribuições | 85.000,00 |
Transferências de Capital | 125.000,00 |
Receitas Agropecuárias | 65.000,00 |
Despesas Empenhadas, Liquidadas e Pagas:
Investimentos | 325.000,00 |
Inversões Financeiras | 200.000,00 |
Pessoal e Encargos Sociais | 725.000,00 |
Juros e Encargos da Dívida | 175.000,00 |
Amortização da Dívida | 230.000,00 |
Outras Despesas Correntes | 115.000,00 |
*As Inversões Financeiras se referem a aquisição de veículos usados e as “outras despesas correntes” são referentes a gastos com a manutenção das atividades do ente.
A Receita Corrente arrecadada pelo Município de Cacatua no exercício financeiro de 2023 importa em:
Assinale a opção que indica uma dedução que deve ser realizada tanto pela União como pelo Distrito Federal, pelos Estados e pelos Municípios.
Uma entidade do setor público apresentou as seguintes receitas orçamentárias em 2023:
Operações de crédito: ...................................................R$250.000.
Patrimoniais:..................................................................R$320.000.
Amortizações de empréstimos: .....................................R$570.000.
Industriais: .....................................................................R$630.000.
Provenientes de tributos: ..............................................R$840.000.
O total das receitas correntes da entidade no ano foi de
Considere hipoteticamente que um Município, em um determinado período de apuração, apurou Receita Corrente Líquida de R$ 500.000,00.
Neste caso, considerando o que dispõe a Lei de Responsabilidade Fiscal (Lei Complementar Federal no 101/2000), o limite total de despesa com pessoal para o Poder Executivo daquele ente é de:
No caso específico da RCL de um estado da Federação, um item considerado como dedução na apuração da RCL, ajustada para fins de cálculo dos limites da despesa com pessoal, refere-se:
Acerca das funções econômicas do Estado, das políticas públicas, da receita corrente líquida e do teorema de orçamento equilibrado, julgue o item a seguir.
A receita corrente líquida é a soma das receitas tributárias, de
contribuições, patrimoniais, industriais, agropecuárias, de
empréstimos, de serviços e de transferências correntes,
deduzidos os valores das transferências constitucionais e
legais, sendo apurada somando-se as receitas arrecadadas no
mês em referência e nos onze anteriores, excluídas
duplicidades.
Impostos: .........................................................................R$800.000; Receita Patrimonial: ........................................................R$450.000; Operações de Crédito:.....................................................R$360.000; Alienação de Bens:...........................................................R$250.000; Amortização de Empréstimos:........................................R$180.000; Receita de Serviços:.........................................................R$120.000.
Assinale a opção que indica, respectivamente, o total das receitas correntes e de capital em 2023.
A Receita Corrente Líquida (RCL) é um importante indicador de gestão fiscal da Administração Pública, sendo utilizado essencialmente para a constatação da efetiva capacidade de arrecadação dos entes públicos.
Destaca-se que a RCL representa o somatório das despesas correntes de determinado ente, arrecadadas no mês de referência e nos onze anteriores, deduzidos certos itens, como, por exemplo,
Leia o caso a seguir.
Num determinado ente público, foram contabilizadas as seguintes
receitas no exercício de 2023: Contribuições de melhoria – R$
80.000,00; Alienação de bens – R$ 90.000,00; Industrial – R$
55.000,00; Contribuições – R$ 35.000,00; Operações de crédito –
R$ 60.000,00; Agropecuária – R$ 10.000,00.
Os dados mostram que a quantia referente às receitas
correntes da entidade, em 2023, constituiu-se em
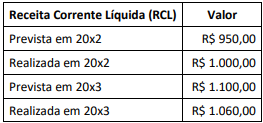
Tendo em vista o regramento vigente para aprovação e execução de emendas parlamentares individuais ao Projeto de Lei Orçamentária Anual (PLOA) da União, a partir da análise dos dados, é correto afirmar que o limite de aprovação dessas emendas tem base:
À luz da legislação aplicável, é correto afirmar que, no período de referência, o ente:
Entre as deduções apresentadas, uma que é indevida refere-se a
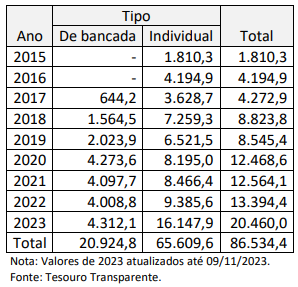
A análise dos valores apresentados na tabela, à luz do regramento sobre emendas parlamentares no âmbito federal, permite afirmar que:
A partir delas, a Lei Complementar nº 101/2000 evoluiu, propondo maior rigor no cumprimento dos limites para gastos dessa natureza.
Em nível municipal, como proporção da Receita Corrente Líquida (RCL),

 Conheça nossos planos