Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.177 questões

Q1767477 Contabilidade Pública
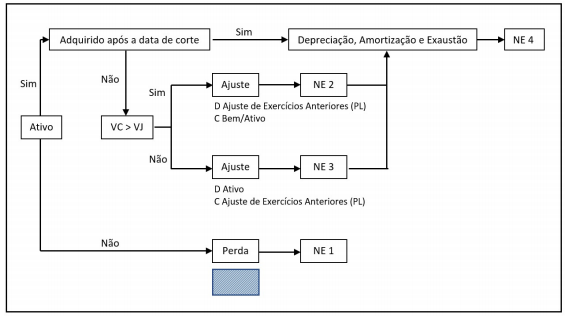
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizado e intangível, conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte faz-se necessária para identificar o início da adoção dos procedimentos de depreciação, de amortização e de exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível. Imagem associada para resolução da questão
Fonte: adaptado de MCASP (2018) Nota: NE = Nota Explicativa; VC = Valor Contábil; VJ = Valor Justo
Na figura, a área hachurada encobre o lançamento contábil a ser realizado para o evento “Perda”. Esse lançamento deve ser
Alternativas
Q1767474 Contabilidade Pública
Considere as classificações de receitas apresentadas no Manual de Contabilidade Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão. 

I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
Quanto ao impacto na situação patrimonial líquida, a classificação adequada das receitas, para fins contábeis, está contida
Alternativas
Q1767473 Contabilidade Pública
Considere as classificações de receitas apresentadas no Manual de Contabilidade Aplicada ao Setor Público e elencadas no quadro abaixo para responder à questão. 

I Efetivas e não efetivas
II Orçamentárias e extraorçamentárias
III Originárias e derivadas
IV Correntes e de capital
A doutrina contábil classifica as receitas públicas quanto à procedência. Essa classificação tem uso apenas acadêmico, não sendo, portanto, normatizada. Logo, ela não é utilizada como categorizador oficial da receita pelo Poder Público. Nesse quadro, tal classificação é apresentada no item
Alternativas
Q1767472 Contabilidade Pública
Na forma prevista na Lei nº 4.320/1964, a execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento. Sobre o estágio do empenho, analise as afirmativas a seguir.
I Os empenhos podem ser classificados, conforme o MCASP, em ordinário, estimativo e global. II O art. 61 da Lei nº 4.320/1964 estabelece a obrigatoriedade do nome do credor no documento “Nota de Empenho”, documento exclusivo e individual a ser emitido, obrigatoriamente, em favor de cada credor. III Caso não seja necessária a impressão do documento “Nota de Empenho”, o empenho ficará arquivado em banco de dados, em tela com formatação própria e modelo oficial, a ser elaborado por cada ente da Federação em atendimento às suas peculiaridades. IV Se o valor empenhado for insuficiente para atender à despesa a ser realizada, ou se o objeto do contrato não tiver sido cumprido, ou se o contrato tiver sido emitido incorretamente, o empenho deverá ser anulado.
Das afirmativas, estão corretas
Alternativas
Q1767471 Contabilidade Pública
Para o desenvolvimento de suas atividades, a UFRN adquire materiais de fornecedores. Em algumas situações, o fato gerador da obrigação exigível ocorre antes ou concomitante à liquidação, mas a apropriação da VPD ocorre após a liquidação, como, por exemplo, na aquisição de material de consumo que será estocado em almoxarifado para uso em momento posterior, no qual será reconhecida a despesa orçamentária. Assim, há lançamentos a serem efetuados de acordo com a natureza da informação: orçamentária, patrimonial e de controle. Nesse caso, no momento do recebimento do material e da sua consequente incorporação ao estoque, os lançamentos necessários são de natureza
Alternativas
Q1767470 Contabilidade Pública
O MCASP prevê bases diferentes para mensuração de ativos e de passivos. Entre as bases de mensuração previstas para os ativos, estão
Alternativas
Q1760228 Contabilidade Pública
O Art. 61 da Lei Federal nº 4.320/1964 estabelece que para cada empenho será extraído um documento denominado ________________, que indicará o nome do credor, a representação e a importância da despesa pública.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Alternativas
Q1758231 Contabilidade Pública
A liquidação da despesa consiste na:
Alternativas
Q1758227 Contabilidade Pública
O Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro (SICONFI) é uma ferramenta:
Alternativas
Q1758226 Contabilidade Pública
As contas de controle de disponibilidades de recursos são um instrumento utilizado pela contabilidade pública na gestão de recursos financeiros durante a execução orçamentária. De acordo com o Plano de Contas Aplicado ao Setor Público, as contas de controle de disponibilidades de recursos são das classes:
Alternativas
Q1758225 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, no Balanço Patrimonial (BP), o passivo financeiro corresponde:
1. Às obrigações da entidade com despesas orçamentárias que não provocam saída de caixa, a exemplo da depreciação e da amortização. 2. Às obrigações correlatas a despesas orçamentárias empenhadas, liquidadas ou não, que ainda não foram pagas. 3. Aos passivos que não são submetidos ao processo de execução orçamentária, a exemplo das cauções. 4. Às contas contábeis que representam obrigações com instituições financeiras para pagamento em até 90 dias. Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q1758224 Contabilidade Pública

Considere a seguinte situação hipotética: o município de Nova Turim recebeu em doação do Ministério da Saúde um lote de medicamentos avaliados em R$ 50.000. Para o registro do recebimento dos medicamentos, um dos lançamentos contábeis realizados pelo município foi:


Alternativas
Q1758223 Contabilidade Pública

O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando:

1. O confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas.

2. Os recebimentos e os pagamentos extraorçamentários.

3. A segregação em ativos circulantes e não circulantes.

4. O saldo em espécie do exercício anterior e para o exercício seguinte.

Assinale a alternativa que indica todas as afirmativas corretas.

Alternativas
Q1758222 Contabilidade Pública

Um controlador interno observou o seguinte lançamento contábil em um município:
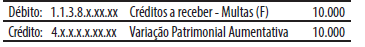
Imagem associada para resolução da questão

A respeito desse lançamento contábil, é correto afirmar que a natureza da informação é:

Alternativas
Q1758221 Contabilidade Pública

Considere a relação de contas abaixo em 31/12/2020 de um município. Valores em R$

Em relação ao total das receitas, no comparativo da receita orçada com a arrecadada de 31/12/2020, houve diferença para:
Alternativas
Q1758220 Contabilidade Pública

Considere a relação de contas abaixo em 31/12/2020 de um município. Valores em R$

Em 31/12/2020, o valor inscrito em restos a pagar processados foi de (em R$):
Alternativas
Q1758219 Contabilidade Pública

Considere a relação de contas abaixo em 31/12/2020 de um município. Valores em R$

No Balanço Patrimonial de 31/12/2020, o valor do total do Ativo foi de (em R$):
Alternativas
Q1758218 Contabilidade Pública

Considere a relação de contas abaixo em 31/12/2020 de um município. Valores em R$

Na Demonstração das Variações Patrimoniais de 31/12/2020, o valor do resultado patrimonial foi superavitário (em R$):
Alternativas
Q1758217 Contabilidade Pública

Considere a relação de contas abaixo em 31/12/2020 de um município. Valores em R$

No Balanço Orçamentário de 31/12/2020, o valor do resultado orçamentário foi superavitário (em R$):
Alternativas
Q1758216 Contabilidade Pública
A respeito dos conhecimentos sobre a classificação e estágios da receita pública orçamentária, é correto afirmar:
Alternativas
Respostas
16921: B
16922: D
16923: A
16924: D
16925: C
16926: B
16927: C
16928: E
16929: D
16930: E
16931: B
16932: E
16933: B
16934: D
16935: D
16936: A
16937: B
16938: E
16939: B
16940: A