Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.177 questões

Q1783197 Contabilidade Pública

Com relação ao conceito, ao objeto, ao objetivo e ao campo de atuação da contabilidade pública e a variações patrimoniais, julgue o item.


Os bens de uso comum, formados e mantidos com recursos públicos, compõem o patrimônio contábil dos órgãos e das entidades da Administração Pública.

Alternativas
Q1783196 Contabilidade Pública

Com relação ao conceito, ao objeto, ao objetivo e ao campo de atuação da contabilidade pública e a variações patrimoniais, julgue o item.


A estrutura conceitual para a elaboração e divulgação de informação contábil de propósito geral pelas entidades do Setor Público aplica-se às empresas estatais independentes.

Alternativas
Q1779552 Contabilidade Pública
A Lei nº 4.320/1964 estabelece que são créditos adicionais as autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento. Com relação a esse tema, é correto afirmar que
Alternativas
Q1779261 Contabilidade Pública
Despesas de exercícios anteriores são aquelas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento. Com relação a essa espécie de despesa, assinale a alternativa incorreta.
Alternativas
Q1778498 Contabilidade Pública
A próxima questão será baseada na informação a seguir: No ano de 2019, foi previsto no orçamento anual: R$ 500.000,00 de recebimento de IPVA, R$ 100.000,00 de Fundeb, R$ 450.000,00 de gasto com pessoal e R$ 150.000,00 para compra de bens móveis (veículos).


RECEITAS ORÇAMENTÁRIAS
Receitas correntes                                                                            __________________ Receita Tributária Transferências correntes SUBTOTAL                                                                                            R$ 600.000,00
DESPESAS ORÇAMENTÁRIAS Despesas correntes                                                                          __________________ Pessoal e encargos sociais Despesa de Capital                                                                            __________________ Investimentos SUBTOTAL                                                                                            R$ 600.000,00
Encontre o valor da receita tributária e investimentos, respectivamente:


Alternativas
Q1778497 Contabilidade Pública
O Patrimônio público é dividido em grupos, são eles:
I- Ativo. II- Passivo. III- Patrimônio Líquido. IV- Capital Social.
Marque a alternativa correta.
Alternativas
Q1777705 Contabilidade Pública
A autorização legislativa para a realização da despesa constitui crédito orçamentário, que poderá ser inicial, ou adicional. Por crédito orçamentário inicial, entende-se aquele aprovado pela lei orçamentária anual, constante dos orçamentos fiscal, da seguridade social e de investimento das empresas estatais não dependentes. Com relação aos créditos adicionais, observe as afirmativas abaixo e assinale a alternativa que as julgam corretamente.
I - O orçamento anual pode ser alterado por meio de créditos adicionais. Por crédito adicional, entendem-se as autorizações de despesas não computadas, ou insuficientemente dotadas na Lei Orçamentária; II - Os créditos adicionais são classificados em: suplementares, os destinados a reforço de dotação orçamentária; especiais, os destinados a despesas para às quais não haja dotação orçamentária específica; e extraordinários, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública; III - São considerados como alguns dos recursos disponíveis para fins de abertura de créditos suplementares e extraordinários: o superávit financeiro apurado em balanço financeiro do exercício anterior; os recursos provenientes de excesso de arrecadação da receita extraorçamentária; IV- A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados, exceto os créditos especiais e extraordinários abertos nos últimos quatro meses do exercício financeiro, que poderão ter seus saldos reabertos por instrumento legal apropriado, situação na qual a vigência fica prorrogada até o término do exercício financeiro subsequente. 
Alternativas
Q1777703 Contabilidade Pública
Com relação ao demonstrativo contábil “Demonstração das Variações Patrimoniais (DVP)”, conforme normatiza o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Alternativas
Q1777702 Contabilidade Pública
Provisões são obrigações presentes, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade, saídas de recursos capazes de gerar benefícios econômicos, ou potencial de serviços, que possuem prazo, ou valor incerto. Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Plano de Contas Aplicado ao Setor Público (PCASP) elenca alguns tipos de provisões, por exemplo:
Alternativas
Q1777701 Contabilidade Pública
No que tange à receita pública, conforme dispõe a Lei nº 4.320/64, assinale a alternativa incorreta.
Alternativas
Q1775908 Contabilidade Pública

Analise a Nota Explicativa apresentada a seguir, que foi extraída das Demonstrações Contábeis da UFRN, referentes ao ano de 2019. 


1.44.1.2 - Juros e Encargos de Mora


    Esse grupo, apesar da baixa relevância em termos monetários, apresentou uma variação de 165,93% no comparativo exercício de 2019 x exercício de 2018. Essa variação é decorrente de atrasos nos pagamentos das GRUs referente aos aluguéis em favor da UFRN, gerando aumento na receita referente a Juros e Encargos de Mora. Além disso, na conta outros juros e encargos de mora são evidenciadas as salários do exercício anterior.


O MCASP recomenda a apresentação de Notas Explicativas para cada demonstração contábil. Sendo assim, o teor da Nota apresentada indica que ela se refere

Alternativas
Q1772605 Contabilidade Pública
Durante o exercício financeiro, um ente da federação realizou as transações abaixo (valores em reais).
Reconhecimento de Créditos Fiscais................... R$ 40.000,00 Operação de Crédito Interna................................ R$ 80.000,00 Restituição de Depósitos de Terceiros.................. R$ 5.000,00 Empenho de Despesas Orçamentárias................. R$ 100.000,00 Baixa de Bens Inservíveis..................................... R$ 20.000,00 Aquisição de Veículos........................................... R$ 20.000,00 Alienação de Bens Móveis.................................... R$ 19.000,00 Liquidação de Despesas Correntes...................... R$ 90.000,00 Arrecadação de Impostos Indiretos....................... R$ 60.000,00 Consumo de Material do Estoque......................... R$ 4.000,00 Recebimento da Dívida Ativa................................ R$ 6.000,00 Apropriação de Perda de Valor Recuperável......... R$ 5.000,00
Com essas informações, o resultado patrimonial apurado no exercício correspondeu a um:
Alternativas
Q1772603 Contabilidade Pública
Dentre os lançamentos contábeis abaixo realizados por uma determinada unidade orçamentária, aquele que é considerado incompatível com as normas e técnica de escrituração, aplicadas ao setor público é: (Legenda: D – lançamento a débito; C – lançamento a crédito)
Alternativas
Q1772598 Contabilidade Pública
De acordo com as normas vigentes aplicadas ao setor público, no final do exercício financeiro, as prefeituras deverão elaborar e publicar as suas demonstrações contábeis. Essas demonstrações, ao serem elaboradas, são compostas de quadros principais, quadros auxiliares e notas explicativas. Entretanto, uma delas, quando elaborada, só apresenta o seu quadro principal e as notas explicativas. Essa demonstração é aquela denominada:
Alternativas
Q1772597 Contabilidade Pública
Uma determinada unidade orçamentária, em cumprimento a uma ação do seu programa de trabalho, realizou, no atual exercício financeiro, uma despesa que, por ocasião do seu pagamento, foi classificada quanto a sua natureza pela codificação numérica 4.5.90.61. De acordo com as normas vigentes aplicadas ao setor público, o segundo dígito numérico indicado pelo algarismo 5 representa na codificação:
Alternativas
Q1772596 Contabilidade Pública
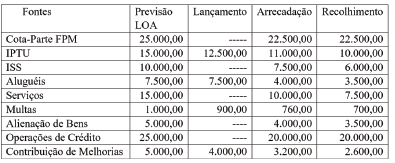
Em 31/12/2020, a prefeitura municipal X elaborou o demonstrativo abaixo, referente ao controle de suas receitas (valores em reais).
Imagem associada para resolução da questão

Conforme preconizado na legislação vigente, e após todos os procedimentos efetuados, o valor inscrito na dívida ativa tributária foi igual a:
Alternativas
Q1772594 Contabilidade Pública
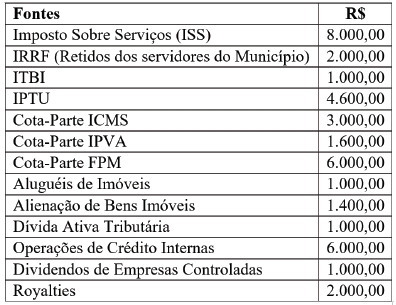
Considere-se o demonstrativo abaixo referente aos recursos financeiros arrecadados durante o exercício de 2020 de uma determinada prefeitura.
Imagem associada para resolução da questão

Pode-se concluir que o montante das receitas de transferências foi igual a:
Alternativas
Q1772069 Contabilidade Pública
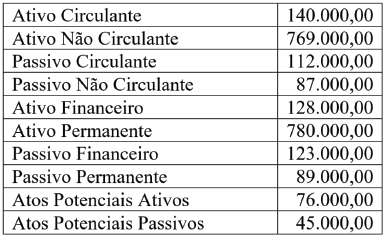
O balanço patrimonial de um determinado ente da federação elaborado no final do exercício financeiro apresentava, entre outras, as seguintes informações (valores em reais):
Imagem associada para resolução da questão

Com essas informações, pode-se afirmar que o Saldo Patrimonial informado no referido balanço era igual a:
Alternativas
Q1772066 Contabilidade Pública
Em 20/03/2019, o município Y efetuou um convênio com o governo federal para a execução de um projeto com término previsto para 20/12/2020. Recebeu recursos financeiros nos exercícios de 2019 e 2020, respectivamente, nos montantes de R$ 100.000,00 e R$ 50.000,00. Foi verificado, posteriormente, que, por razões técnicas, não haveria possibilidade de executar o projeto até o final do convênio, tendo, então, a prefeitura do município Y devolvido ao governo federal, no início de agosto de 2020, o montante de R$ 70.000,00. Na data da devolução efetuada, o valor referente a esse montante foi registrado pela prefeitura como:
Alternativas
Q1772065 Contabilidade Pública
Durante o exercício financeiro de 2020, um determinado ente da federação realizou as seguintes transações:
Arrecadação de Receitas Orçamentárias ............ R$ 180.000,00 Empenho de diversas Despesas Orçamentárias .. R$ 190.000,00 Recebimento de Caução em Dinheiro .................. R$ 8.000,00 Liquidação de diversas Despesas Orçamentárias. R$ 175.000,00 Pagamento de Restos a Pagar Processados ....... R$ 30.000,00 Pagamento de Despesas Orçamentárias ............. R$ 170.000,00 Recebimento de Transferências Financeiras ....... R$ 15.000,00 Pagamento de Restos a Pagar não Processados . R$ 10.000,00 Retenção de Consignações sobre Folha de Pagamento Dez/2020..................................... R$ 6.000,00 Devolução de Caução em Espécie ....................... R$ 5.000,00 Pagamento de Consignações Retidas ................. R$ 4.000,00
Com base nessas informações, o resultado financeiro do exercício apurado no balanço financeiro foi:

Alternativas
Respostas
16881: E
16882: E
16883: C
16884: D
16885: C
16886: A
16887: B
16888: D
16889: A
16890: D
16891: B
16892: C
16893: D
16894: A
16895: D
16896: A
16897: C
16898: B
16899: B
16900: A