Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.145 questões


Q1989367
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
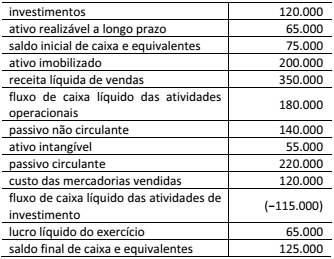
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
Os conselhos de fiscalização das atividades profissionais e as fundações instituídas e mantidas pelo setor público estão desobrigados de observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBC TSP na elaboração de suas demonstrações contábeis anuais.
Os conselhos de fiscalização das atividades profissionais e as fundações instituídas e mantidas pelo setor público estão desobrigados de observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBC TSP na elaboração de suas demonstrações contábeis anuais.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987117
Contabilidade Pública
De acordo com o Decreto n° 93.872/1986, em casos excepcionais,
a critério do ordenador de despesa e sob sua inteira
responsabilidade, poderá ser concedido suprimento de fundos a
servidor, sempre precedido do empenho na dotação própria às
despesas a realizar, e que não possam subordinar-se ao processo
normal de aplicação.
Assinale a opção que indica um caso em que pode haver pagamento de despesas por meio de suprimento de fundos.
Assinale a opção que indica um caso em que pode haver pagamento de despesas por meio de suprimento de fundos.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987116
Contabilidade Pública
Uma entidade do setor público registrou em sua contabilidade os
seguintes fatos, referentes ao exercício de X0:
• Recebimento de receitas tributárias: R$500.000
• Empenho de despesa: R$450.000
• Liquidação de despesa corrente: R$380.000
Com base apenas nesses fatos, os restos a pagar não processados são de:
• Recebimento de receitas tributárias: R$500.000
• Empenho de despesa: R$450.000
• Liquidação de despesa corrente: R$380.000
Com base apenas nesses fatos, os restos a pagar não processados são de:
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987115
Contabilidade Pública
De acordo com a Lei 4320/64, o Balanço Financeiro demonstrará
a receita e a despesa orçamentárias bem como os recebimentos
e os pagamentos de natureza extraorçamentária, conjugados
com os saldos em espécie provenientes do exercício anterior, e
os que se transferem para o exercício seguinte.
Os Restos a Pagar do exercício serão computados na receita
Os Restos a Pagar do exercício serão computados na receita
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987113
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000, os planos,
orçamentos e leis de diretrizes orçamentárias, as prestações de
contas e o respectivo parecer prévio, o Relatório Resumido da
Execução Orçamentária e o Relatório de Gestão Fiscal, assim
como as versões simplificadas desses documentos são
instrumentos de transparência da gestão fiscal, aos quais será
dada ampla divulgação, inclusive em meios eletrônicos de acesso
público.
Em relação à transparência, analise as afirmativas a seguir:
I. incentivo à participação popular e realização de audiências públicas, durante os processos de elaboração e discussão dos planos, lei de diretrizes orçamentárias e orçamentos.
II. liberação ao pleno conhecimento e acompanhamento da sociedade, em tempo real, de informações pormenorizadas sobre a execução orçamentária e financeira, em meios eletrônicos de acesso público.
III. adoção de sistema integrado de administração financeira e controle, que atenda a padrão mínimo de qualidade estabelecido pelo Poder Executivo da União.
A transparência será assegurada, também, mediante o que se afirma em
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987109
Contabilidade Pública
A seleção da base de mensuração para ativos e passivos contribui
para satisfazer aos objetivos da elaboração e divulgação da
informação contábil pelas entidades do setor público.
Assinale a opção que indica a base de mensuração de ativos geradores de caixa e o respectivo critério de valor, de acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Assinale a opção que indica a base de mensuração de ativos geradores de caixa e o respectivo critério de valor, de acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987108
Contabilidade Pública
De acordo com a Lei nº 4320/64, no Balanço Patrimonial, o ativo
permanente compreende
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987107
Contabilidade Pública
Uma entidade do setor público financiou uma viagem ao exterior
de um grupo de pesquisadores que foram avaliar o sistema de
irrigação, para desenvolver melhorias no país. Os gastos com a
viagem totalizaram R$30.000.
Assinale a opção que indica a contabilização dos gastos com a viagem.
Assinale a opção que indica a contabilização dos gastos com a viagem.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987106
Contabilidade Pública
De acordo com a NBC TSP 07 – Ativo Imobilizado, as entidades do
setor público podem possuir expressivos valores em itens do
patrimônio cultural.
As características a seguir são geralmente apresentadas por itens do patrimônio cultural, à exceção de uma. Assinale-a.
As características a seguir são geralmente apresentadas por itens do patrimônio cultural, à exceção de uma. Assinale-a.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987105
Contabilidade Pública
As receitas recebidas pelas entidades do setor público se
originam das transações com contraprestação e das transações
sem contraprestação.
Assinale a opção que indica apenas transações com contraprestação.
Assinale a opção que indica apenas transações com contraprestação.
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986053
Contabilidade Pública
Quanto aos Elementos das Demonstrações Contábeis, de acordo com a NBC TSP Estrutura Conceitual:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986052
Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público, o grupo denominado
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986051
Contabilidade Pública
As seguintes transações, referentes a receitas, ocorreram no mês de maio de 2022 em um ente público:
− Arrecadação de receitas de Impostos no valor de R$ 943.000,00. O fato gerador do valor arrecadado, pelo regime de competência, é o mês de janeiro de 2022.
− Arrecadação de receitas de Aluguel no valor de R$ 32.000,00. O valor do aluguel foi estabelecido com base no valor de mercado e o fato gerador do valor arrecadado, pelo regime de competência, é o mês de maio de 2022.
− Lançamento de receitas de Taxas no valor de R$ 155.000,00. O valor lançado foi arrecadado em junho de 2022.
− Recebimento antecipado de Tributos no valor de R$ 11.000,00. O fato gerador do valor recebido, pelo regime de competência, é o mês de junho de 2022.
− Reversão do Ajuste para Perdas de Crédito Tributário no valor de R$ 3.000,00.
Com base nessas transações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, em maio de 2022, o ativo total apresentado no Quadro Principal do Balanço Patrimonial do referido ente teve um aumento, em reais, de
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986050
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, para a apuração do resultado financeiro do ano de 2021
de uma entidade pública, por meio do seu Balanço Financeiro, podem-se utilizar
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986049
Contabilidade Pública
Uma entidade pública recebeu, em 05/07/2022, doações em dinheiro. Considerando que é provável que os benefícios econômicos
futuros ou potencial de serviços das doações fluam para a referida entidade e que o valor justo das doações recebidas é mensurado
de maneira confiável, o registro contábil, em 05/07/2022, foi realizado com a utilização de contas contábeis pertencentes às
naturezas da informação patrimonial e orçamentária do Plano de Contas Aplicado ao Setor Público APENAS das classes
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986048
Contabilidade Pública
Considere as assertivas a seguir que versam sobre a mensuração de ativos nas demonstrações contábeis:
I. O custo de reposição não fornece informação sobre os montantes que seriam recebidos na venda de ativos. Portanto, não facilita a avaliação da capacidade financeira de uma entidade.
II. Valor em uso e custo histórico são bases de mensuração a valor presente para os ativos.
III. No modelo do custo histórico, o montante do ativo pode ser reduzido ao se reconhecer a redução ao valor recuperável.
IV. Em princípio, o custo de reposição fornece uma medida útil dos recursos disponíveis para prestar os serviços no futuro, uma vez que está centrado no valor atual dos ativos e o seu potencial de serviços para a entidade.
De acordo com a NBC TSP Estrutura Conceitual, está correto o que se afirma em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986047
Contabilidade Pública
O Balanço Patrimonial de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, apresenta
como
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986046
Contabilidade Pública
Uma entidade pública possui, em 30/12/2021, produtos mantidos para comercialização e registrados em seu estoque pelo custo
histórico de R$ 12.000,00. Constatou-se, em 31/12/2021, que o custo corrente de reposição e o valor realizável líquido dos referidos produtos são R$ 11.000,00 e R$ 11.500,00, respectivamente. De acordo com o Manual de Contabilidade Aplicada ao Setor
Público, o seguinte lançamento contábil deve ter sido efetuado pela referida entidade em 31/12/2021:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986045
Contabilidade Pública
De acordo com a NBC TSP 11, a Demonstração do Resultado de uma entidade que tem funções relacionadas ao fornecimento
de serviços de saúde e educação utiliza o método da
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986044
Contabilidade Pública
As seguintes informações se referem a despesa com livros para distribuição gratuita de uma entidade pública:
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em

 Conheça nossos planos