Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.145 questões


Com relação às Variações Patrimoniais analise as afirmativas a seguir e dê valores Verdadeiro (V) ou Falso (F).
( ) A Demonstração das Variações Patrimoniais DVP evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) O resultado patrimonial do período é apurado na Demonstração das Variações Patrimoniais DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
( ) A Demonstração das Variações Patrimoniais DVP tem função semelhante à da demonstração do resultado do exercício DRE do setor privado. A DRE apura lucro ou prejuízo líquido e no setor público, o resultado patrimonial não indica desempenho, mas mede o quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais.
( ) A Demonstração das Variações Patrimoniais DVP deve incluir itens com seus respectivos valores do período contábil, como receita, despesa, parcela do resultado de coligada e empreendimento controlado em conjunto, mensurado pelo método da equivalência patrimonial, etc.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Sobre créditos adicionais, analise as afirmativas a seguir.
I. O orçamento anual não pode ser alterado por meio de créditos adicionais.
II. Os créditos suplementares e especiais serão abertos por decreto do poder executivo, dependendo de prévia autorização legislativa, necessitando da existência de recursos disponíveis e precedida de exposição justificada.
III. Os créditos extraordinários devem ser abertos por decreto do poder executivo e submetidos ao poder legislativo.
IV.A vigência dos créditos adicionais restringe-se ao exercício financeiro em que foram autorizados. Porém os créditos especiais e extraordinários abertos no semestre do exercício financeiro, poderão ter seus saldos reabertos por instrumento legal apropriado. Nesse caso, a vigência fica prorrogada até o término do exercício financeiro subsequente.
Estão corretas as afirmativas:
Com relação ao Plano de Contas Aplicado do Setor Público PCASP analise as afirmativas a seguir e dê valores Verdadeiro (V) ou Falso (F).
( ) O plano de contas aplicado ao setor público PCASP é de uso obrigatório em todos os poderes da Federação, seus órgãos e entidades da administração direta e da administração indireta, incluindo fundos, autarquias, inclusive as autarquias especiais, fundações e empresas estatais dependentes e empresas estatais independentes como Petrobrás e Banco do Brasil.
( ) O plano de contas aplicado ao setor público PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis: natureza de informação orçamentária, natureza de informação patrimonial e natureza de informação de controle.
( ) As contas contábeis de natureza de informação orçamentária registram, processam e evidenciam os atos e os fatos relacionados ao planejamento e à execução orçamentária.
( ) As contas contábeis de natureza de informação patrimonial registram, processam e evidenciam os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
( ) As contas contábeis de natureza de informação de controle registram, processam e evidenciam os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Segundo a Norma Brasileira de Contabilidade aplicada ao setor público NBC TSP – Estrutura Conceitual os elementos das demonstrações contábeis são:
I. Ativo.
II. Passivo.
III. Receitas.
IV.Despesas.
V. Contribuição dos Proprietários.
VI.Distribuição aos Proprietários.
Estão corretas as afirmativas:
De acordo com o MCASP, os principais tipos de operações de crédito são empréstimo, financiamento e arrendamento mercantil (leasing).
Assinale a opção que indica uma diferença entre empréstimos e financiamentos.
Em janeiro de X0, uma entidade do setor público inicia a construção de uma ponte.
Para a construção, a entidade obtém um empréstimo bancário de longo prazo sobre o qual incorrem juros mensais. Esses juros são capitalizados como custo da ponte.
No período de junho a setembro de X0, o nível das águas é muito elevado, devido às chuvas de inverno comuns naquela região, de modo que há atraso na construção da ponte. Nesse período, apenas os trabalhos administrativos são feitos.
Assinale a opção que indica a contabilização dos juros nos meses de junho a setembro de X0, de acordo com a NBC TSP 14- Custos de Empréstimos.
Uma entidade pública tem expectativa de ganho de uma causa, considerando a entrada de recursos provável.
De acordo com a NBC TSP 03– Provisões, Passivos Contingentes e Ativos Contingentes, essa entidade deve
O desempenho da maioria das entidades do setor público pode ser apenas parcialmente avaliado por meio da análise da situação patrimonial, do desempenho e dos fluxos de caixa.
De acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, isso acontece porque
I. Nenhum ativo intangível gerado internamente que se encontre em fase de pesquisa deve ser reconhecido como ativo intangível no Ativo Não Circulante de uma entidade. Os gastos relacionados à geração desses ativos devem ser reconhecidos como despesa quando incorridos.
II. O valor amortizável do ativo intangível com vida útil indefinida deve ser alocado de forma sistemática ao longo da sua vida útil.
III. Amortização é o período durante o qual se espera que o ativo esteja disponível para a utilização pela entidade.
IV. Se um ativo intangível for reconhecido pelo modelo da reavaliação após o reconhecimento inicial, ele deve ser apresentado pelo custo, menos qualquer amortização e perda por redução ao valor recuperável acumuladas.
V. Marcas, títulos de publicações, listas de usuários de um serviço e outros itens de natureza similar gerados internamente não devem ser reconhecidos como ativo intangível.
De acordo com a NBC TSP 08, está correto o que se afirma APENAS em
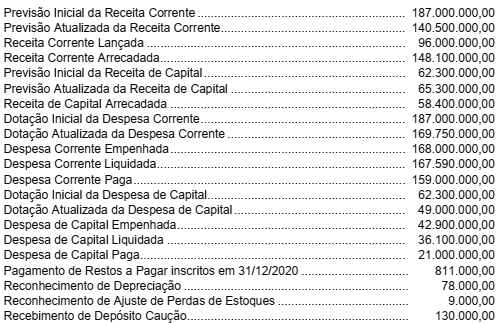
Com base nessas informações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, o referido ente público apresentou, no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2021,

 Conheça nossos planos