Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998870
Contabilidade Pública
Sobre a contabilidade de custos no setor público, de acordo com
Manual de Informações de Custos do Governo Federal, assinale
a afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998869
Contabilidade Pública
A Norma Brasileira de Contabilidade Aplicada ao Setor Público
NBC TSP 07 – Ativo Imobilizado estabelece o tratamento contábil para ativos imobilizados. Em relação ao conteúdo dessa
norma, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998868
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 e o Manual de Contabilidade
Aplicada ao Setor Público (MCASP, 2021), o planejamento e a execução da despesa orçamentária pública transcorrem em estágios. Sobre essas etapas, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998867
Contabilidade Pública
Formado por uma relação padronizada de contas apresentada
em conjunto com atributos conceituais, o Plano de Contas
Aplicado ao Setor Público (PCASP) permite a consolidação das
Contas Públicas Nacionais, conforme determinação da Lei de
Responsabilidade Fiscal (LRF). Em relação ao PCASP, assinale a
afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998866
Contabilidade Pública
Considerando que as demonstrações contábeis são a representação estruturada da situação patrimonial, financeira e do desempenho da entidade, analise as afirmativas a seguir.
I. Desdobramentos: possuem o objetivo de identificar as particularidades de cada receita, caso seja necessário.
II. Espécie: é o nível de classificação vinculado à origem que permite qualificar com maior detalhe o fato gerador das receitas.
III. Tipo: é o dígito da natureza da receita que tem a finalidade de identificar o tipo de arrecadação a que se refere aquela natureza.
Está correto o que se afirma em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998865
Contabilidade Pública
Assinale a alternativa que descreve apenas variações patrimoniais aumentativas.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998864
Contabilidade Pública
Assinale, a seguir, a alternativa que descreve, pela informação
de natureza orçamentária, o lançamento contábil do empenho
da despesa referente à contratação de um serviço pela Procuradoria-Geral do Estado de Santa Catarina.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998854
Contabilidade Pública
Sobre o Plano de Contas Aplicado ao Setor Público, marque V
para as afirmativas verdadeiras e F para as falsas.
( ) No Brasil, a contabilidade aplicada ao setor público encontra-se focada, unicamente, no registro dos atos e fatos relativos ao controle da execução orçamentária e financeira.
( ) A necessidade de evidenciar com qualidade os fenômenos orçamentários, financeiros e patrimoniais dos atos e fatos administrativos no âmbito do setor público tornou imprescindível a elaboração de um plano de contas específico para cada região do país e para cada ente federativo, cuja metodologia, estrutura, regras, conceitos e funcionalidades permitissem a obtenção de dados que atendessem aos diversos usuários da informação contábil.
( ) Plano de contas é a estrutura complexa da escrituração contábil, formada por uma relação padronizada de contas, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada. Contudo, não possibilita a elaboração de relatórios gerenciais.
A sequência está correta em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998853
Contabilidade Pública
Conforme disposições do Manual de Contabilidade Aplicada ao Setor Público, é INCORRETO afirmar que:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998852
Contabilidade Pública
Para melhor evidenciar os fatos contábeis envolvidos, a receita de transferência do Fundo de Participação dos Municípios – FPM deve
ser contabilizada pelo valor bruto e o redutor financeiro registrado como dedução da referida receita. Considere os dados hipotéticos
disponibilizados a seguir:
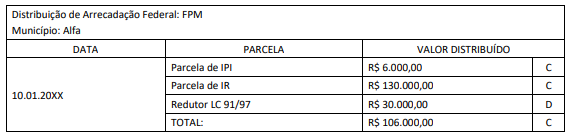
No município Alfa (recebedor dos recursos transferidos) foram feitos os seguintes registros contábeis:
I. Natureza da informação: patrimonial
D 1.1.1.1.1.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional (F).....R$ 106.000,00
C 4.5.2.x.x.xx.xx Transferências Intergovernamentais .................................R$ 106.000,00
II. Natureza da informação: orçamentária
D 6.2.1.1.x.xx.xx Receita a Realizar ........................................................R$ 106.000,00
D 6.2.1.3.x.xx.xx *Dedução da Receita Realizada (FPM) ........................R$ 30.000,00
C 6.2.1.2.x.xx.xx Receita Realizada R$ 136.000,00 Obs.: *Dedução de FPM – Retificadora da Receita Orçamentária Realizada
III. Natureza da informação: orçamentária
D 7.2.1.1.x.xx.xx Controle da Disponibilidade de Recursos ..............R$ 106.000,00
C 8.2.1.1.1.xx.xx Disponibilidade por Destinação de Recursos......... R$ 106.000,00
Considerando unicamente as informações disponibilizadas, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998851
Contabilidade Pública
Sobre a responsabilidade pelas demonstrações contábeis, assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998850
Contabilidade Pública
Em contabilidade pública, as bases de mensuração podem fornecer valores de entrada e valores de saída. Para o ativo, os valores de
entrada refletem o custo da compra. Para o passivo, os valores de entrada se relacionam à transação por meio da qual a obrigação é
contraída ou ao montante que a entidade aceitaria para assumir um passivo. Sobre mensuração de ativos e de passivos, na
Contabilidade Aplicada ao Setor Público, assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998849
Contabilidade Pública
Em contabilidade pública, do ponto de vista patrimonial, havendo renúncia de receitas após o registro do ativo pelo regime de competência, deve haver a baixa patrimonial pelos valores renunciados. Suponha que um determinado município, ao diminuir a alíquota do
IPTU, causou redução de 20% na sua receita e arrecadou, efetivamente, apenas R$ 800,00. Considerando unicamente as informações
disponibilizadas, o registro contábil, no município, está INCORRETO em:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998848
Contabilidade Pública
O atendimento ao enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público. Diante do exposto, assinale a afirmativa
INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998847
Contabilidade Pública
Sobre o Sistema de Contabilidade Federal, analise as afirmativas
a seguir.
I. Compete à Secretaria do Tesouro Nacional estabelecer normas e procedimentos contábeis para a consolidação das contas públicas em âmbito federal exclusivamente.
II. Compete, privativamente, ao órgão central de Contabilidade de cada Estado, elaborar, sistematizar e estabelecer normas e procedimentos contábeis a serem adotados em âmbito estadual e respectivos municípios.
III. A Procuradoria-Geral Estadual é responsável por coordenar a disponibilização de informações contábeis dos Estados e de seus respectivos municípios, para fins de transparência, controle da gestão fiscal e aplicação de restrições.
IV. A Procuradoria-Geral de cada Estado expedirá normativos complementares que se fizerem necessários à implantação e ao funcionamento do Sistema de Contabilidade Aplicada ao Setor Público em seus respectivos Estados.
V. Dar suporte técnico aos entes federativos, quanto ao cumprimento dos padrões estabelecidos no Manual de Contabilidade Aplicada ao Setor Público, é atribuição das setoriais contábeis das Procuradorias-Gerais Estaduais.
Está correto o que se afirma em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998846
Contabilidade Pública
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão, a prestação de contas e a responsabilização (accountability) da entidade
quanto aos recursos que lhe foram confiados, fornecendo as seguintes informações, EXCETO:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
PGE-SC
Prova:
Instituto Consulplan - 2022 - PGE-SC - Contador - Edital nº 2 |
Q1998845
Contabilidade Pública
Em contabilidade pública, a compreensão da lógica dos registros
patrimoniais é essencial para o entendimento da formação, da
composição e da evolução do patrimônio. É importante estar ciente de que variações patrimoniais aumentativas e diminutivas
são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado.
Nesse sentido, considera-se realizada a Variação Patrimonial
Aumentativa (VPA), EXCETO:
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
PC-RO
Prova:
CESPE / CEBRASPE - 2022 - PC-RO - Escrivão de Polícia |
Q1998616
Contabilidade Pública
As etapas da receita orçamentária no setor público são
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
PC-RO
Prova:
CESPE / CEBRASPE - 2022 - PC-RO - Agente de Polícia |
Q1998516
Contabilidade Pública
Os estágios da execução da despesa orçamentária no setor
público são
Ano: 2022
Banca:
ABCP
Órgão:
Prefeitura de São Roque - SP
Prova:
ABCP - 2022 - Prefeitura de São Roque - SP - Agente Fiscal de Rendas |
Q1997490
Contabilidade Pública
Leia o trecho a seguir e assinale ao que segue:
“Para ser útil como informação contábil, a informação deve corresponder à _______________ dos fenômenos econômicos e outros que se pretenda representar. A _______________ é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material. A informação que representa fielmente um fenômeno econômico ou outro fenômeno retrata a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica”.
Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC TSP) – Estrutura Conceitual
Assinale a alternativa que preenche corretamente ambas as lacunas do trecho:

 Conheça nossos planos