Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


Analise o Balanço Orçamentário do município de Iomerê/SC e assinale a alternativa correta.
|
Prefeitura Municipal de Iomerê/SC BALANÇO ORÇAMENTÁRIO 31 DE DEZEMBRO DE 2022 | |||
Receita Orçamentária |
Previsão |
Execução |
Diferença |
Receitas Correntes |
47.538.000 |
24.013.000 |
23.525.000 |
Receitas Tributárias |
31.785.000 |
20.100.000 |
|
Receitas Patrimoniais |
425.000 |
325.000 |
|
Receitas de Transferências da União |
6.395.000 |
4.295.000 |
2.100.000 |
Receitas de Transferências do Estado |
8.450.000 |
7.450.000 |
1.000.000 |
Outras Receitas Correntes |
158.000 |
158.000 |
|
Receitas de Capital |
10.900.000 |
1.150.000 |
9.750.000 |
Operações de Crédito |
10.500.000 |
1.150.000 |
|
Alienação de Bens |
400.000 |
400.000 |
|
Total |
58.438.000 |
25.163.000 |
33.275.000 |
Segundo a Categoria Econômica, e em atendimento ao MCASP, qual é o código a ser utilizado para o registro das receitas de capital?
Considerando o que estabelece o Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa que indica o lançamento de fixação da despesa, com a natureza da informação orçamentária.
A NBC TSP 03/2016 define “um ativo possível que resulta de eventos passados, e cuja existência será confirmada apenas pela ocorrência ou não ocorrência de um ou mais eventos futuros incertos não completamente sob o controle da entidade”. Trata-se do ativo:
Segundo a NBC TSP 07/2017, são exemplos de classes de Ativo Imobilizado, EXCETO:
Nos pagamentos a serem realizados pela Administração Pública, será observada a ordem cronológica para cada fonte diferenciada de recursos, conforme prevê o Art. 141 da Lei de Licitações. Sobre o tema, assinale a alternativa INCORRETA.
- Dotação orçamentária inicial: R$ 15.000.000,00.
- Valores empenhados no exercício: R$ 14.800.000,00.
- Valores liquidados no exercício: R$ 13.700.000,00.
- Valores pagos no exercício: R$ 13.200.000,00.
Somente com base nas informações acima, é possível afirmar que o valor inscrito em Restos a Pagar Processados foi:
I - O recebimento de valores inscritos em dívida ativa corresponde a uma receita orçamentária.
II - Sob o ponto de vista patrimonial, o recebimento do valor principal inscrito em dívida não corresponde a uma receita.
III - Os juros e multa que incidem sobre valores inscritos em dívida ativa devem ser registrados mensalmente no sistema patrimonial dos Entes públicos.
IV - O recebimento de juros e multa incidentes sobre valores inscritos em dívida ativa somente serão considerados receita orçamentária no momento da sua efetiva arrecadação.
Estão corretas as afirmativas:
I - Créditos adicionais especiais devem ser abertos quando verificado que determinada dotação orçamentária não foi prevista na lei do orçamento.
II - Todo crédito orçamentário adicional aberto somente poderá ser utilizado ao longo do exercício em que foi criado.
III - Crédito adicional suplementar serve para reforçar uma dotação orçamentária existente.
IV - Aos créditos adicionais especiais e suplementares somente poderão ser abertos após a autorização legislativa.
Estão corretas as afirmativas:
I - Os gastos com juros sobre operações de crédito são classificados como despesas 10 correntes.
II - A amortização do valor principal das operações de crédito é classificado como despesa de capital.
III - Os gastos com serviços de terceiros são classificados como despesa de custeio.
IV - A aquisição de bens permanentes do ativo imobilizado sã classificados como despesa orçamentária de capital.
Estão corretas as afirmativas:
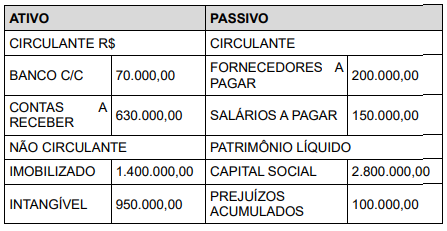
Lucro Líquido do Exercício: R$ 540.000,00.
Com base nos dados acima, o Índice de Liquidez Corrente e a Rentabilidade sobre o Patrimônio Líquido são:
- Valor do bem, com pagamento a prazo R$ 180.000,00.
- Vida útil estimada do bem: 05 anos (sessenta meses).
- Valor residual do bem após a vida útil: R$ 60.000,00.
- Data de início da utilização do bem: 01/7/2022.
Com base nos dados acima, o valor contábil líquido do bem, em 30/09/2023, era de:
Valor bruto dos serviços R$ 20.000,00. INSS a ser retido na Nota Fiscal R$ 4.400,00. PIS/COFINS/CSLL a serem retidos sobre a Nota Fiscal R$ 1.800,00.
Com base nas informações acima, é correto afirmar que:
I. O artigo 11, da Lei 4.320/64, afirma que a classificação da receita orçamentária se dá em duas categorias econômicas: Receitas Correntes e Receitas de Capital.
II. Receitas Correntes são aquelas arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
III. Receitas de Capital são as que também aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas.
IV. Tanto as Receitas Correntes, quanto as Receitas de Capital, via de regra, provocam efeito sobre o patrimônio líquido.
Estão corretos:

 Conheça nossos planos