Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.081 questões

Q2493678 Contabilidade Pública
Uma entidade integrante da Administração Pública indireta detém em seu ativo um edifício de 13 andares. A entidade ocupa parte do andar térreo, utilizada como sala de uso compartilhado para trabalho remoto de servidores, e aluga os demais andares a terceiros como estratégia de geração de receitas próprias.

Dadas as características de uso e destinação do ativo, ele deverá ser tratado contabilmente como:
Alternativas
Q2493677 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um relevante instrumento para acompanhamento dos indicadores fiscais ao longo do exercício financeiro, oportunizando o controle social e a tomada de decisões tempestivas, em vista de uma gestão fiscal responsável. Com periodicidade quadrimestral, o RGF referente ao último quadrimestre do exercício deve conter anexos adicionais aos requeridos nos demais quadrimestres.

Um desses anexos adiconais refere-se a demonstrativo: 
Alternativas
Q2493674 Contabilidade Pública
À luz das disposições do Plano de Contas aplicado ao Setor Público (PCASP), o lançamento de natureza patrimonial, pelo ente público contratante, relativo ao reconhecimento da obrigação decorrente da prestação de serviços de tradutor/intérprete de Língua Brasileira de Sinais (Libras/Língua Portuguesa): 
Alternativas
Q2493673 Contabilidade Pública
Em agosto de 20X2, uma entidade pública concluiu a adoção de um modelo de locação de frota de veículos de passeio para suas atividades operacionais e administrativas e tirou de operação os 42 veículos da sua frota própria, os quais estão destinados a leilão. A entidade lançou o edital de leilão em outubro de 20X3 e espera conclui-lo até o final do próximo semestre.

Nas demonstrações contábeis de 20X2, os veículos da frota própria destinados a leilão devem ser:
Alternativas
Q2493672 Contabilidade Pública
A estrutura de apresentação do Balanço Orçamentário é organizada pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP) em três quadros, visando a uma apresentação mais detalhada e transparente da execução orçamentária.

Em decorrência disso, a análise da estrutura do quadro principal do Balanço Orçamentário possibilita identificar:
Alternativas
Q2493074 Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público. (MCASP, 2021) O ativo não deve ser classificado como circulante quando se espera que 
Alternativas
Q2493073 Contabilidade Pública

Um ente público extraiu as informações a seguir das Demonstrações das Variações Patrimoniais referente ao exercício de 2023:
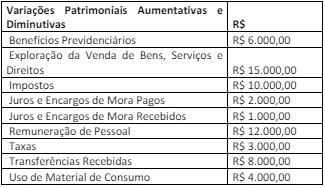

Imagem associada para resolução da questão


 Considerando somente as informações apresentadas, o resultado patrimonial referente ao exercício de 2023 evidenciará

Alternativas
Q2493072 Contabilidade Pública

Um ente público extraiu as informações a seguir do Balanço Orçamentário referente ao exercício de 2023:
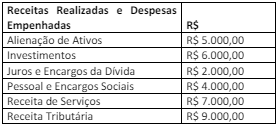

Imagem associada para resolução da questão


 Considerando somente as informações apresentadas, o resultado orçamentário do exercício de 202 será um

Alternativas
Q2493068 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público – PCASP é dividido em 8 classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam. (MCASP, 2021) Constituem-se em classe que evidencia informações de natureza patrimonial
Alternativas
Q2493067 Contabilidade Pública
Um determinado ente público efetuou em 2023 os seguintes registros:
• previsão da receita quando da aprovação da Lei Orçamentária Anual (LOA); • ocorrência do fato gerador de uma determinada receita tributária; • arrecadação da referida receita tributária.
O registro realizado na arrecadação da receita, sendo a natureza da informação orçamentária, foi
Alternativas
Q2492105 Contabilidade Pública

Em relação às receitas e despesas públicas, julgue o item subsequente. 


A classificação institucional da despesa pública identifica o órgão e a unidade orçamentária que utilizarão o respectivo crédito orçamentário na execução de suas ações. 

Alternativas
Q2492104 Contabilidade Pública

Em relação às receitas e despesas públicas, julgue o item subsequente. 


Receitas orçamentárias correntes e receitas orçamentárias de capital são arrecadadas dentro do exercício financeiro, aumentando as disponibilidades financeiras e o patrimônio líquido do Estado. 

Alternativas
Ano: 2024 Banca: SELECON Órgão: CEFET-RJ Prova: SELECON - 2024 - CEFET-RJ - Contador |
Q2490591 Contabilidade Pública
O investimento em coligada se aplica quando há influência significativa do investidor na investida. A influência significativa do investidor procede na ocorrência de:
Alternativas
Ano: 2024 Banca: SELECON Órgão: CEFET-RJ Prova: SELECON - 2024 - CEFET-RJ - Contador |
Q2490587 Contabilidade Pública
Os adiantamentos ou empréstimos a sociedades coligadas ou controladas têm a classificação adotada, no grupo de contas do balanço patrimonial, denominado:
Alternativas
Ano: 2024 Banca: SELECON Órgão: CEFET-RJ Prova: SELECON - 2024 - CEFET-RJ - Contador |
Q2490586 Contabilidade Pública
Um bem adquirido em 01/04/2020 por R$20.000,00, com vida útil estimada em 20 anos, começou a operar em 01/07/2020. A depreciação era contabilizada anualmente, com valor residual definido em 10%. Após 2 anos e 6 meses de uso, o bem teria sido depreciado em:
Alternativas
Ano: 2024 Banca: SELECON Órgão: CEFET-RJ Prova: SELECON - 2024 - CEFET-RJ - Contador |
Q2490585 Contabilidade Pública
Os componentes patrimoniais que, no decorrer do tempo, estão sujeitos ao processo de depreciação, amortização ou exaustão são:
Alternativas
Q2490097 Contabilidade Pública

Acerca das funções econômicas do Estado, das políticas públicas, da receita corrente líquida e do teorema de orçamento equilibrado, julgue o item a seguir. 


A receita corrente líquida é a soma das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de empréstimos, de serviços e de transferências correntes, deduzidos os valores das transferências constitucionais e legais, sendo apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas duplicidades. 

Alternativas
Q2489123 Contabilidade Pública
Ao realizar auditoria nas demonstrações contábeis, o auditor tem algumas responsabilidades inerentes à sua função. Uma dessas responsabilidades é:
Alternativas
Q2489120 Contabilidade Pública
Ao analisar o Balanço Orçamentário, verifica-se que, durante o exercício financeiro, um município empenhou despesas no valor de R$ 500.000,00. No mesmo período, as receitas realizadas totalizaram R$ 600.000,00. Considerando-se essas informações, infere-se que, no período, o município registrou: 
Alternativas
Q2488115 Contabilidade Pública
Pelo princípio da competência as receitas devem ser reconhecidas:
Alternativas
Respostas
9161: E
9162: D
9163: B
9164: C
9165: D
9166: A
9167: C
9168: D
9169: A
9170: D
9171: C
9172: E
9173: D
9174: B
9175: C
9176: B
9177: C
9178: C
9179: B
9180: E